一家连锁餐饮企业有三十家门店,分布在几个城市。总部采购希望商品目录、价格谈判、订单入口和月底账单都由一个窗口负责;供应商却由不同区域公司就近备货和配送。双方谈“统一”时如果没有说清统一到哪一步,最容易出现前台一个商城、后台多个卖方,却让客户月底以为只应给一家公司付款的矛盾。处理这类客户,先确定真实合同与收款关系,再设计统一的下单体验,最后汇总各主体的原单供总部对账。
这不是把多个区域订单合并成一个数字就能解决的问题。客户关心的是门店能否顺畅订货、总部能否掌握采购总额和异常;区域公司关心的是发出去多少货、该向谁收钱、退货退到哪里。商猫云链可以承接客户、门店、商品、订单、出库、收款和报表记录,但界面上的统一展示不能改变已签订的交易主体,也不能替代各方对合同、发票和资金的确认。
先问清客户要的是统一服务、统一汇总,还是唯一卖方
第一次会谈不要只记录“客户要统一账单”。应把五个问题写进会议确认单:合同由哪家公司签;每个城市的订单由谁作为卖方;客户分别向谁付款;发票由谁按哪笔交易开具;跨区域退货谁受理并承担差额。若客户只希望一个采购入口和一张经营汇总表,而仍接受向不同区域卖方分别结算,难点是订单与汇总的穿透。若客户要求所有门店只与一家企业签约、付款、收票,难点变成那一家企业如何向区域履约方采购或委托履约。两种模式的单据和资金路线不同,不能在结算时才临时改口径。
例如上海门店由华东公司供货,成都门店由西南公司供货:若两家公司分别是卖方,客户总部收到的“全国采购月报”可以按商品和城市合计,但账款仍要按华东、西南各自的有效订单、退货和收款列出。反过来,若总公司才是唯一卖方,区域仓或区域合作方只是履约角色,客户原订单、应收和开票责任应统一归总公司;区域内部如何分摊库存和费用另按真实业务处理。客户到底认可哪一种,应在商城开放前由商务和财务共同确认。
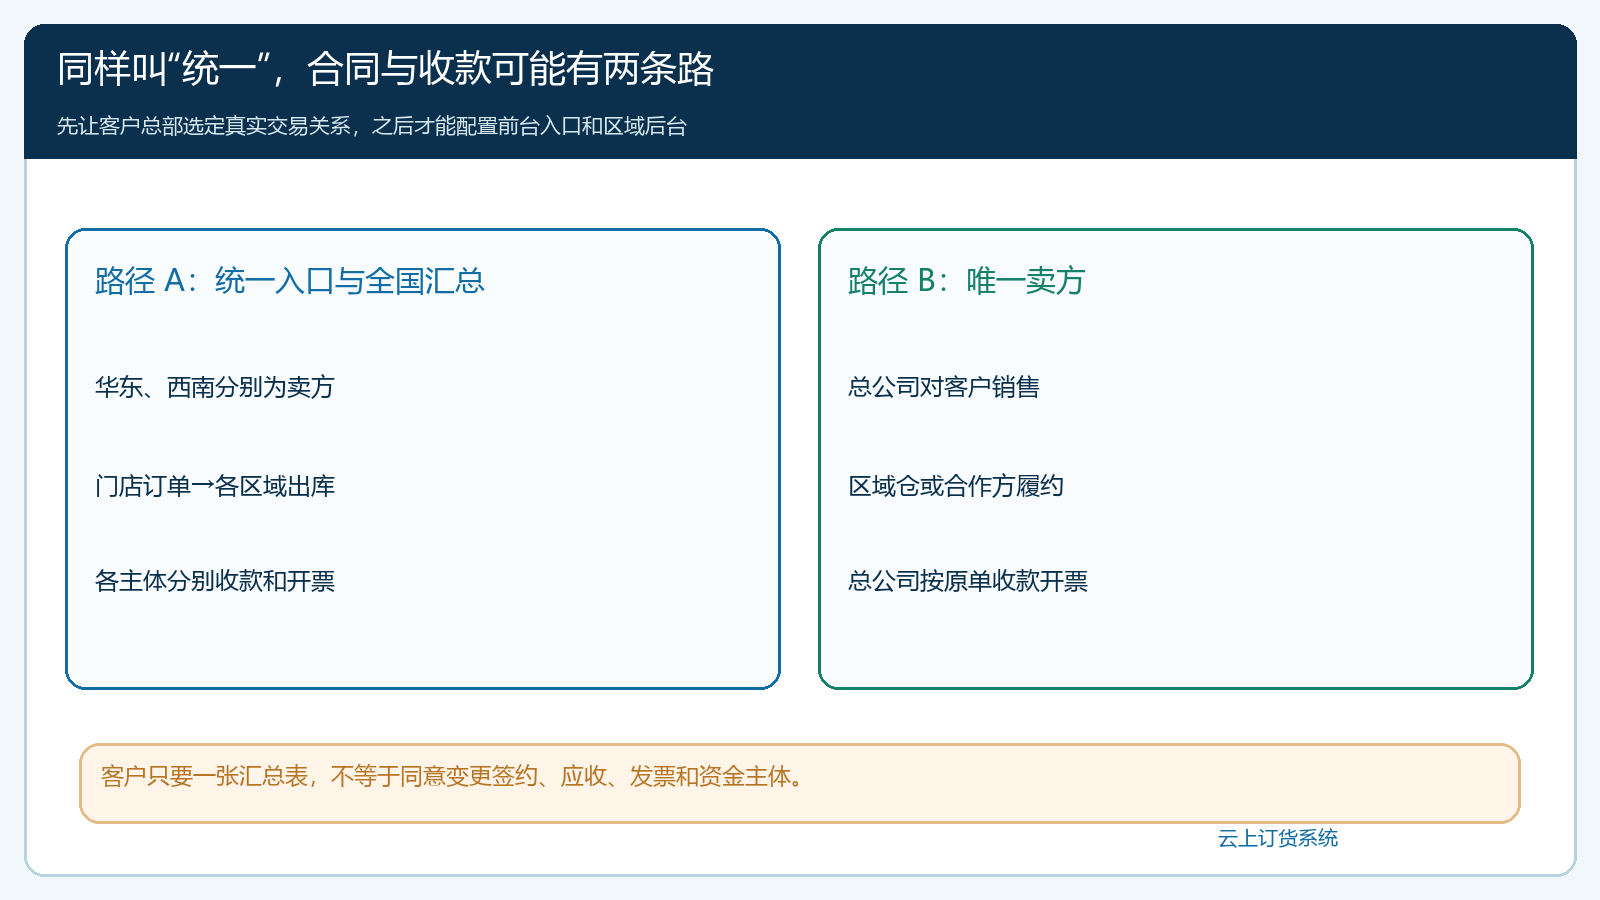
图1:区分“统一入口与汇总、各区域分别为卖方”和“唯一卖方、区域协助履约”两条路径。
让门店在手机上容易下单,但先把地址和商品范围认准
门店不应每次重新向不同区域业务员索要货单。企业可先为连锁客户建好总部与门店之间的业务对应关系,确认门店收货人、地址、可购商品、价格和配送区域,再让门店按自身权限进入手机商城选货。总部采购需要汇总视图,门店采购只需看到本店常购和本店订单;不能因为全国共用一个账号就让一家门店随手修改另一家门店的收货信息。
订单确认页是最重要的校验点:门店必须能认出当前送达地址、商品规格、数量、配送方式、商品金额和运费。如果收货地址尚未填写,应先补全,而不是为了测试流程随便选一个地址后把真实地址发微信。下方手机商城画面正好显示“新增收货地址”的待完成状态,并展示商品、配送、运费与确认按钮;它说明客户提交前需要核对哪些字段,不代表已经生成了有效订单。
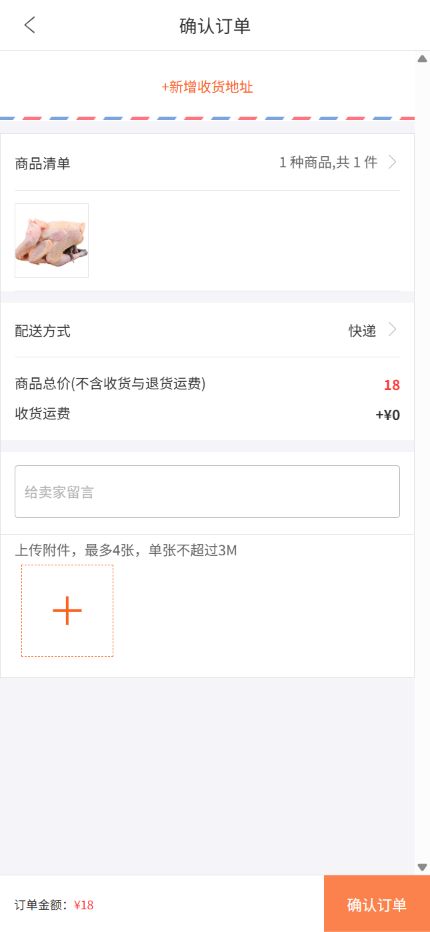
图2:手机商城确认页的地址、商品、配送方式和金额必须逐项核对;地址未补全时不能把草稿当已下单。
不同城市的货盘可能不同:一款商品华东有现货,西南需预约采购;一张合同里也可能约定全国统一价,却由区域承担不同运费。不要让客户下单后才发现“这片区不供货”。应在客户可见范围、商品上架、价格及交付说明中提前体现;如果确有跨区代发,订单应保留原门店、原卖方与实际出库仓,售后才能追踪到谁发了哪一批货。
一张客户采购汇总,可以对应多张属地履约原单
以同一天三家门店订货为例:上海店订100箱,杭州店订60箱,成都店订80箱。总部希望看见全国共240箱的需求,仓库却需要分别按地区拣货、发车和签收。汇总视图解决“采购规模”问题,原订单解决“谁买、谁卖、谁交付”的问题。若平台商家或区域公司分别承接订单,应在实际启用的模式下确认拆分及子单关系,不能假定一个购物车自动生成完整、正确的跨主体结算链。
履约中会遇到上海店先收60箱、剩余40箱两天后补送。总部汇总不能因为首批出库就把上海100箱标记全部完成;区域仓也不能把杭州的60箱拿来冲上海的待发。应分别记录原订单、实际出库、物流单、门店签收数量和未交数量。若成都店反馈少2箱,客服统一受理后把差异交给承运或属地仓调查,最终仍回到成都店那张原单调整,不要在月底总账里用“其它差异”抹平。
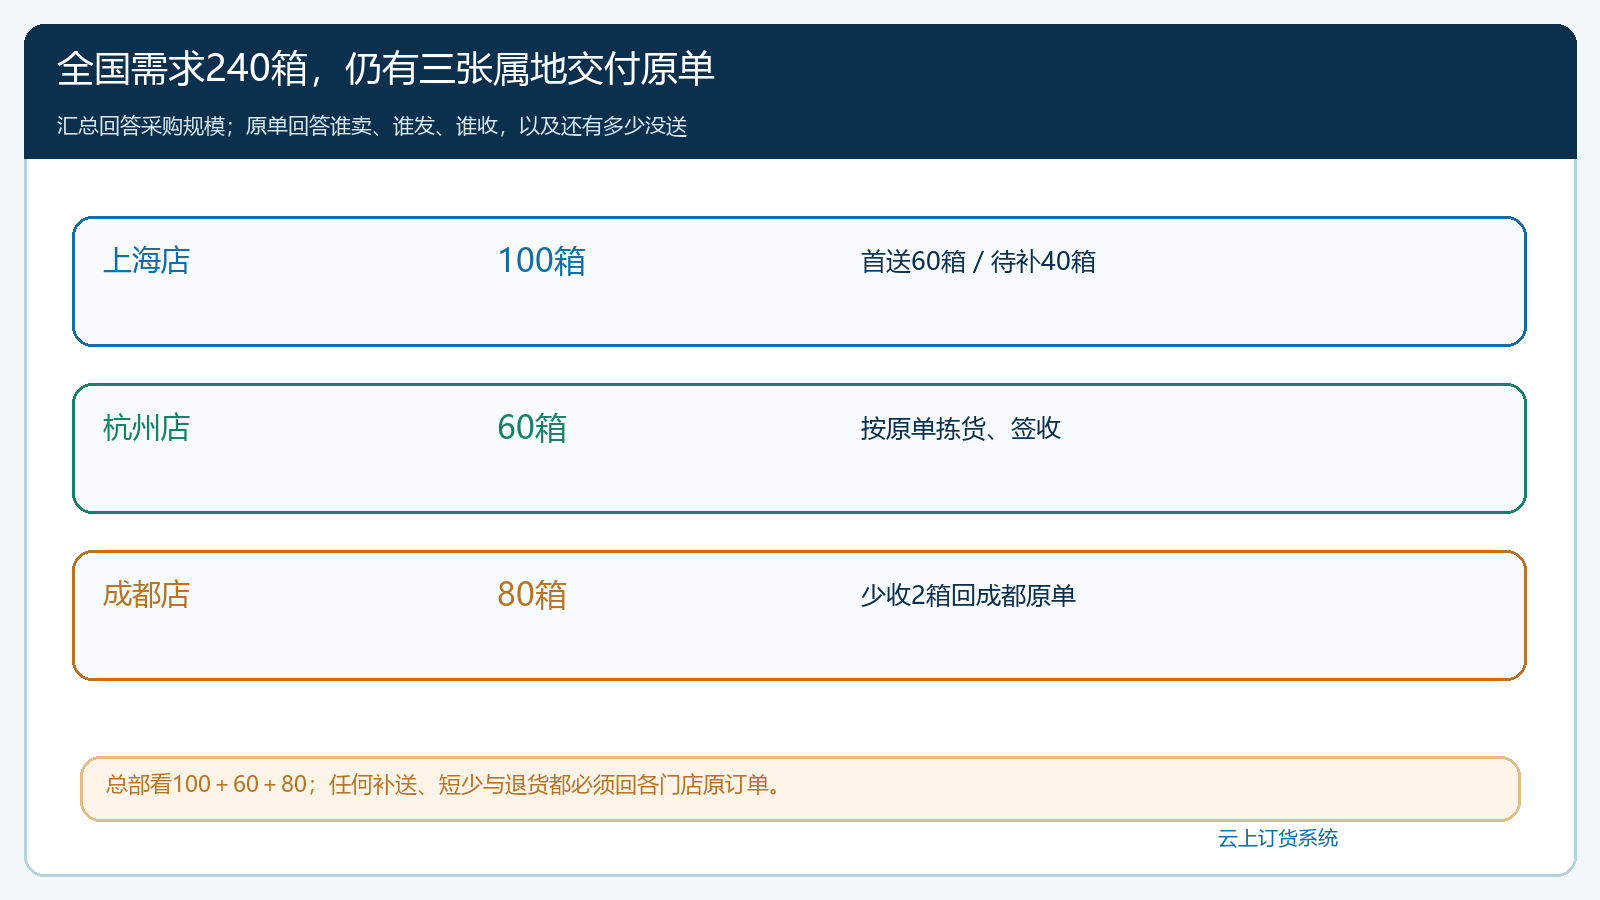
图3:总量240箱仅用于需求和管理汇总,上海、杭州、成都三条原单各自追踪出库、签收和差异。
对于总部要求“一个客服联系”的场景,可由统一客服接报、分派属地处理并回告客户。统一客服是服务责任的入口,不自动成为所有订单的实际卖方。特别是跨区代发,需先约定交货时间、运费承担、退货收货点和内部差额处理;没有这些约定时,不要为追求页面状态整齐而替换订单卖方或收款主体。
月底账单先分卖方核对,再向总部提供能穿透的汇总
假设华东公司本月有效订单18万元、退货1万元、已收10万元;西南公司有效订单12万元、退货0.5万元、已收8万元。总部采购月报可显示全国有效采购28.5万元、已收18万元、待核10.5万元,但每个数必须能展开到卖方、门店、原订单和退货。不能把两个主体的应收直接拼成同一法人账户余额,也不能拿西南的预收去冲华东的欠款,除非已有真实、有效的业务和财务安排并在系统中留下对应依据。上述数字只用于讲解核对方法,不代表系统会自动完成跨主体清算。
月底建议做两层报表:第一层给客户总部,按门店、区域、品类和月份看采购量、实际签收、退货和待处理差异;第二层给双方财务,按实际卖方列合同、订单、对账确认、收款、开票与期末余额。客户如果只想拿一份文件,可以在同一份文件里放一页管理汇总和各卖方明细附件,不能把不同卖方的发票与收款账户隐藏起来。门店采购可核实签收,客户总部确认总体金额,区域财务确认自己负责的账款,三方确认的对象要一致。
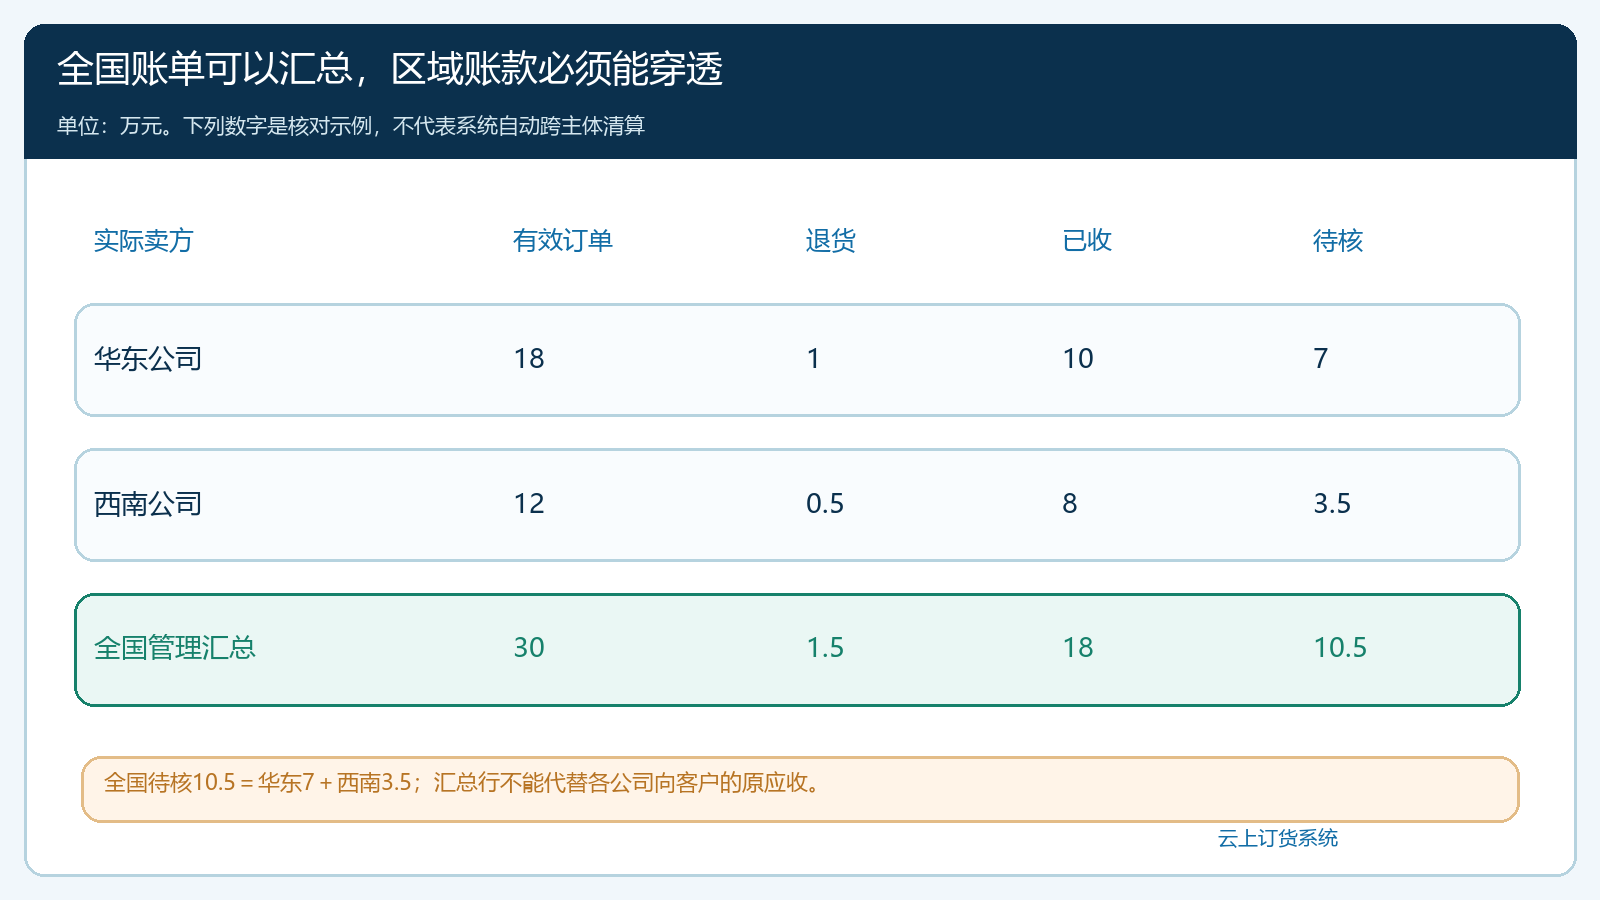
图4:全国汇总用于总部管理;每个有效订单、退货、已收和待核金额仍可追溯到实际卖方。
开票、退货、换区供货回到原责任主体
门店跨月退货时,先找到原订单、原卖方和原出库,再确认退货实物由哪个仓验收。若总公司只是统一客服,不能因为客服收到了退货消息,就由总公司随意冲减另一家区域公司的应收。退款和开票调整同样要与原交易或依法确认的后续安排相匹配。客户总部希望看到全国统一售后入口,可以让客服跟踪每个售后工单的受理时间、属地责任人、完成状态和对账影响,但必须保留区域原单的处理结果。
更难的情况是客户门店搬迁到另一区域,或某区域供应商退出。新的订货可以按新区域规则执行,历史订单、未交数量、预收、欠款和售后仍有原责任方。切换前做一张交接表:门店从哪一天切换、新单归谁、旧单由谁完成、在途货和退货去哪里、原价是否继续有效。没有完成这些交接,前台看似只改了收货地址,后台却可能出现两个区域同时承诺同一门店、同时向客户催收的冲突。
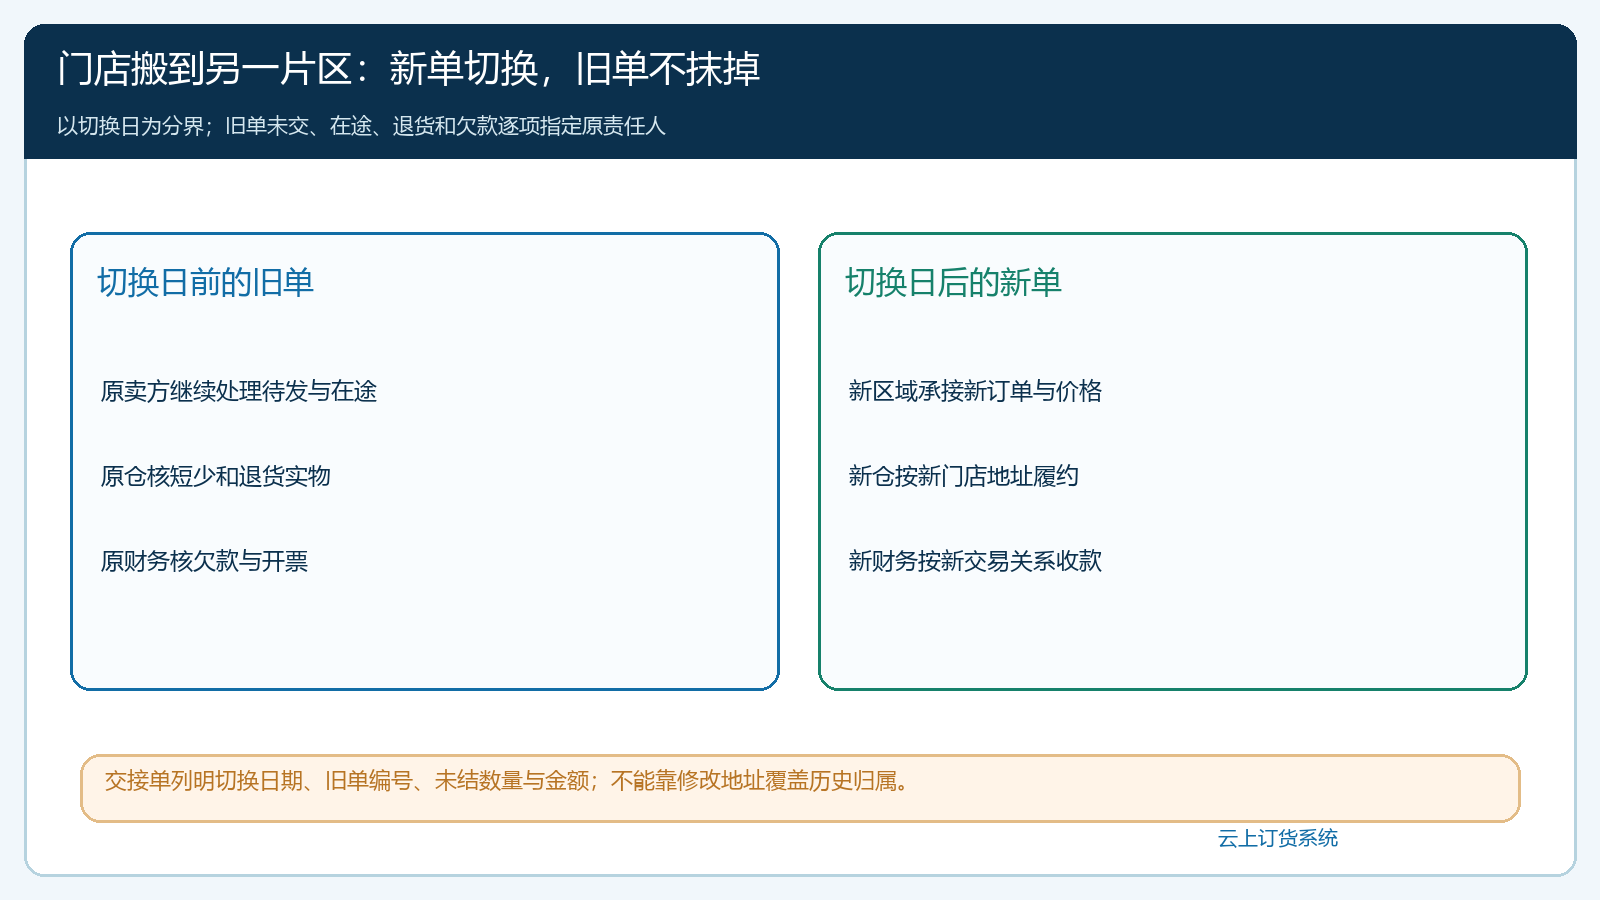
图5:切换日期只改变新单承接;旧单的在途、欠款、退货和开票按原责任逐项交接。
用两城试运行验收,再复制到全国
首轮选两个区域、三到五家门店和一组有代表性的商品,分别做一笔正常订单、一笔分批交付、一笔退货和一笔跨区异常。客户总部在统一入口看订单与汇总;区域仓能按本区域原单出库;门店只确认自己实际收到的数量;财务按真实卖方完成收款、对账和开票核对。试运行一个完整对账周期后,随机抽取汇总表的任意一行,能在几分钟内找回合同关系、门店订单、出库签收、退货和资金记录,再扩大门店范围。
验收不能只看全国销售总额。至少核六项:每家门店的价格和货盘是否符合约定;每张订单是否知道实际卖方和出库方;分批送达是否保留未交数量;总部汇总能否穿透各区域原单;收款和开票是否与合同主体一致;跨区退货是否找到原责任人。若客户要求唯一卖方,但当前组织仍按多个区域分别销售和收款,就应先调整真实交易结构与内部流程,再设计统一账单。把这些边界谈清楚,连锁客户才会觉得“统一”真的减少了沟通成本,企业也不会用一个漂亮的汇总页面换来月底无法解释的账。