供方销售代表离职,采购把电话改成新号码,看似交接已经完成。几天后仓库发现原采购只到一半,新人说没有收到变更通知;财务准备付款时,旧代表又从个人微信发来一张新的收款账户。这里真正的风险不是少填一个联系人字段,而是企业把“供应商是谁、谁有权代表它、哪些原单仍未结”混成了一件事。稳妥的交接应先确认合作主体是否变更,再围绕原供应商档案把账号权限、欠到采购、退供、票款和异常责任逐项移交,最后用真实业务验证新人能接续。
先确定换的是经办人,还是签约与收付款主体
采购收到“以后由张经理负责”的消息,先从原合同、供应商正式通知和已存档的企业资料核对名称、统一业务身份、签约主体、开票资料和收款账户。仅人员变更时,原供应商档案和历史采购、入库、退货、付款往来应保留;新联系人接管通知与处理,不把旧采购单复制到一个“新供应商”名下。若收款主体、合同主体或发票抬头也变了,不能因为对方说“还是我们公司”就直接覆盖原档案,需由采购、财务和负责合同的人确认旧债权债务如何结清、新合作何时生效,再建立或调整对应关系。
同样,联系人可以提出换收款账户,但不能由单条聊天消息决定付款目标。财务应使用企业既定的复核方式,联系已验证渠道确认账户变更与生效日期,保留对方正式材料和内部审批。交接清单上的每笔应付仍对应原采购及验收事实,不因换人自动改成“已经对账”。供应商名称相同也不保证法律主体相同;主体不同更不能把原余额简单搬到新人管理的档案里。先分清这条边界,后面的账号和订单才不会越接越乱。
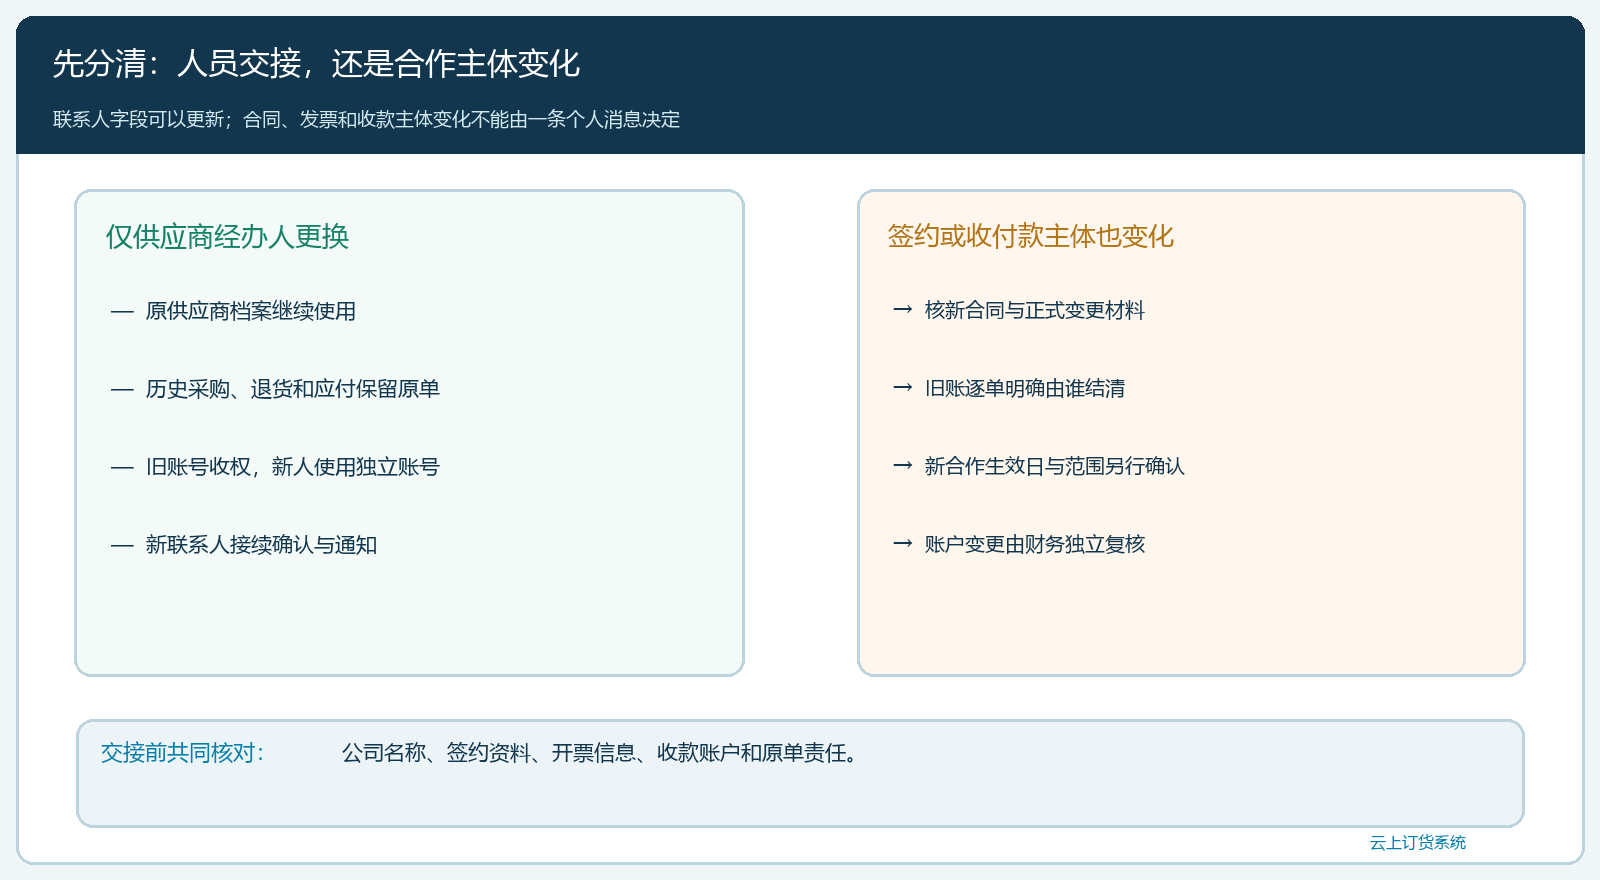
图1:仅经办人更换,保留原主体与历史单据;签约、开票或收款主体变化,须先复核旧账和新合作关系。
用原业务单据列未完事项,不只交一张联系人名单
采购和财务从原供应商档案拉出未审核采购、已发未到、已到未验、采购退货、对账争议、应付未付、预付款、待收发票和售后索赔。每行至少写明原单号、SKU与规格、数量或金额、当前状态、下一动作、负责岗位和截止日。比如采购20公斤先到14公斤,剩余6公斤应由新人确认继续送、改期或取消;不能把“采购单20公斤”写成“还欠20公斤”。如果有另一次6公斤到货但质量待验,欠到数量和可结算数量仍不同,财务不能仅凭仓库签收就付款。
交接时把三种数字分开:供应商承诺发出的、仓库实际合格接收的、财务已经核对可付的。采购退货要看原入库单与实退数量,预付款要看对应哪一张采购,发票要对照履约与付款约定。新人接手后若只拿到一个总余额,发现差额便只能向旧代表追问;若每个差异都能回到原单,人员变化不会中断核算。对重要客户项目涉及的特定供货,销售也需要知道哪批原料或商品可能改期,不能等仓库缺货才得知换人。
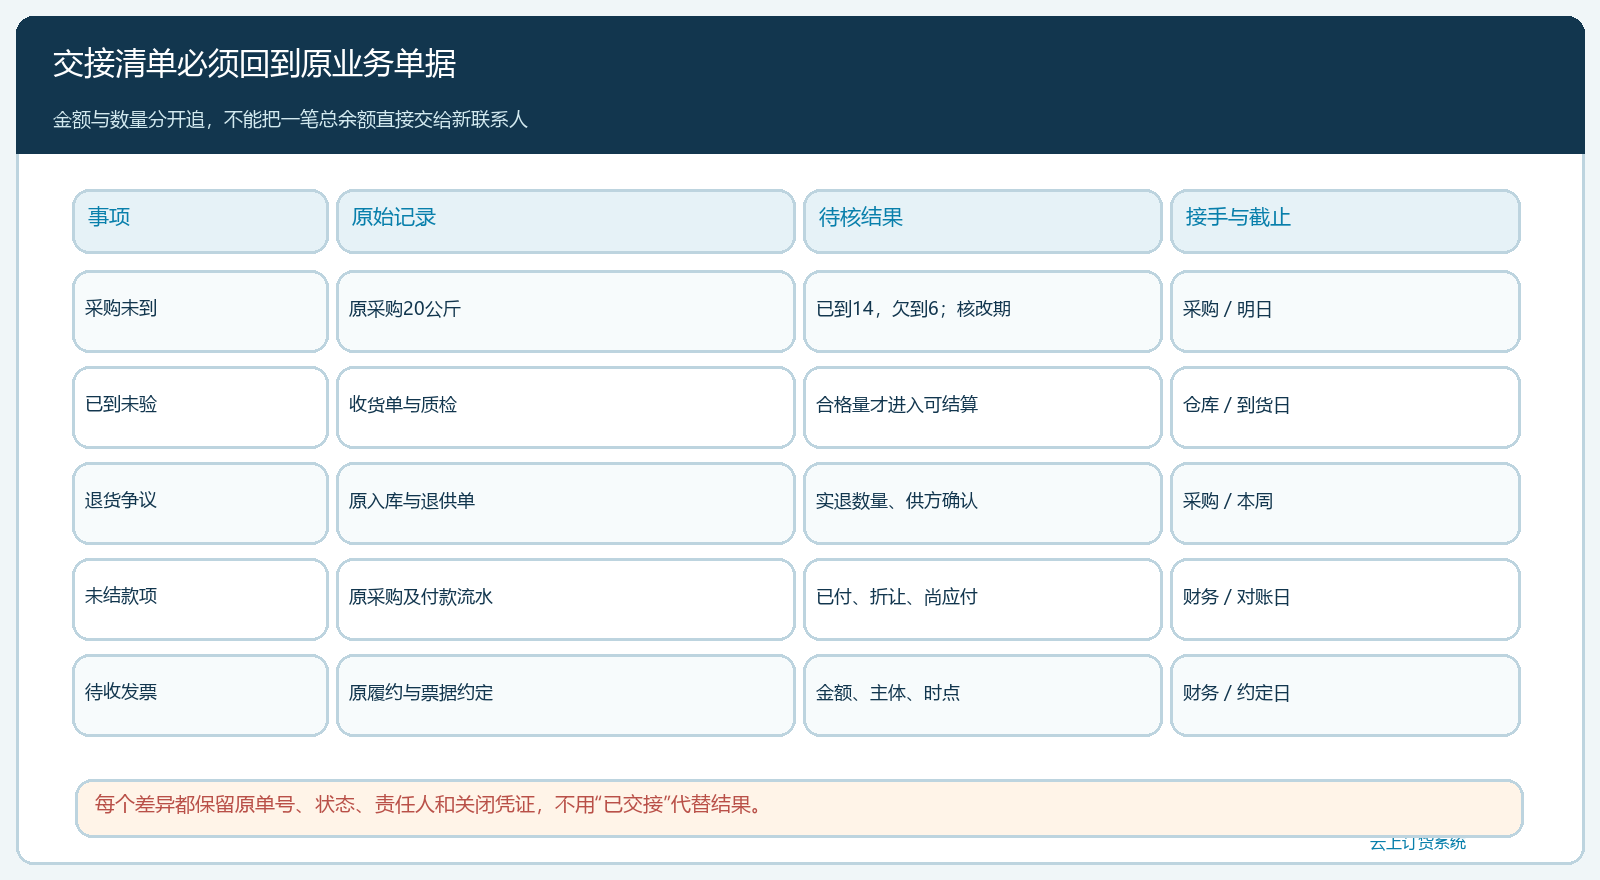
图2:采购数量、未到货、退供、待付款和待票各归原业务记录;每项都有接手人和截止日。
联系人更新与账号权限交接要分开做
商猫云链的供应商资料可维护联系人等合作信息。PC管理端先核原档案及字段,再更新实际联系人和通知方式;若企业用手机管理端处理现场资料,手机端也能查看或编辑供应商基本信息。但资料里的“联系人”不等于某个登录账号拥有采购、结算或资料修改权限,账号交接须另按实际开通方式、角色和权限检查。旧人员离岗后应及时停用或收回其访问,不能把原账号密码直接发给新人共用,否则操作日志无法区分是谁确认了交期或更改了收款信息。
新账号只开处理其职责所需的范围:确认采购、反馈发货、查看自身对账或提交所需资料,各项能力以当前租户实际配置为准。采购同事先向新联系人发一条待确认采购,让其登录后回签数量和交期;财务再核新人是否能看到应由他处理的往来事项,同时确认看不到不该处理的其他资料。停用旧账号前须确认重要历史操作仍可查,旧经办人和时间不应被批量改写为新人的名字。这样后续发生争议,才能分清谁在什么时间接受了哪一笔变更。
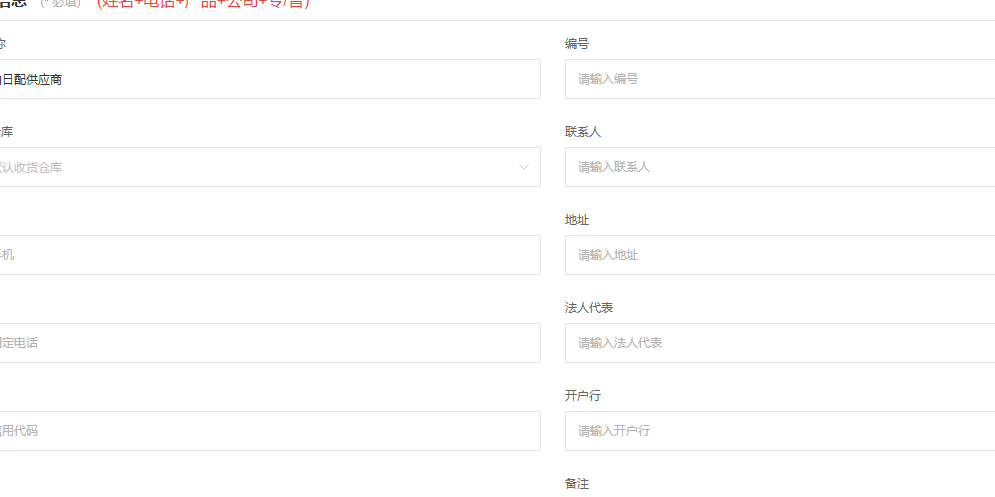
图3:PC管理端供应商资料包含合作基本信息与联系人字段;此画面不能证明登录权限已经交接。
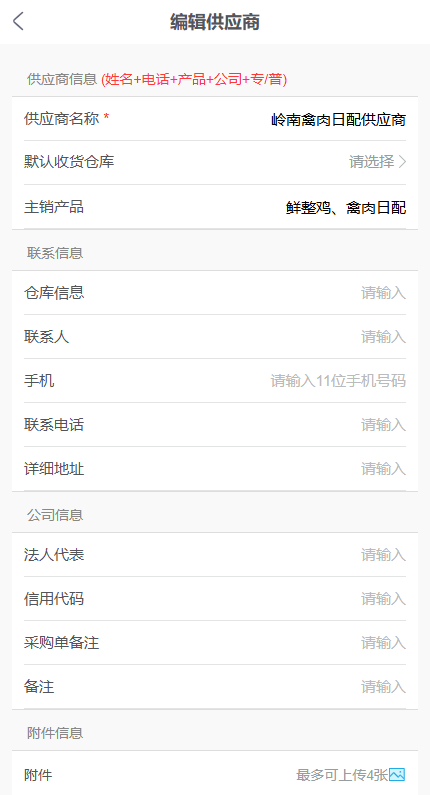
图4:手机管理端也可查看或维护供应商基本资料;账号权限仍须单独核对。
新旧人员的确认要落在业务结果上,不停在“收到”二字
交接会由企业采购主责人组织,原联系人、新联系人及供应商授权负责人按实际情况确认未完清单。原代表能参加最好;若已离职,不能因找不到他就让业务停住,应由供应商以可核验的正式渠道确认哪些订单、退货和账款由新人承接。对每张高风险原单写明目前双方认可的数量与日期,争议部分标记“待复核”,不要为了交接表好看而先填“已完成”。如果对方只确认有采购但不认可退货数量,退货差异仍留在原单,采购和财务暂停对差异部分的最终结算。
按时间安排两次核对:交接当日确认存量全貌和新联系人可达;首轮供货或结算后验证其是否真的能履约。新联系人若说“以后都发我”,采购应抽查订单通知是否成功送达,对方能否在约定时间回签;仓库收货后核实际数量是否与回签一致;财务在付款前再核发票、验收与收款账户。三处都经实际业务验证,才可结束旧联系方式的日常协作。对无法及时验证的新收款账户,应按企业付款控制规则处理,不以“换人急需打款”为理由绕过复核。
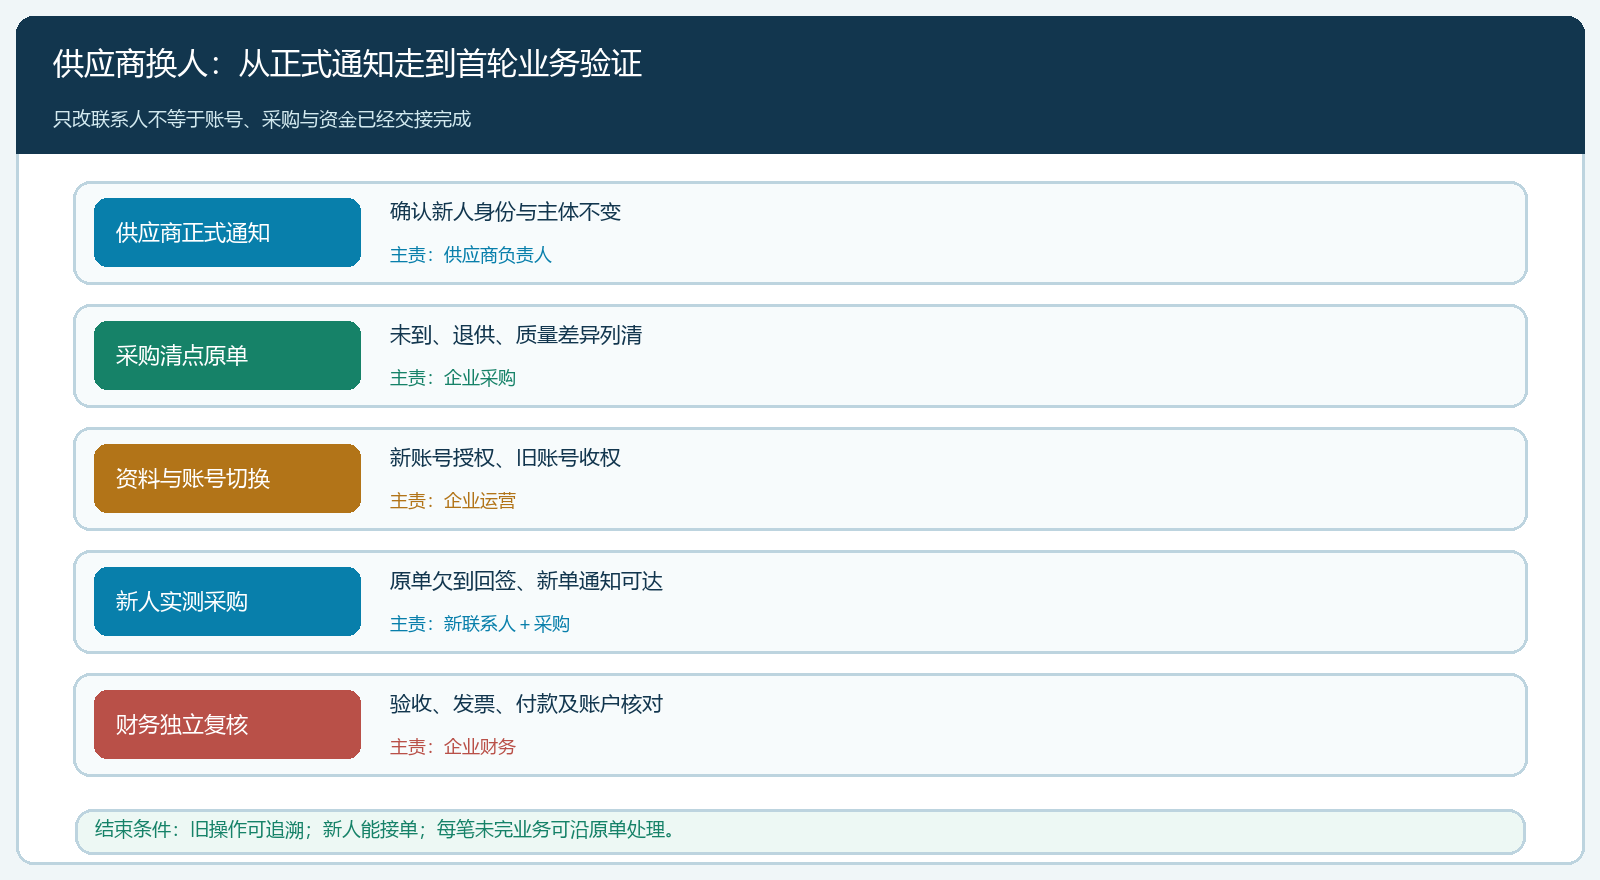
图5:从正式通知、原单清点、账号切换到首轮采购和财务复核,交接以实际业务完成为终点。
首轮业务重点测试“旧单能继续,新单不会误发”
可选一张尚有6公斤未到的原采购作为测试。采购先核原数量、首批实收与剩余待交,要求新人从正式渠道确认新的发货日期;仓库按原采购接收后续货,不另建一张没有来源的采购单;如供方取消欠到,新人须给出回签依据,采购再调整原单处理。与此同时,新下的采购只能通知有权处理的新人,旧账号不能再修改交期。测试不应只用一张没有金额和交期的空白单,那样检不出未到采购、权限和通知的交叉风险。
财务再用一笔未结往来验证:原应付多少、已付多少、退货或折让多少、还应付多少,是否能从原单查回。若新联系人给出的余额与本方不同,先定位到具体采购、入库或付款记录,不用“双方差不多”直接冲掉差额。完成交接后连续观察几轮订单确认与付款复核,记录通知未达、交期变更未同步、重复开票或账户变更争议次数。同一类问题反复出现,说明不是新人不熟悉,而是供应商档案、权限或岗位交接规则还没有建立稳定的口径。
什么时候能判交接完成,什么时候必须暂停
完成标准是旧供应商主体、历史采购及资金记录仍可追溯;新人能用自己的身份接到并确认采购;未交数量、退供、票款和争议都有逐单的处理人、日期与结果;旧人员不能继续执行需要收回的操作。若合同主体或收款主体未核实、关键旧单双方数量不一致、账户变更只有个人微信消息,先暂停对应的新承诺或付款动作,同时保留正常库存与已确认客户订单的履约安排。不能为了“交接成功”把已欠货、未对账和未验收的事项改成已完成。
企业还应把这次交接沉淀为可复用的顺序:先判断主体,再列原单,然后改联系人和账号,最后以一笔采购及一笔财务往来实测。系统提供资料、订单、库存和往来记录的连续线索,人员授权、账户真实性及合作责任需要供应商和企业负责人确认。做到了这点,即使下一次供应商又换人,企业也不必再从聊天记录里重建业务事实,更不会让历史欠货和款项随着某个人离职一起“消失”。