供应商发来月结账单,写着本月采购755元,要求财务尽快付款。采购员说有货尚未到齐,仓库说一批货退回了,财务又查到已有100元预付款和50元付款记录。如果只拿755元减“印象中的已付金额”,不仅可能多付,还会把未到货、已收后退回与未到取消混成同一种差额。供应商对账的核心不是先算一个净数,而是确认每笔采购的合同数量和价格、实际验收、退供性质、资金状态,再决定本次能付哪部分。让供方、采购、仓库和财务沿同一原采购单解释差异,比把供方总账直接抄入付款申请更可靠。
本例采用一组已有业务记录:三张原采购合计755元;一笔100元预付款中,80元已经用于指定采购,余额20元;退供记录一笔未到取消2公斤,对应31元,另一笔实收后退1公斤,对应15.50元,合计46.50元;另有50元普通付款记录。这里能确定的是每笔数的来源,不能立刻宣布“应再付755-100-46.50-50=558.50元”。因为80元已经抵在哪张采购、20元是否同意本次抵用、50元是否已关联原单,以及退供款是现金退还是抵以后货款,都要逐项核实。把算式写在核对表上可以,但每个减项必须有自己的有效单据和资金去向。
先按供应商和结算期找到三张原采购,不用总额替代明细
采购先把供应商账单上的单号、商品、规格、单位、数量、单价、运费和优惠与系统原采购逐项对应。供方内部发货单号和企业采购单号不同很常见,核对表中应保留两边编号映射。若三张采购合计755元,必须能列出各张订单金额和有效状态;供方把取消、重复或跨期采购也放进755元时,不能为了“总额对齐”去改企业原单。订单创建只是采购意图,还需进一步查实际到货、是否按验收数量付款及合同约定付款节点。
图中的PC管理端供应商对账明细能按供方查看采购、采购退货、付款等来源,顶部还分别显示采购应付、退货应收与预付款。财务从这里往下钻取源单,而不是只看顶部结余就付款。尤其页面中的50元付款、46.50元退货与20元预付款,性质不同,是否进入某张采购的待付还要逐行核对;不能再次把同一个50元从顶部净额扣一遍。
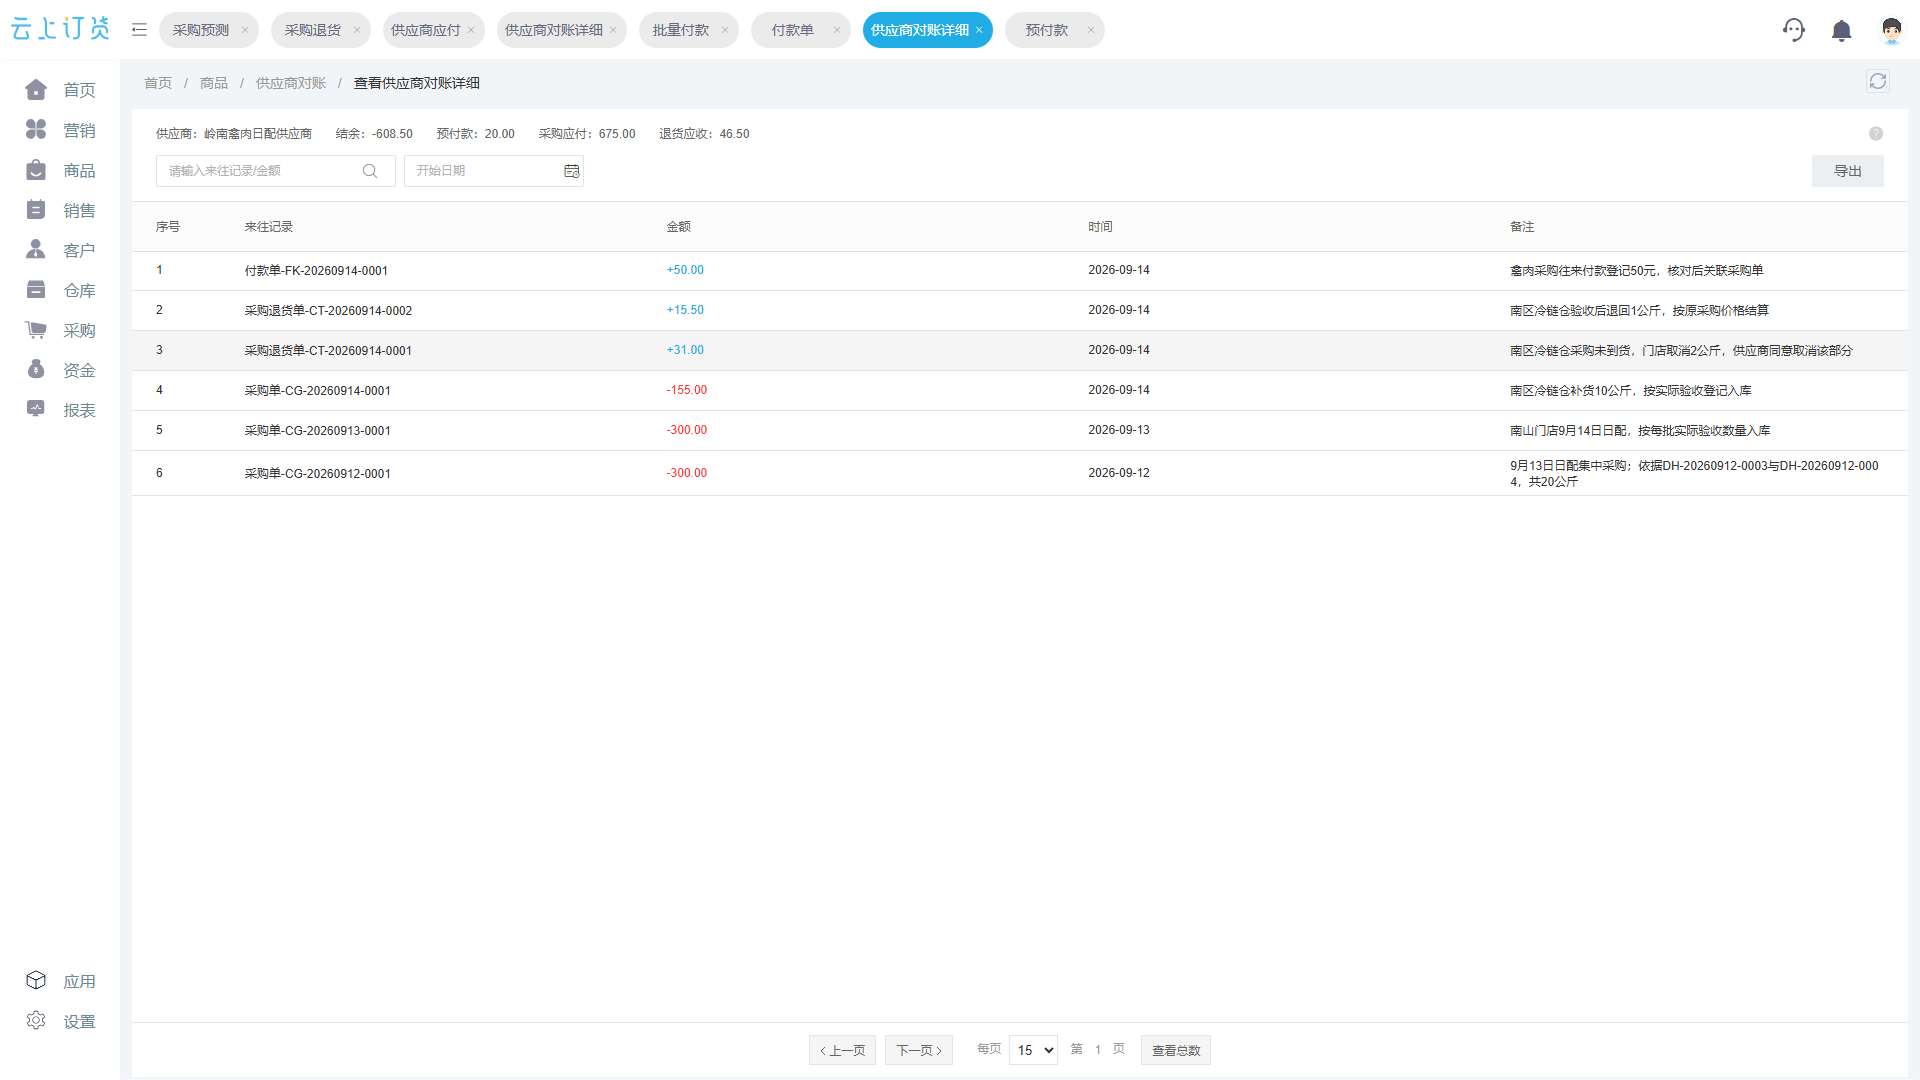
图1:供应商往来可从采购、退货与付款逐笔追溯;顶部汇总用于定位,付款申请仍要核单据状态与归属。
仓库把“采购了多少”和“真正验收多少”分开,未到部分留在途
一张采购20公斤的订单,仓库只实际收到8公斤,尚有12公斤未到。这时采购承诺仍是20公斤,仓库入库只有8公斤。若合同约定按到货验收付款,本次可结部分应以已确认的8公斤及其单价为基础,剩余12公斤继续催交;不能为适配供方账单把原采购改为8公斤,否则后来补到12公斤时就找不到原需求。若合同约定预付部分货款、到货后结清,也应把预付与验收节点分别记录,不能把预付误认为货已入库。
还要区分“在途”“已到未验”“已验收入库”和“收货有差异”。司机交到仓库门口未验收,与仓管确认8公斤不是同一状态。若实收8公斤中只有7公斤合格,需要先按验收结果记录质量差异;不能一边把8公斤全额入库,一边又口头告知财务只付7公斤。采购负责追供方补货或协商取消,仓库负责实物与批次,财务负责按有效业务节点付款。供方账单要求按20公斤全额结算时,应把12公斤的交货状态及付款条款作为争议项,不将其埋进“其他调整”。
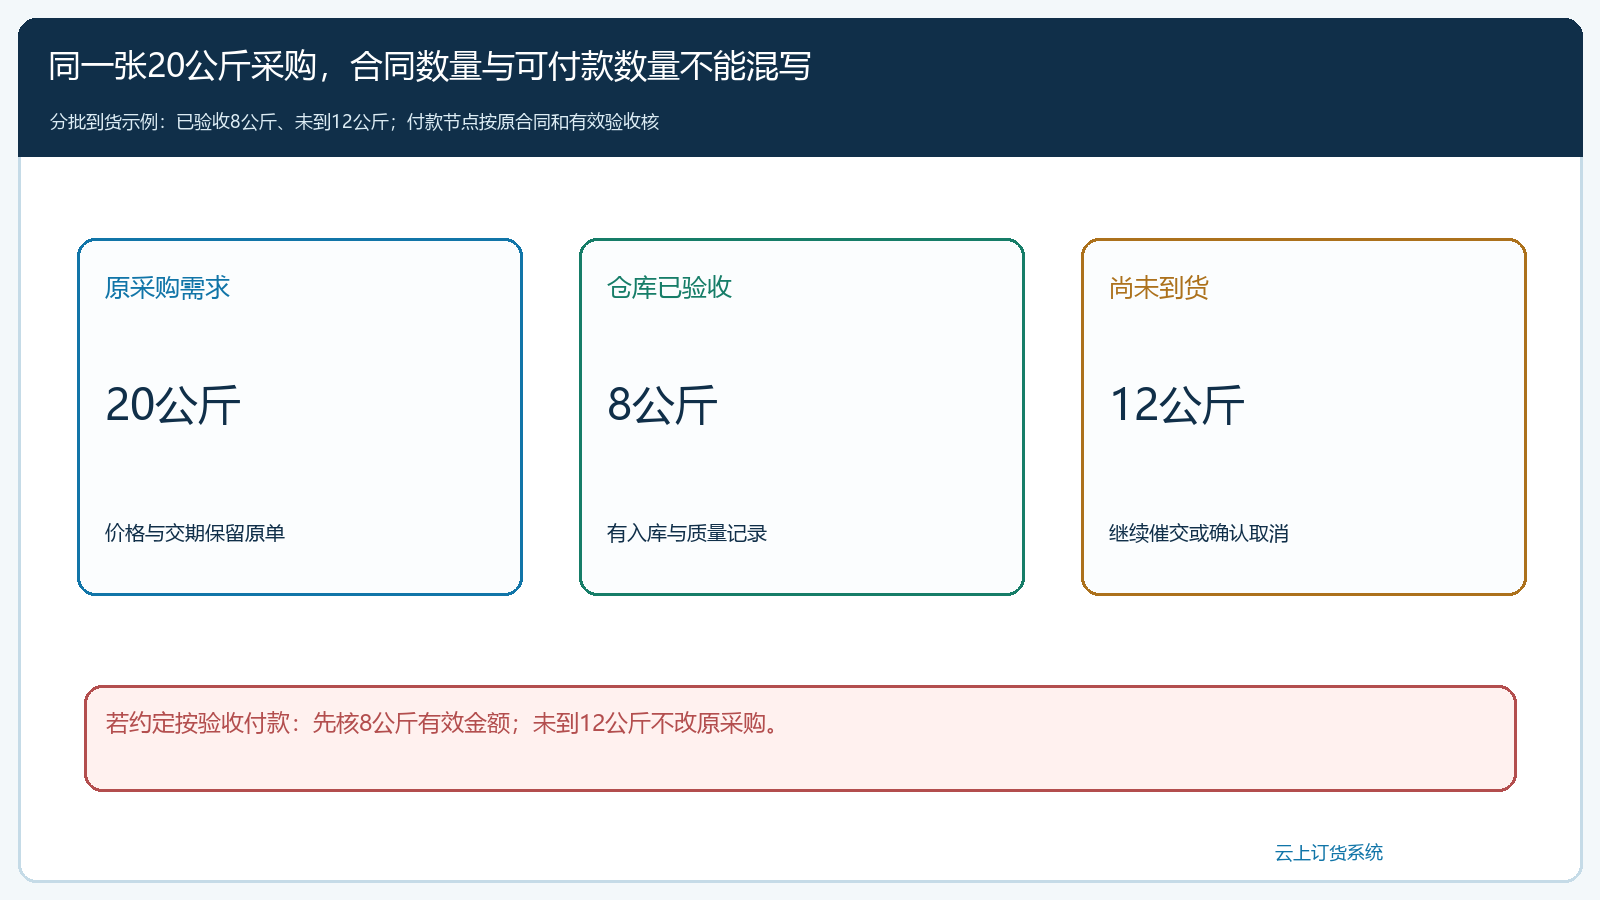
图2:20公斤采购、8公斤已验收与12公斤未到分别保留;付款范围取决于原约定和有效验收,不修改原采购凑数。
两笔46.50元退供要分别核:未到取消不动库存,已收退回要有出库
本例未到货的2公斤经供方确认取消,按原采购价格形成31元差额。它没有进入仓库,处理的是未履行采购及对应资金,不能再做一次库存出库。另一笔1公斤已先验收入库,后来因质量问题退给供方,按15.50元形成退供,并要核退货出库、交接和供方签收。两笔合计46.50元,但业务轨迹不同,不能只记一行“退货46.50”。若前一笔是供方缺货,采购还要决定剩余10公斤继续送还是调整计划;若后一笔供方拒收,仓库还需确认货物暂存去向。
退供金额如何进入结算,要看原采购、供方确认及企业所采用的处理方式。供方同意从本期货款抵扣,则财务保留对应退货单与核对意见;供方承诺单独退款,则保留待收退款,不能同时从本期应付扣掉并再收一笔现金。若退回1公斤的实际验收单价与采购单不一致,应先查折扣、运费分摊或价格调整,不能机械按今天商品成本价反算15.50元。采购和财务都必须能把46.50元拆回31元与15.50元的两条原业务。
预付款100元只抵过80元,余额20元能否抵本期要看用途
预付款统计显示充值100元、已有80元扣款并关联指定采购,账户剩20元。若这80元抵的是155元那张采购,该单在没有其他调整时待付为75元;不能再按155元安排全额付款,也不能把这80元重新分配到另外一张采购。余额20元可以用于哪张后续订单,要看与供方约定及系统可用记录。财务不能因为页面显示“有余额20元”就不通知采购、直接让每张采购各减少20元;也不能先把100元全额从本期应付扣掉,又把80元视作历史已付再扣一次。
图中的PC管理端预付款统计把“充值100、扣款80、余额20”并列,且扣款关联采购单。做付款申请前应先展开这条关联:这80元已用在哪张采购?该采购待付是否已体现抵扣?剩余20元是否可用于本次?三问得到一致答案后,才在本次核对表中写预付款抵扣项。若预付原本针对未来专供商品,不能拿来抵其他品类采购而无双方确认。
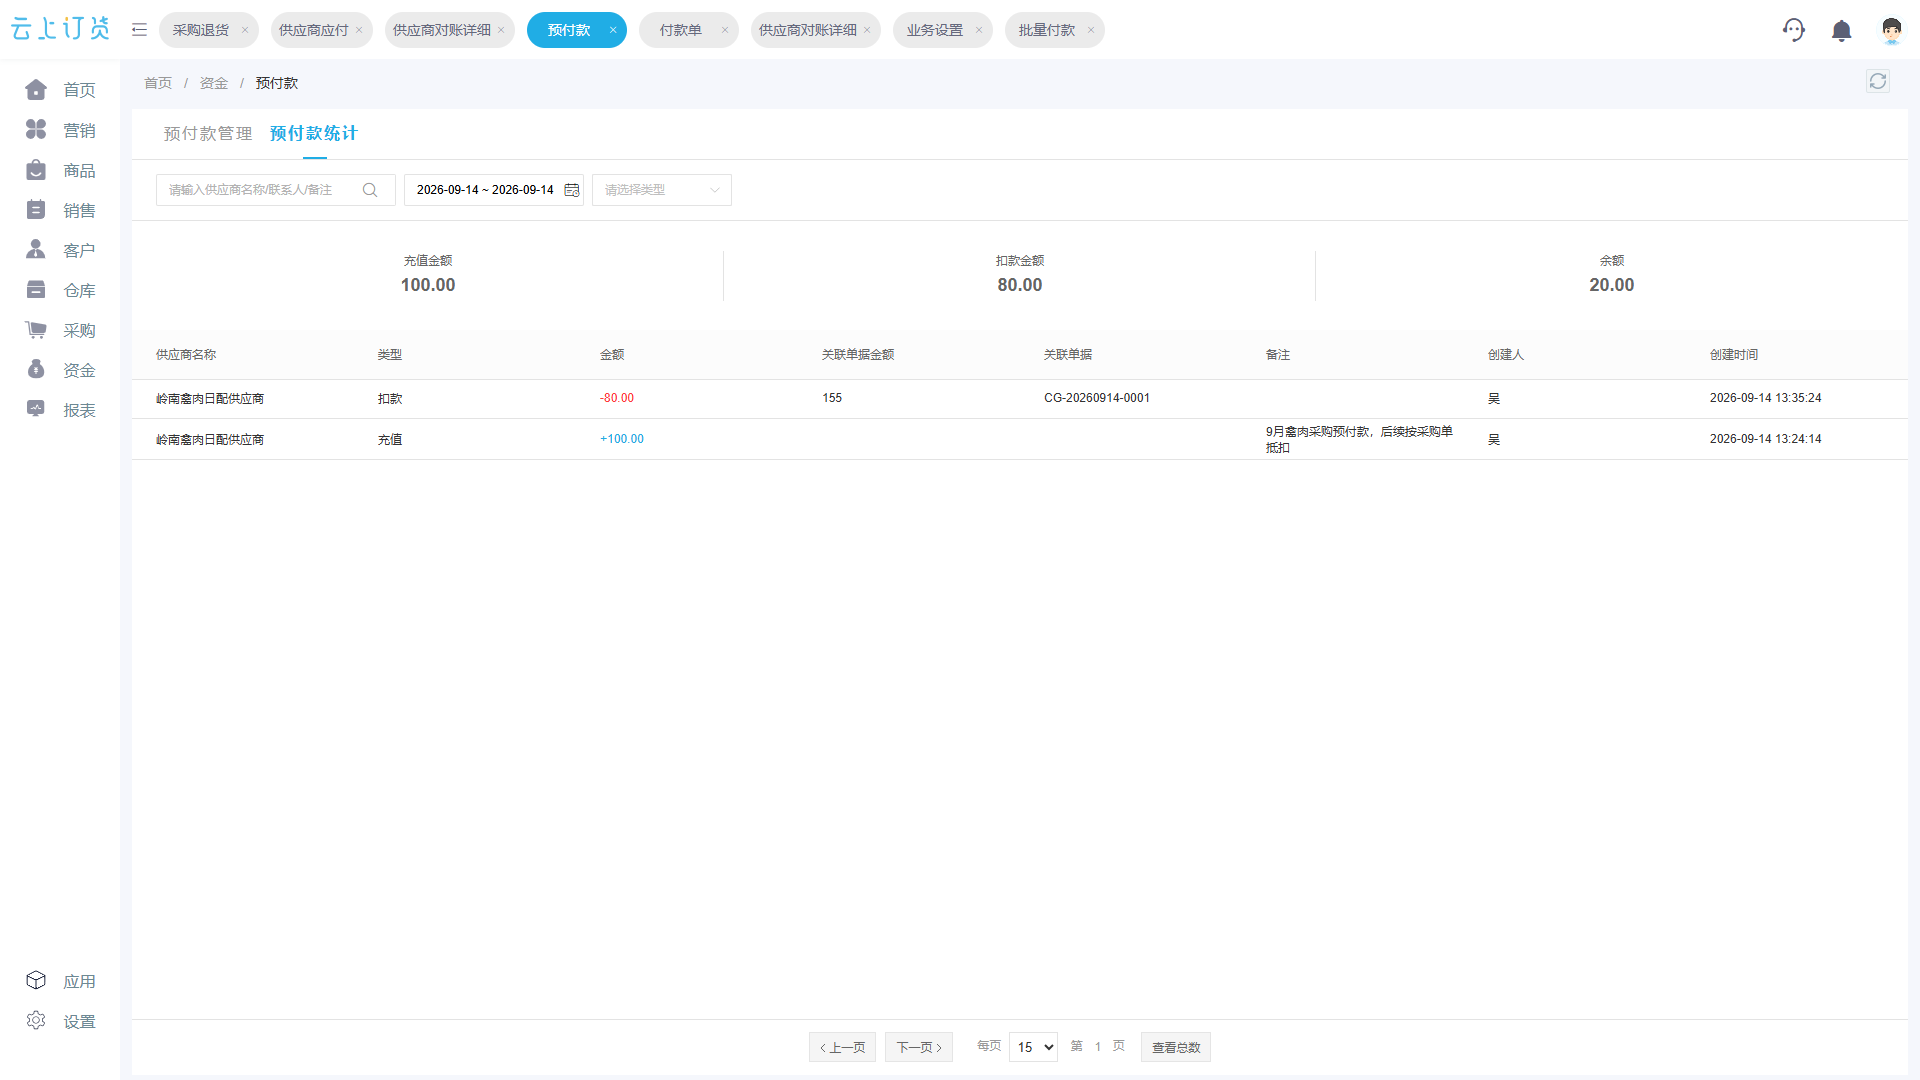
图3:100元充值、80元指定扣款与20元余额各有来源;余额不等于已经抵了每张采购。
50元普通付款先核是否已审核并关联,再决定本次要付多少
已有一张50元付款单不意味着所有采购都能减少50元。先查银行是否实际付款、系统单据是否已完成、付款账户和供应商是否正确、原款是否关联某张采购。如果付款已完成但暂未关联采购,应把它列入“有资金、待确定用途”,向采购或供方确认归属;若已抵其中一张采购,相关待付可能已经反映这50元,不能从供应商顶部结余再减一次。若付款单仍待审核,不能把它当成已经付给供方,更不能为赶月末再发第二笔50元。
例如供方账单声称155元那张采购“还差155元”,企业系统已从专属预付扣80元,并有一张50元付款单。财务不能简单宣布只差25元:先核这50元究竟是否关联该张155元采购,还是针对三张采购中的另一张,或仅为供应商账户的一笔未分配款。若它确实已完成且用于该单,才可在75元待付基础上再核减50元;若未关联,先取得双方用途确认后再处理。金额看似只差几十元,但归属错误会让另一张采购被重复催款。
在155元采购单上,若已有效抵预付款80元,手机管理端显示待付75元,并可选择预付款支付或线下支付。该画面说明的是这一张采购的当前付款入口和可见余额,不代表本期三张采购的总待付就是75元。财务必须核所选账户、本次金额、附件和付款时间,并在实际支付后回查付款单审核及银行结果。如果把可用预付款20元与线下支付75元同时勾选,合计可能超出该单待付;每种支付方式都应按页面规则逐项检查。
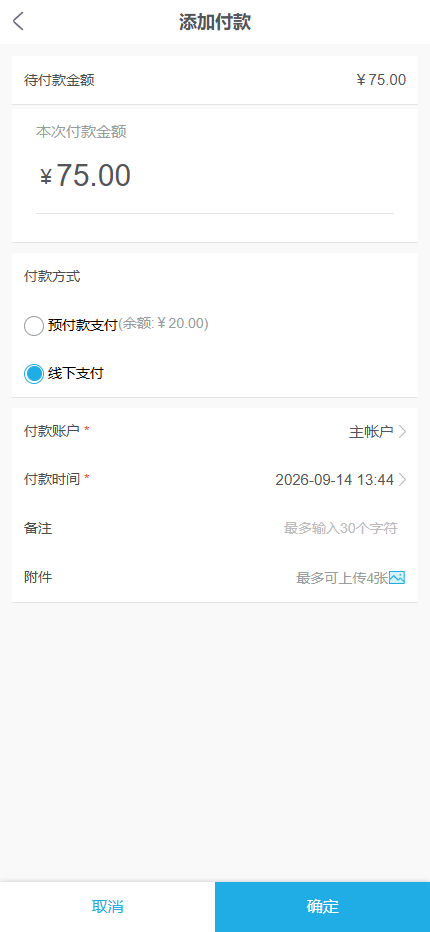
图4:这张采购抵过80元后待付75元,另显示预付款余额20元;选择何种付款方式仍需按当前单据核对。
把本次可付、暂缓和待收分别签认,再回查供方账户
对账结束应形成三张清单。第一张是双方无争议、达到付款条件的采购,列明原单、验收、已有抵扣和计划付款日;第二张是未到12公斤、质量异议及待审核付款,写明责任人和期限;第三张是31元未到取消、15.50元实物退供及可能的供方退款或抵账去向。采购签货和价的事实,仓库签实物交接,财务签资金与付款条件,供方确认其对账意见。不能因为月底必须关账,就把争议金额挂到不明“其他款”。
付款后核三处:采购单的待付是否按真实付款和预付使用变化,供应商预付款账户是否只减少本次使用的金额,退供应收或退款记录是否按双方约定关闭。若银行款已出但系统付款单仍待审,先解决状态;若退供46.50元被供方单独退回,不应仍作为本期货款抵减;若20元预付没有动用,结余仍应为20元。供方将来要求再次支付时,企业应能从本次结算单回到三张采购、各批验收、两条退供、预付抵扣和50元原付款,独立复算每一笔差额。
试运行时先选一家有分批到货的供方、一家有退供的供方和一家有预付款的供方。每家让采购、仓库、财务独立根据原单出数字,再对照供方账单找差异,而不是先给三个人同一个“应付净额”。统计未到货平均天数、退供待确认金额、预付余额存续天数和已付款未关联采购笔数,才能看到是采购履约、仓库验收还是财务归属拖慢了结算。系统可把采购、入库、退供、预付款和付款串成可查的业务链;企业真正需要固定的是哪一步形成有效事实,以及何时允许资金离开企业账户。