一家食材配送商推出“预存一万元送五百元订货额度”,两周收到一批客户充值。老板看银行余额增加,想把这笔钱拿去扩仓;采购却提醒,有些客户未来三个月要按活动价集中订货,企业还要采购、分拣、配送。若把充值到账全部当利润,现金看起来好,后续供货高峰和退款来时却可能缺钱。预存款的经营价值在于提高采购确定性和回款速度,但它先带来未来交付责任,商品真正交付后的毛利才需要按实际成本、优惠和售后重算。
这里要区分客户支付的现金、系统可抵扣余额、活动赠送权益和已经完成的订单。商猫云链可以记录客户预存款、返款或权益余额、下单抵扣、订单与收退款;企业仍须按合同与适用会计、税务规则确认收入及负债。本文讨论经营核算方法,不把页面余额直接等同财务报表的会计科目,也不建议借“过期作废”来消除真实应履行的客户权利。
一笔充值拆成四本账,先看企业还欠客户什么
客户实付一万元,假设活动另赠五百元可抵货款,手机商城显示可用一万零五百元。企业银行实际只进了一万元,赠送五百元不是新增现金;客户尚未取货,企业也没有因到账就完成一万零五百元的商品交付。内部至少分四个口径:第一是已到账现金,需与支付流水、银行和客户核对;第二是客户尚可用于订货的本金及活动权益,按来源分列;第三是已下单未发货或部分发货的履约责任;第四是已经交付、扣除优惠和退货后形成的实际交易结果。若客户充值后又退款,这四本账要沿原充值和原订单变化,不能另建一条“负销售”冲平。
预存款、退款余额、订单应付款和退货待退款也不能混为一个数字。手机管理端对账结算示例把账户结余拆为预存款余额、退款余额、订单应付款和退货待退款,说明客户眼中的“还能用多少钱”背后有不同来源。画面里的金额只是示例,不代表这家企业实际还有多少待供货;财务仍要按客户、交易和期间对底层明细。积分和优惠券则属于营销权益,使用门槛、有效期和是否可叠加各自不同,不能一股脑加进现金余额。
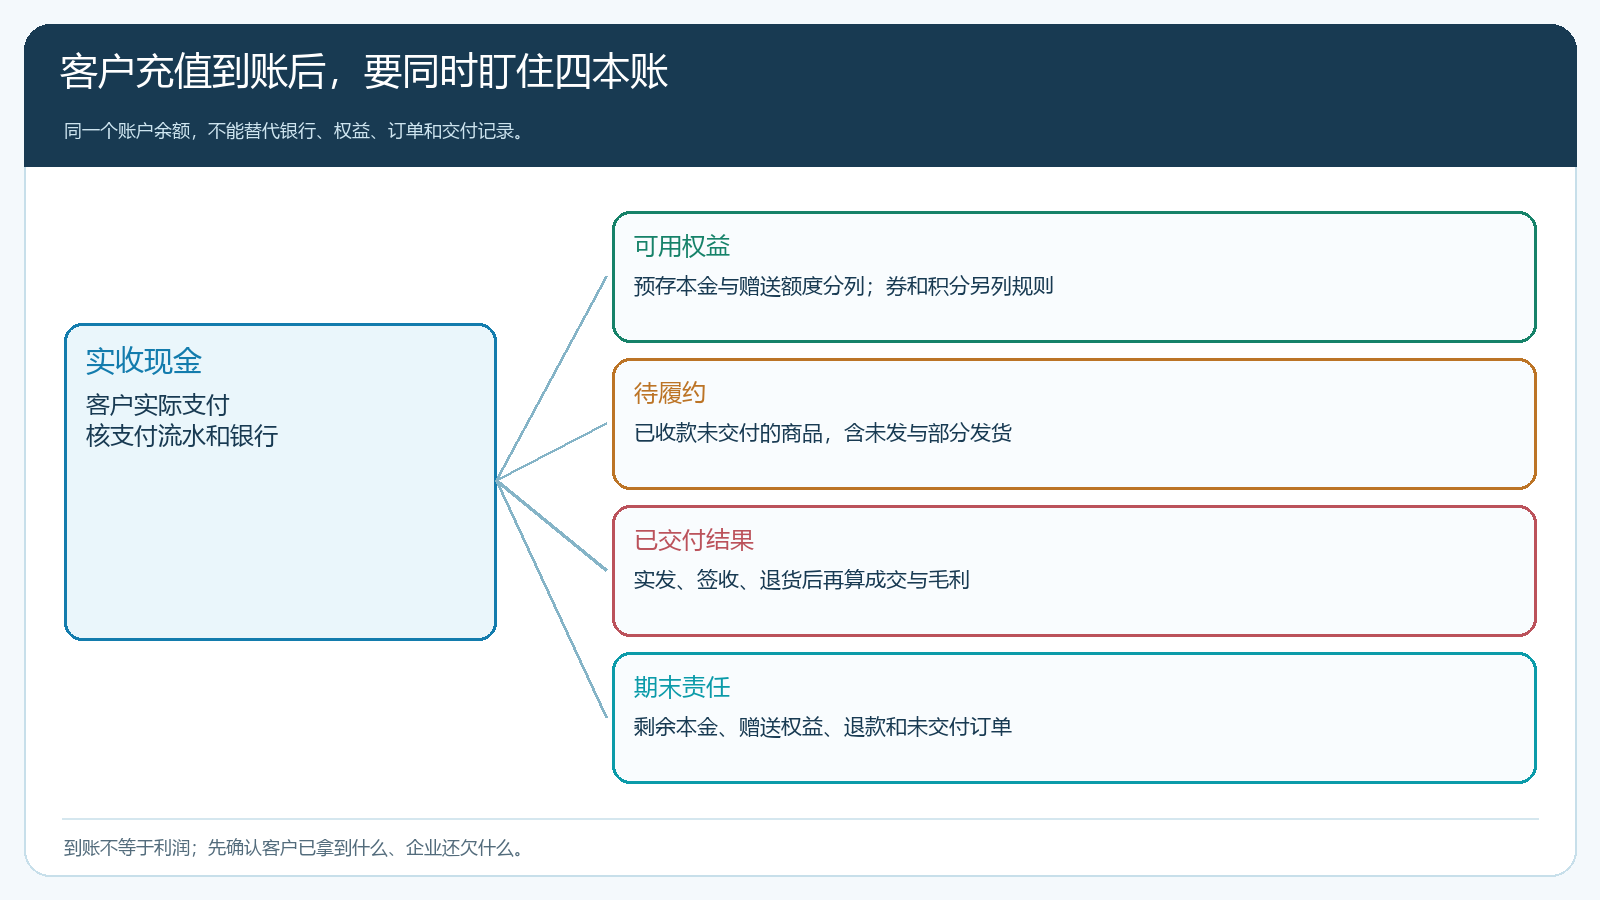
图1:现金到账是起点,后续抵扣、交付、退款和营销赠送要各有记录。
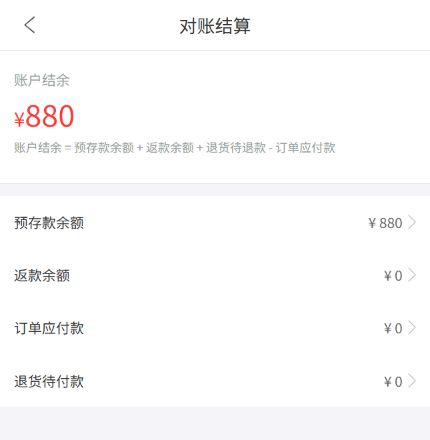
图2:页面结余应继续追到来源流水,不能直接把汇总数字记成利润。
活动开始前,用未来订单模拟供货和现金缺口
充值带来的现金可缓解应收账款,但客户一旦集中消费,采购款、包装、人力和配送费会在发货前后发生。先选近期真实订单结构模拟:客户常买哪些SKU,毛利和保质期如何,是否有合同价或其他优惠,通常多久消费完余额。以一万元实收、五百元赠送为例,若客户以一万零五百元的账面购买力采购商品,假设商品采购与履约的实际可归因成本是九千三百元,不能简单说“赚了一千二百元”;还要看赠送额如何抵扣、客户是否退货、成本是否随采购季节上涨,以及是否还有未交付余额。数字只是算账示例,不能代入真实客户政策。
企业要做一张未来四到十二周的滚动表:期初未用余额、预计订单抵扣、必须采购的货值、配送支出、可能退款、剩余可用余额。特别是生鲜、冻品和节庆商品,充值高峰与供货高峰可能高度重叠;不能因为钱先到了,就把全部现金锁进扩仓、设备或其他长期投入。若活动规模越来越大,按客户群和商品毛利拆开,低毛利大额预存与高毛利小额预存的供货压力完全不同。客户消费速度超出原预测,应补采购和配送安排;消费慢于预测,也不能把闲置余额立刻当作“沉淀收益”。
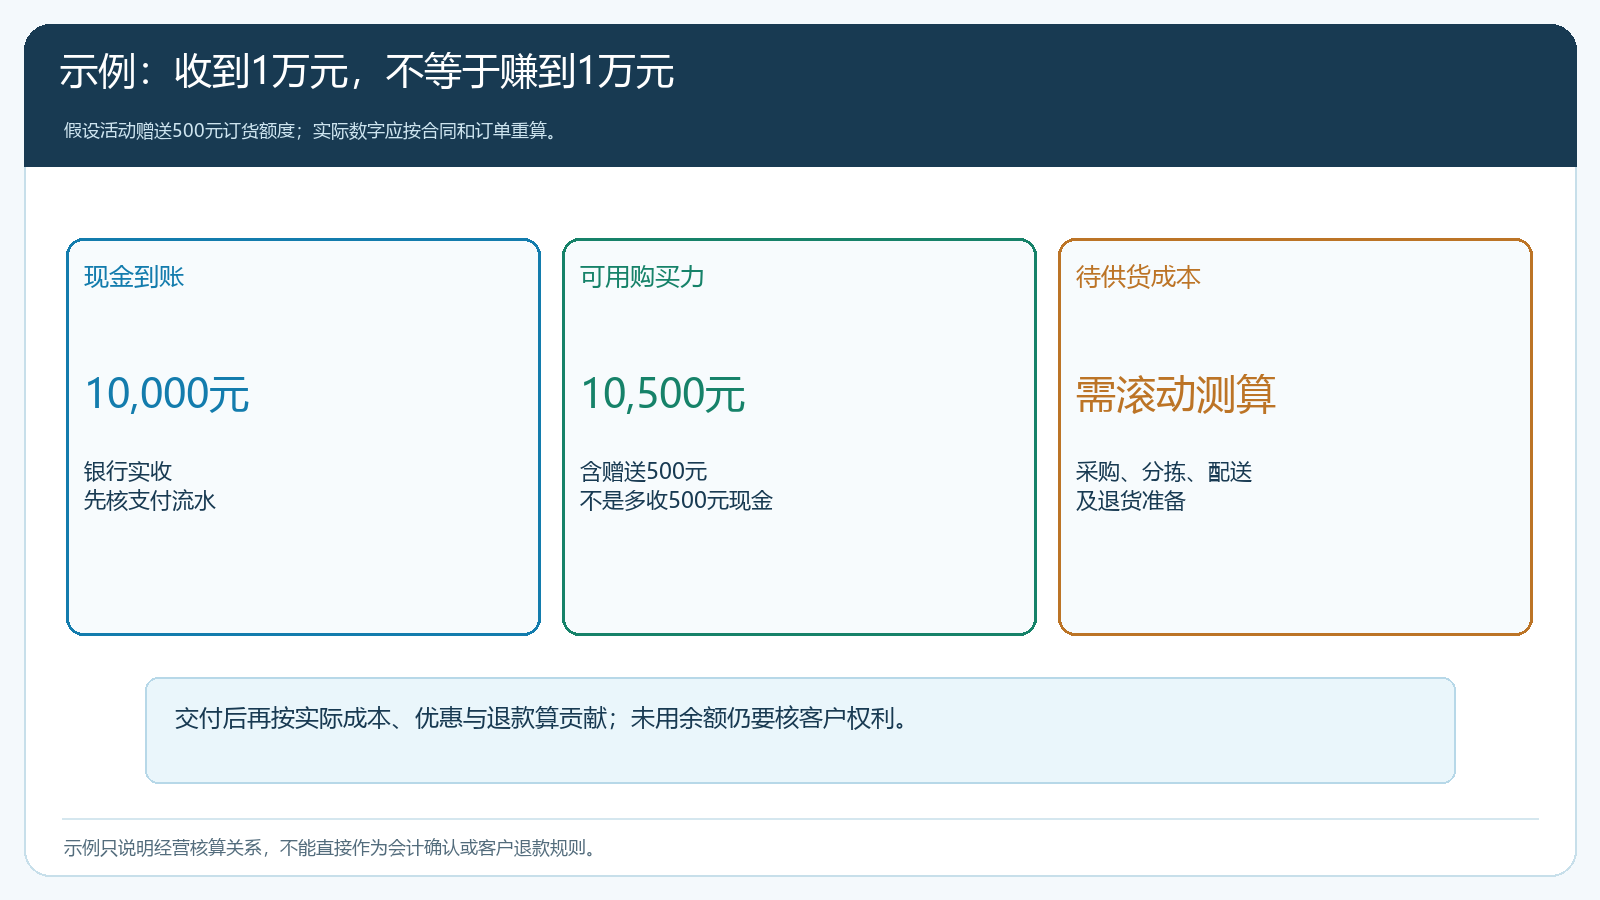
图3:先模拟采购和履约资金,再决定活动规模与现金可用于何处。
从客户下单到订单完成,沿原交易扣减余额
客户手机商城下单时,先核商品与价格、可用余额、活动赠送条件和其他优惠叠加结果。余额不足时,若系统与企业政策支持组合支付,要清楚显示余额抵扣多少、还需支付多少;付款不足的订单不能因为账户里有赠送额就视为全部收清。订单提交后,财务和客服能从客户、原充值流水、订单和付款记录判断余额是预占、实际扣减还是退款回退。具体扣减时点应按系统当前状态与企业配置核验,不能凭文章假定所有订单一提交就完成交付。
若客户同一笔订单分批出库,资金口径和实发口径也要分开。客户预存款可能已用于全单付款,但未发商品仍是待履约;若后续缺货改商品,新增差额或应退金额要在原单关联处理。客户取消未发部分,先核原优惠分摊与订单变更,再确定返还到余额还是原支付渠道。退货商品如果已经在活动范围内抵扣,退款不能重复返还现金和余额。对账时以“客户支付了什么、收到什么、还欠什么”为顺序,比先看账户总余额更容易发现异常。
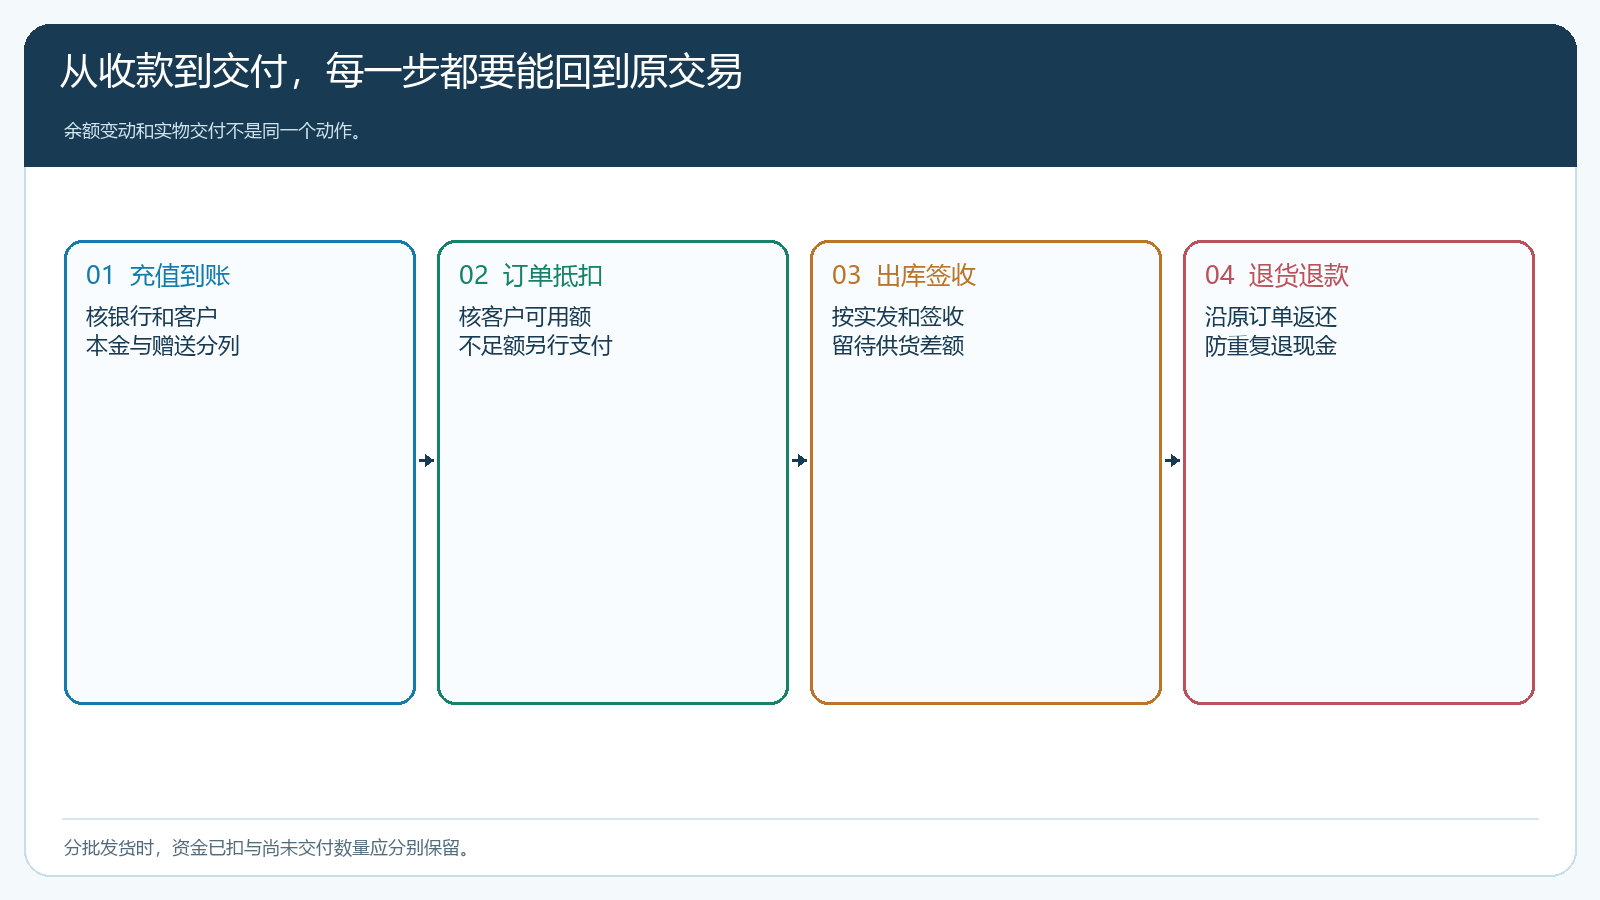
图4:余额减少不等于商品已交付,发货、签收与退款要回到原订单核对。
赠送权益和优惠券另算,避免把营销成本藏起来
预存活动可能同时发券、返款或积分。它们激励客户复购,但来源和使用范围不同。后台优惠券示例有金额、领取后有效期、每人限领、满额门槛和叠加说明,这证明券本身是一套交易条件,并不等于现金充值。企业若规定“充值赠额可与满减券叠加”,试单必须算叠加后毛利;若不可叠加,手机端要让客户在提交前看见限制,免得充值后才发现预期权益用不了。赠送额度是否可退、退款时如何扣回已使用优惠,都应在活动上线前由经营和财务确定并告知客户。
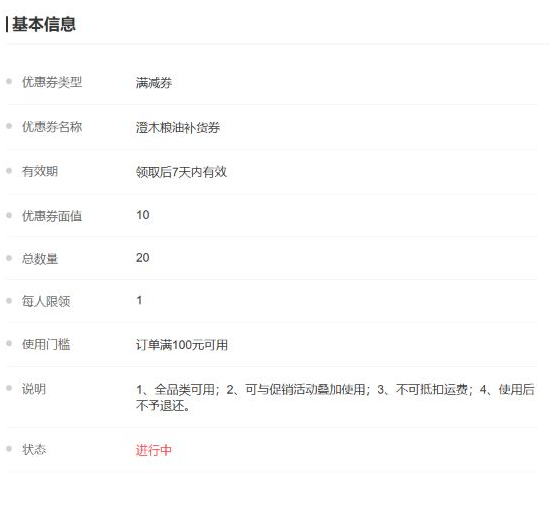
图5:优惠券是附条件营销权益;与预存款本金分开设规则、分开复核。
到期设置也不能替代履约责任判断。优惠券是否到期、未消费的充值本金怎样处理、活动赠送权益何时失效,是不同问题。客户权益条款要清楚、可回查,必要时经法务财务复核;不要默认系统显示“活动结束”就可以把客户本金清零,更不能用未核实的余额冲当年度利润。若客户长期不消费,销售应了解其采购计划是否变化,必要时帮助客户安排适合的供货,而不是单方面把“不动的余额”当收入。
活动复盘看净贡献和待履约余额,而不是看充值额排名
按客户或客户群把实收充值、赠送权益、已用余额、尚未履约订单、退货退款和期末未用余额连起来,再与实际毛利、采购波动和配送费用比较。若充值量高但客户只买低毛利商品,还叠加券和急送,活动可能放大了工作量而非贡献;若客户持续按计划补货、现款采购且配送可合单,活动可能降低占款和获客成本。两种结果不能被“本月收到多少充值”一个指标盖住。
复盘还要看客户体验。客户充值后,常购商品是否买得到,实到数量与订单是否一致,余额明细是否解释得清,退款是否按约及时处理。如果体验差,现金前置只是把未来争议也前置。对账差异集中在哪个环节,就修哪个环节:充值到账未登记、赠送规则误叠加、订单取消余额未回退、退货退款重复处理,或部分发货仍把全部订单算作完成。问题修正后再扩大充值活动,不把表面现金增长当成经营效率提升。
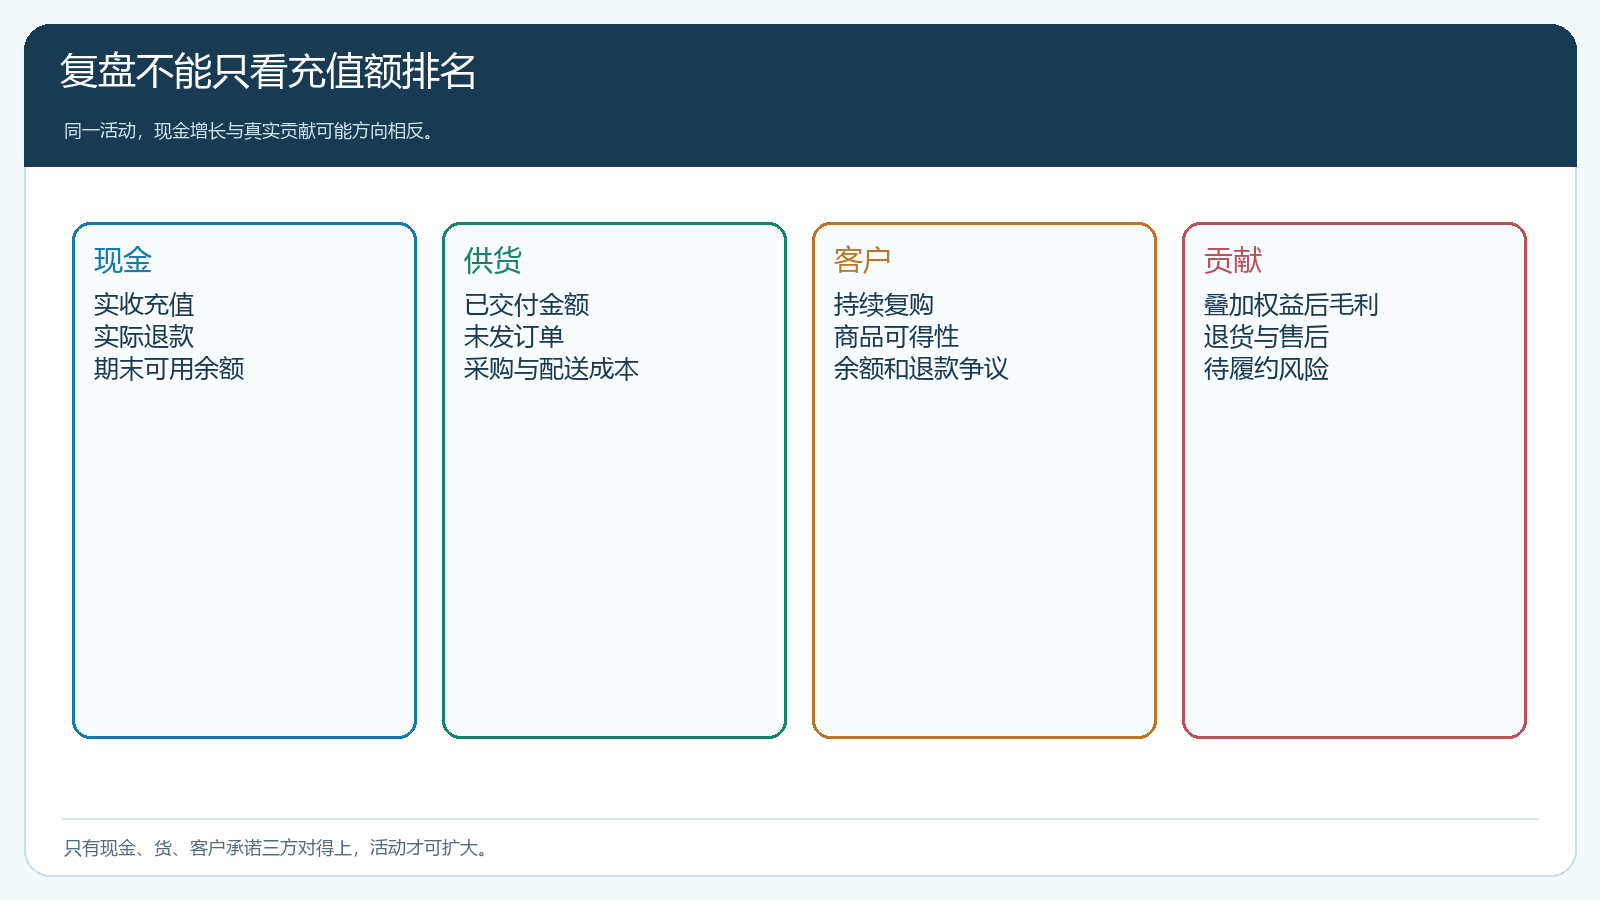
图6:活动是否值得继续,要看交付后的真实贡献和仍欠客户的货与钱。
先选一组客户试运行一个完整订货结算周期
挑选有稳定采购规律的客户,统计他们过去一个周期的商品结构、付款方式和退货率。经营负责人确定实收与赠送额度、使用门槛、叠加边界和客户沟通文本;财务测算即使多数客户在两周内集中用完余额,采购和配送现金是否足够;采购确认重点SKU可供量。活动上线后,用代表客户试充值、余额抵扣、余额不足补款、整单取消、部分退货和券叠加,逐笔核客户页面、管理端流水和实际银行记录。一个路径不通,先缩小活动范围,不用客服手工改数字暂时遮住。
周期结束时,不仅验活动带来多少现金,还要抽查每一笔典型业务能否从充值回到订单、出库、签收和结算;期末客户尚可使用多少余额,企业还有多少已收款未供货,实际交付后留下多少净贡献。若这些问题答不上来,即使充值金额翻倍也不应继续扩量。把现金、货和客户承诺对应起来,预存活动才是改善回款与复购的工具,而不是把未来供货成本藏进今天的漂亮报表。