一家公司同时做门店现款、小食堂月结和连锁客户预存时,经营看板上的“销售额”“收款额”和“客户余额”很容易被当成同一个结果。实际它们回答不同问题:商品交了多少、今天新收进多少钱、还有多少待收,以及客户过去付的钱还对应多少交付承诺。若把预存消费再记作本期现金,把月结销售当作已经回款,老板会误以为新业务足以继续采购;若只看本期新收款,预存客户的正常取货又会被错判成没有价值。正确的比较要把三类客户放在同一交付周期、同一商品与成本口径下,再单独看资金进入的时间。
各交付一万元,为什么本期新收款只有一万元
设本周现款、月结、预存客户各收到一万元商品,三笔订单均已按实际数量交付。现款客户在本周付了一万元;月结客户暂未付款,本周新增一万元应收;预存客户用上个月已充值的一万元余额抵付,本周没有再次转账,客户可用预存余额减少一万元。三类本周成交合计三万元,但本周来自这三笔订单的新现金只是一万元,另有一万元客户欠款,而预存客户的这一万元现金在上个月就进入企业。预存账户里的钱是否仍留在银行,要回到实际账户余额和已发生的采购支出核,不能从“客户余额归零”直接推断钱已经花完或仍可自由使用。
这个表述是经营分析口径。订单的会计收入、预收款列报和税务处理,需要财务按交易合同、实际履约及适用规则判断;不能因为商城显示“支付成功”就自动把全部充值额当成当期销售。另一方面,若现款订单未交付、月结订单有退货、预存订单只交了一半,也不能机械地按各一万元比较。先固定为同一批已交付业务,才能看清不同付款方式对本期资金的影响。
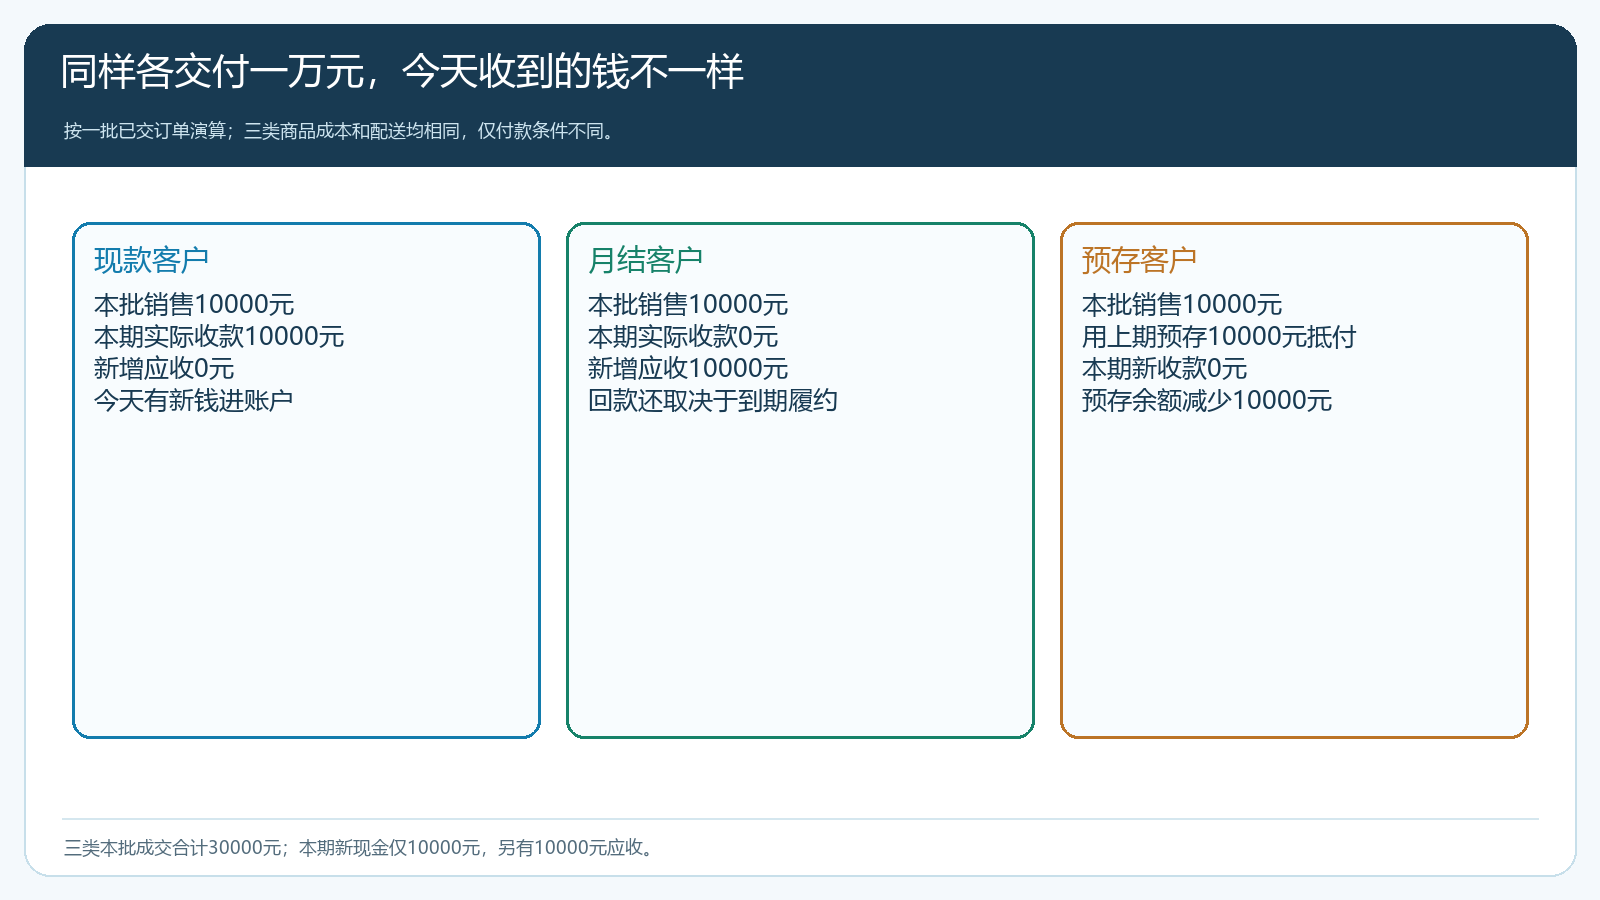
图1:三类客户的本批成交额相同,本期新现金、待收款和过去充值的抵用不同。
预存账户要按充值、使用和退款逐笔核,而不是只看余额
预存客户上期先付钱,企业因此提前有现金安排采购,但也承担后续供货或按约处理余额的责任。到本期下单,客户使用旧余额支付,资金没有第二次从客户账户流入。财务应核充值凭证、客户账户变动、订单抵用金额、实际交付和退款是否互相对应。客户充值一千元,后来一笔业务扣一百二十元,余额变成八百八十元,这三个数应能从账户明细串起来;这张真实系统画面只展示充值和扣款的记录,不能单凭它判断扣款对应的商品已完整交付,也不能证明银行里仍有八百八十元专款。
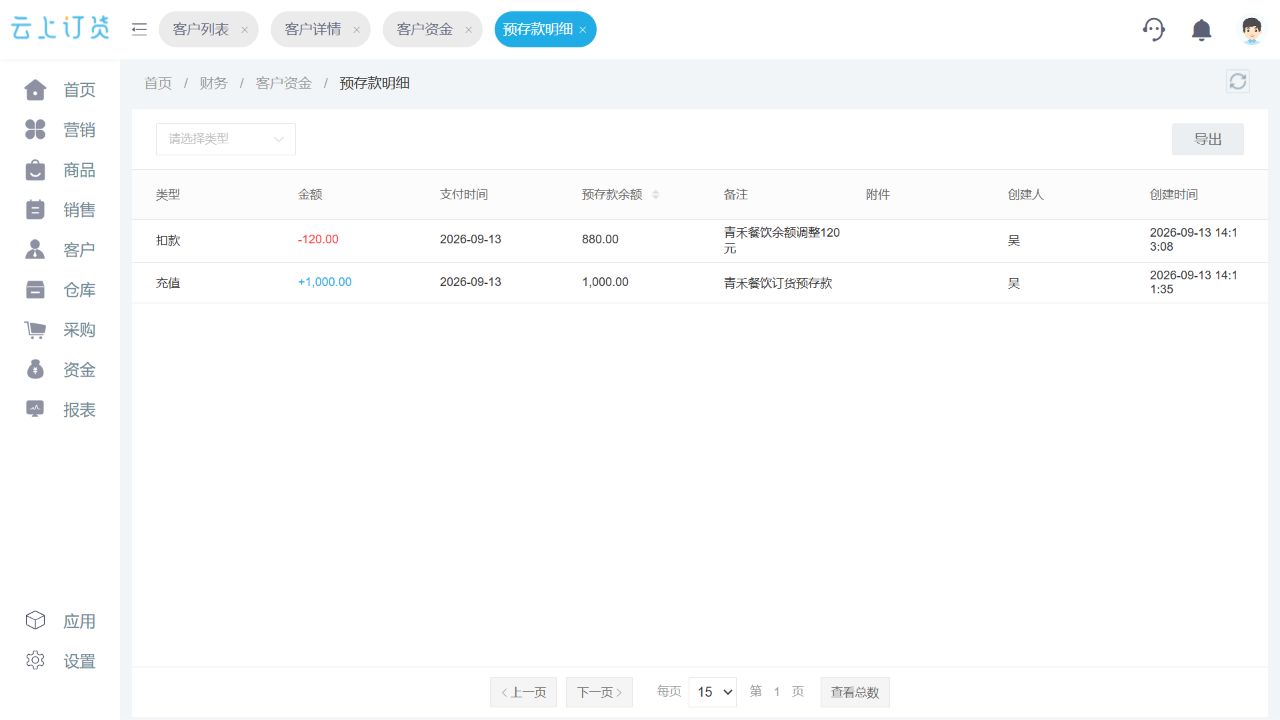
图2:管理端可以逐笔查看预存款变动;消费、退款或人工调整还需回到原订单及收付款凭证。
最容易发生重复计算的是跨期汇总:上月把客户充值算进“本期银行收款”,本月又把余额抵用算进“本期客户新付款”,两个月合起来会把同一笔现金数了两遍。若给预存客户搭配充值赠额或返款,则更要区分客户实际支付金额与平台赠送的权益,优惠承担方和使用条件也不能混为现金。退货时若金额退回预存账户,客户余额增加但企业银行账户未必当日流出;若按约原路退款,银行支出才发生。管理报表要分列“客户真实充值、余额抵用、赠额抵用、退回余额和实际退款”,不应只留一个净额。
跨期看预存,把上期收款和本期交付接起来
还用上面的预存一万元举例:上月客户转入一万元,企业记录充值;本周客户提交订单、选择一万元可用余额;仓库按实发数量交付,账户相应扣减;期末客户余额为零。若此时老板查看上月现金,应看见一万元真实流入;查看本周销售,应看见相应已交订单;查看本周新收款,则不能因旧余额被使用而再多出一万元。相同客户可能本周又充值三千元且用旧余额买货,需要把新充值三千、旧余额消耗以及本周实际交付列成三列,而不是把充值与消费抵用相加称作“客户支付”。
在商猫云链中,客户账户及变动明细、商城订单、收款或退款单据和交付记录承担不同证据作用。客户在手机商城看到余额可用,能减轻每单转款动作;管理端财务看到充值、扣款和余额变化;仓配仍须确认这张订单发了多少、客户签收多少。若商城提交订单成功但仓库少发,剩余款项应如何恢复、留待后补或退款,要沿原订单处理。金额一致却没有商品交付证据,不能认定这笔预存消费已经形成完整履约。
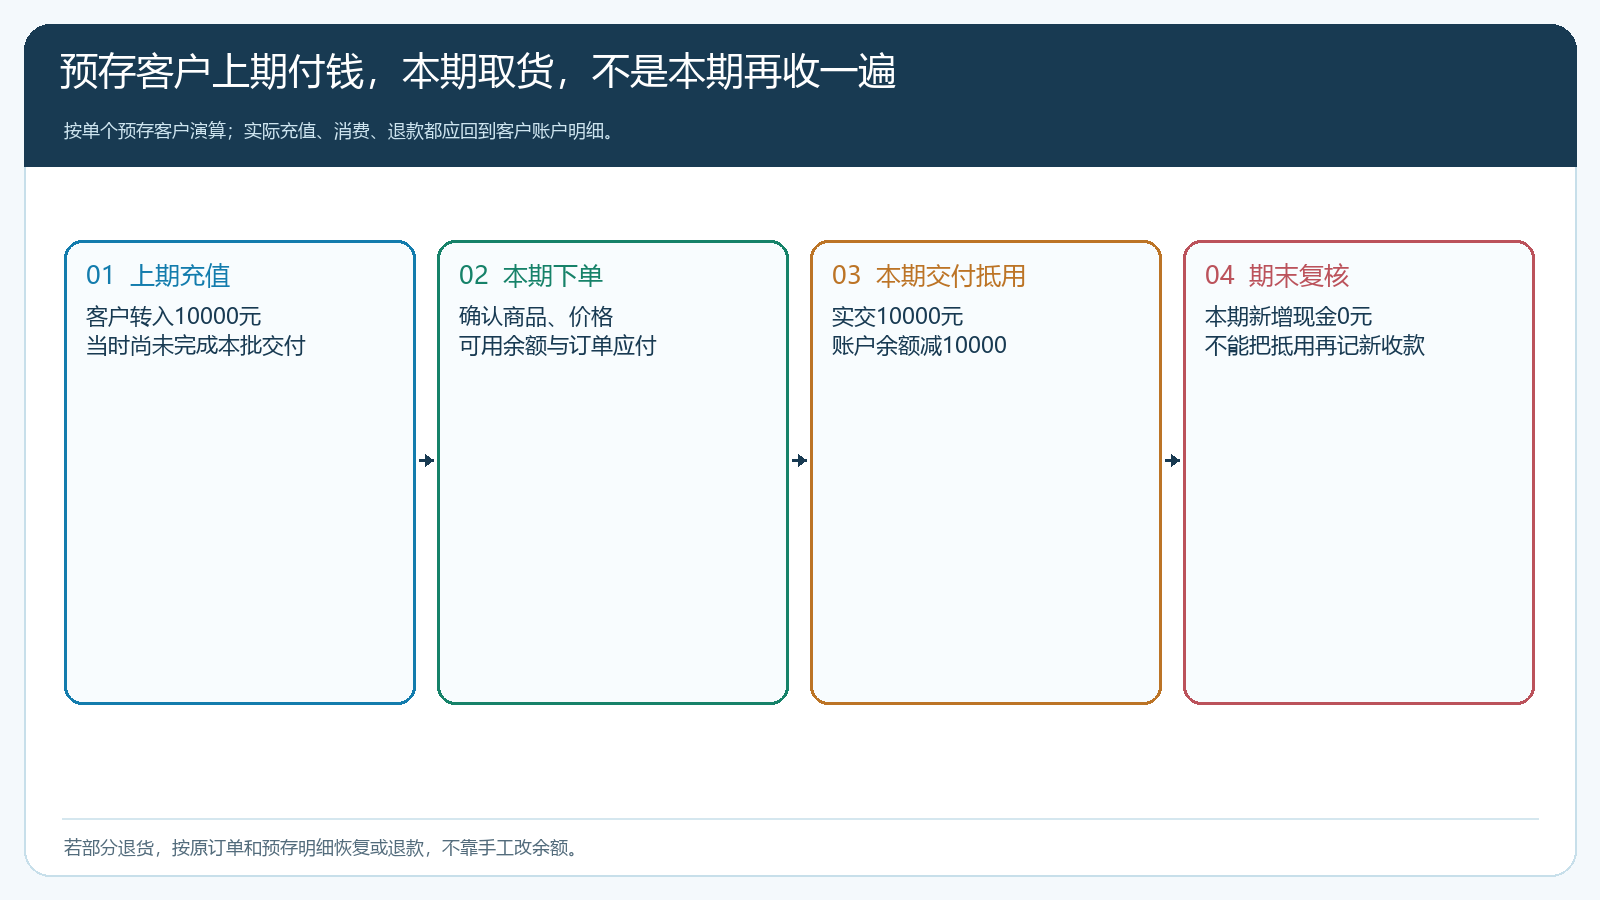
图3:预存客户的资金先到,商品后交;同一笔充值跨期使用时不产生第二次客户新付款。
三类客户毛利相同,也不代表采购资金需求相同
假设三类客户所订商品的采购成本均为八千元,每笔拣配和配送要五百元;每笔一万元成交的毛利为两千元,扣这项交付费用后各有一千五百元业务贡献,合计四千五百元。若本周需要为三笔订单同时付采购成本二万四千元和交付费用一千五百元,现金支出共二万五千五百元。本周现款客户新付一万元,月结尚未回款,预存客户用旧余额;只从“本周新收进的钱”与“本周为这批订单要付的钱”比较,会看到一万五千五百元差额。这个差额不等于企业最终亏损,也不说明预存客户没有资金价值:预存的一万元可能仍在企业账户内,上期入账时就应规划其对应采购和服务,不应把它视为不附带交付承诺的闲置资金。
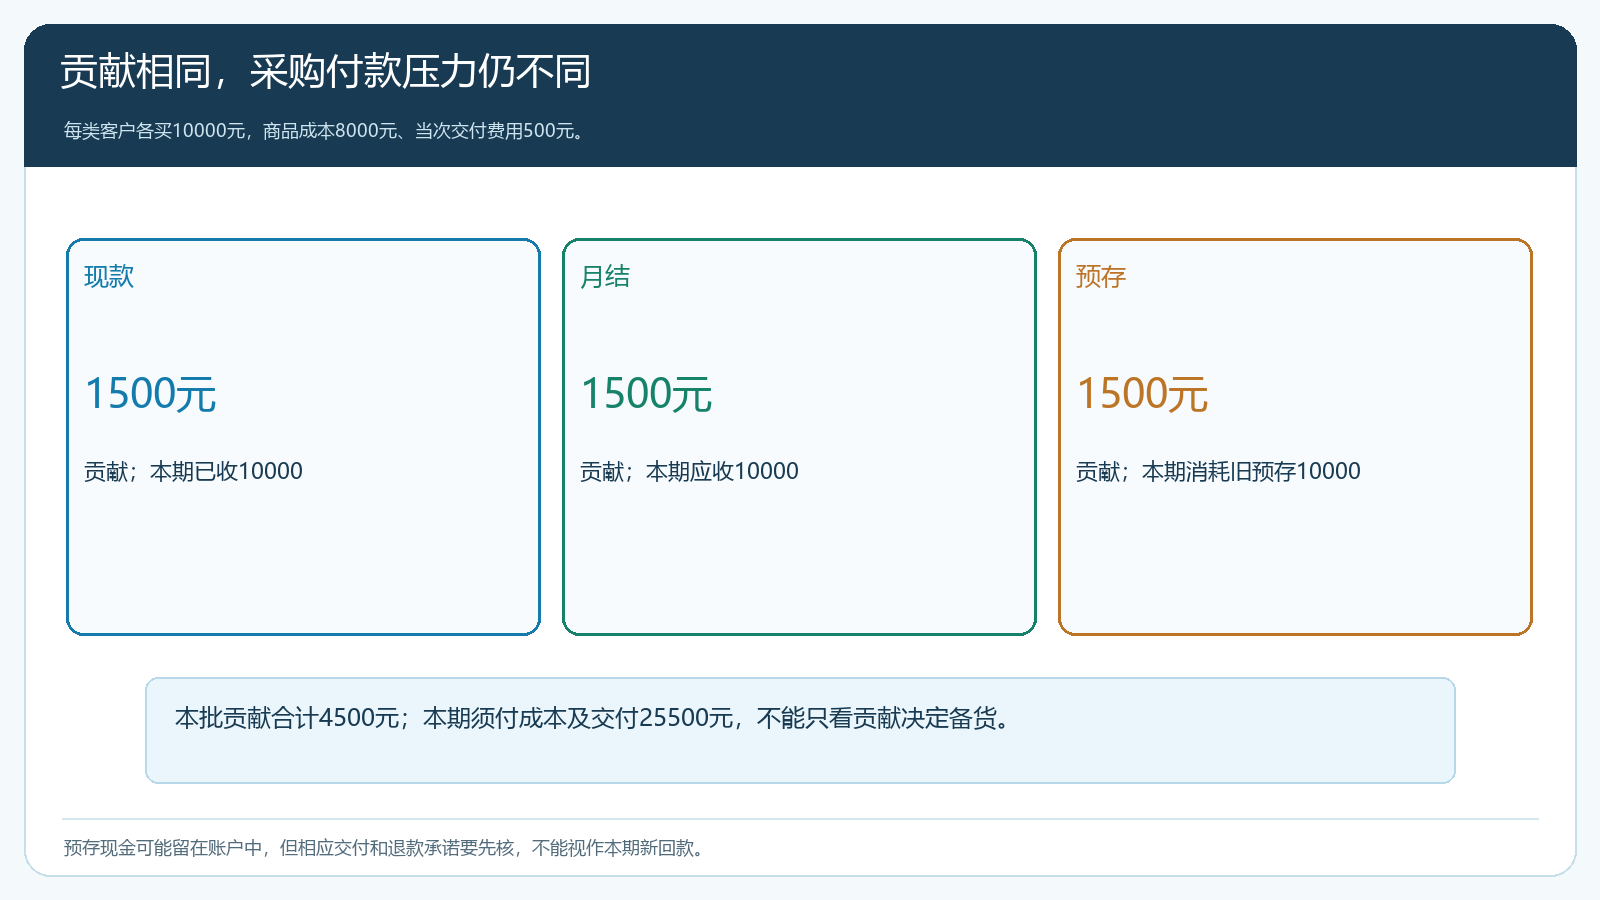
图4:毛利和交付成本相同,资金是否需要垫付仍取决于现款、月结及预存充值的具体日期。
用这样的账决定客户政策,不能只给现款客户打高分、月结客户打低分。月结客户如果规模稳定、价格较好、按期回款,仍可能值得配置库存;但它的授信额度、期限和供方付款日要匹配。预存客户虽然当周不再带来新钱,却已经提前支付并形成供货承诺;不能因为本期收款报表为零就压缩已承诺的交付。现款客户本期钱先到,但若价格过低、急配次数多,扣完实际成本的贡献可能低于其他两组。看现金时也要看毛利、服务投入和客户自然复购,避免用支付方式代替客户价值判断。
资源怎么分:先保已有承诺,再决定下一轮扩张
采购资金紧张时,先把三组已经成立的订单按客户希望交期、现有库存和供方确认时间排好。对现款客户,确认需求是否稳定、商品是否真的有利润,再保证可按期送达;对月结客户,核它是否已超额度、上一期是否逾期、这批新增应收能否在约定日回收,必要时改为分批发货或增加预付;对预存客户,核可用余额及既有订单承诺,不得因本周没有新充值就把已收款客户排到最后。客户历史价格、活动优惠、预存赠额也要沿实际订单单独核,不能拿同一价签推断三组利润一致。
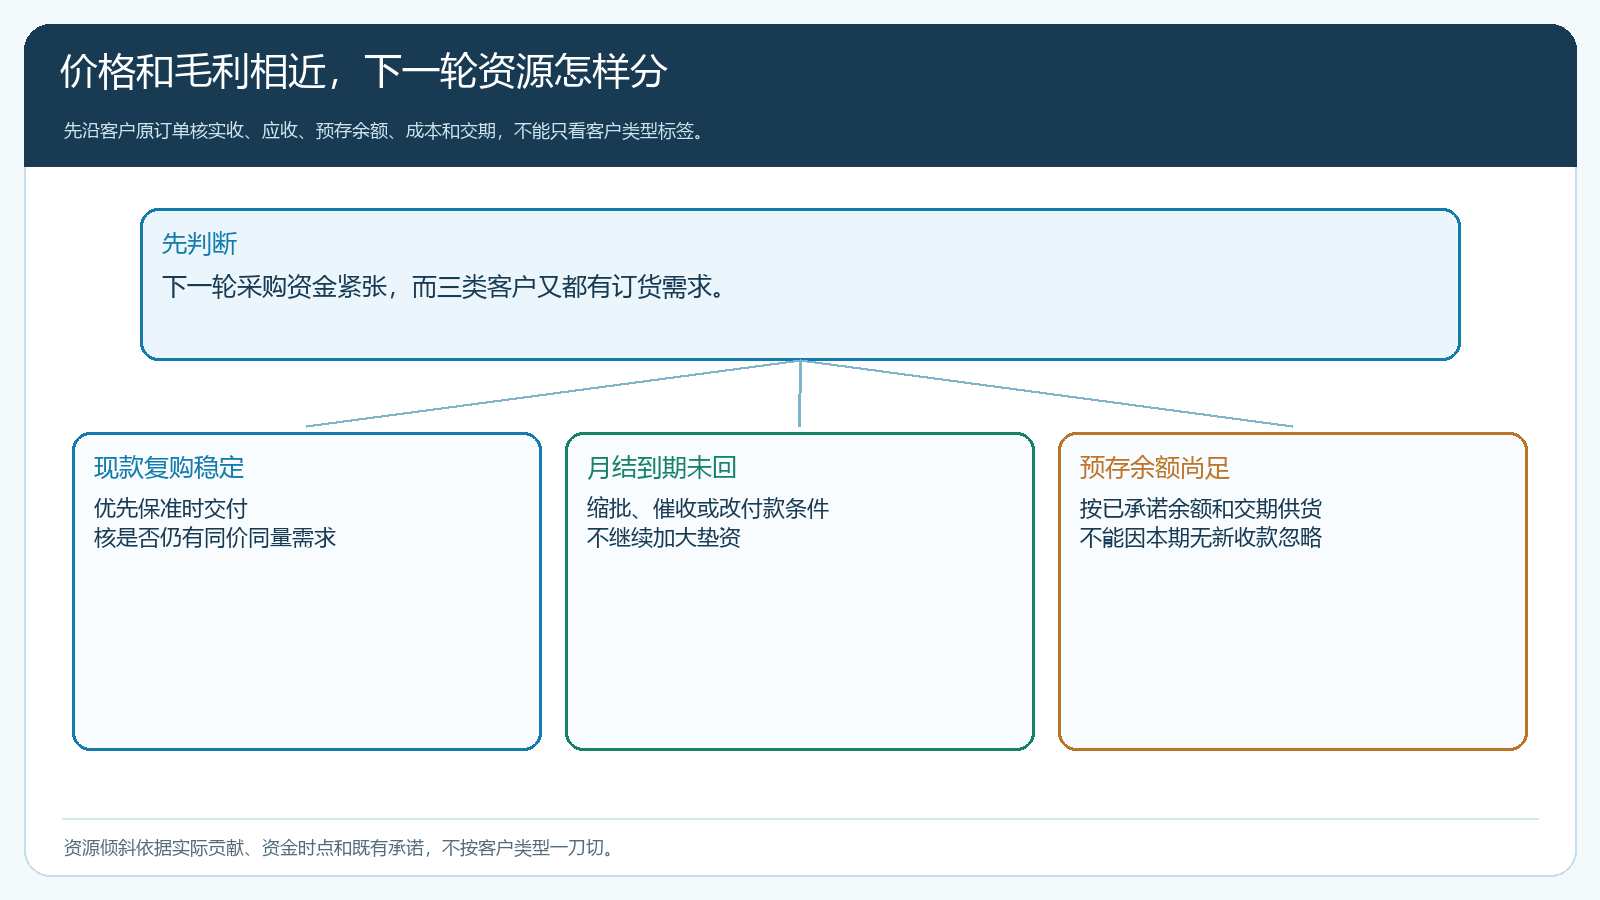
图5:下一轮投放要兼顾真实回款和既有供货承诺;月结逾期或预存不足时先改变条件。
若现款客户下单后仍未付款,它暂时不是“现款已收”;若月结客户提前付款,应按实际收款记录调整;若预存客户余额不足而系统允许部分余额加其他方式支付,应把两部分拆开。支付方式是订单当次事实,不是写在客户类型上的永久标签。销售承诺和系统里欠款周期、授信、预存余额发生冲突时,不能由仓库凭经验放货;应由销售与财务确认条件并把结果回到订单。
用一张“订单—资金—余额”桥表试跑四周
选择每类五至十位有代表性的客户,连续四周逐单记录:客户、订单号、实交日期、成交金额、商品成本和交付费用;再分列本期银行新收、往期预存抵用、本期新增应收、到期未收、预存退回及期末可用余额。把采购实际付款日和客户实际回款日放到同一周期。第一周由财务和运营确认三类字段口径,特别是预存消费是否误进“本期新收款”;第二周沿原单核退货与折让是否回写账户;第三周检查月结客户的账龄和现款客户是否存在未付先发;第四周才按真实贡献和资金占用调整采购与客户条件。
复盘时老板应能回答三个具体问题:这三类客户各自带来多少已交付销售和扣交付费用后的贡献;本期真实进入银行多少钱、其中多少来自新充值而非旧余额消耗;下一轮供方付款前,月结回款和预存余额所对应的交付义务会占用多少资金。若报表需要靠人工把充值、抵用和回款反复相加才能得出“增长”,说明口径尚未理顺。先把三类客户各自的订单、收款、余额与交付闭环跑通,再复制到更多区域和客户,老板看到的才是可用于采购和服务安排的资金事实,而不是一张漂亮的收款总表。