产地蔬菜、水果和水产品的采收重量会变化,分级、去皮、挑拣和运输又会改变最终可交重量。批发商若先大量收购再找客户,容易压货、损耗和跌价;先拿到客户预售订单再组织采购,可以把采购量贴近需求。但预售时客户下的是估计重量,货物实际送到后才知道签收数量。如果把预估额直接当最终应收,少送、多送、等级变化和退款就会集中到月末爆发。要经营这种模式,必须把预售承诺、产地采购、称重交付和差额结清串成一条能回查的记录,而不能只在订单备注写一句“按实结算”。
先约定价格单位、重量口径和可接受的交付差异
预售页面要让客户清楚看到品种、产地或等级、销售单位、预计重量、计价方式、期望到货日和付款条件。五百斤苹果是毛重还是可售净重?一箱是固定十斤还是按实际称重?不同等级能否混箱?这些问题决定订单金额,不能等到司机到店才解释。称重口径还应约定包装皮重、计量设备、允许的合理误差和客户复核方式。若按箱销售且每箱固定价,就不应在交付后又无约定地按斤补收;若按斤实结,则预售金额只是估算,要在客户下单时明示。
例如餐饮客户预订番茄二百斤,双方约定按净重每斤三元结算,允许实交在约定范围内浮动。下单界面可以显示预计六百元,但财务不能据此认定实际销售已经六百元。若客户需先支付订金或预收款,订金性质、抵扣顺序及交付差额的处理要按约定记录;若是账期客户,应按实际交付形成应收,并纳入客户授信。预售与预收不是一个概念:客户确认需求可能未付款,客户已付款也不代表货已经交付。系统里要分清订单状态和资金状态。
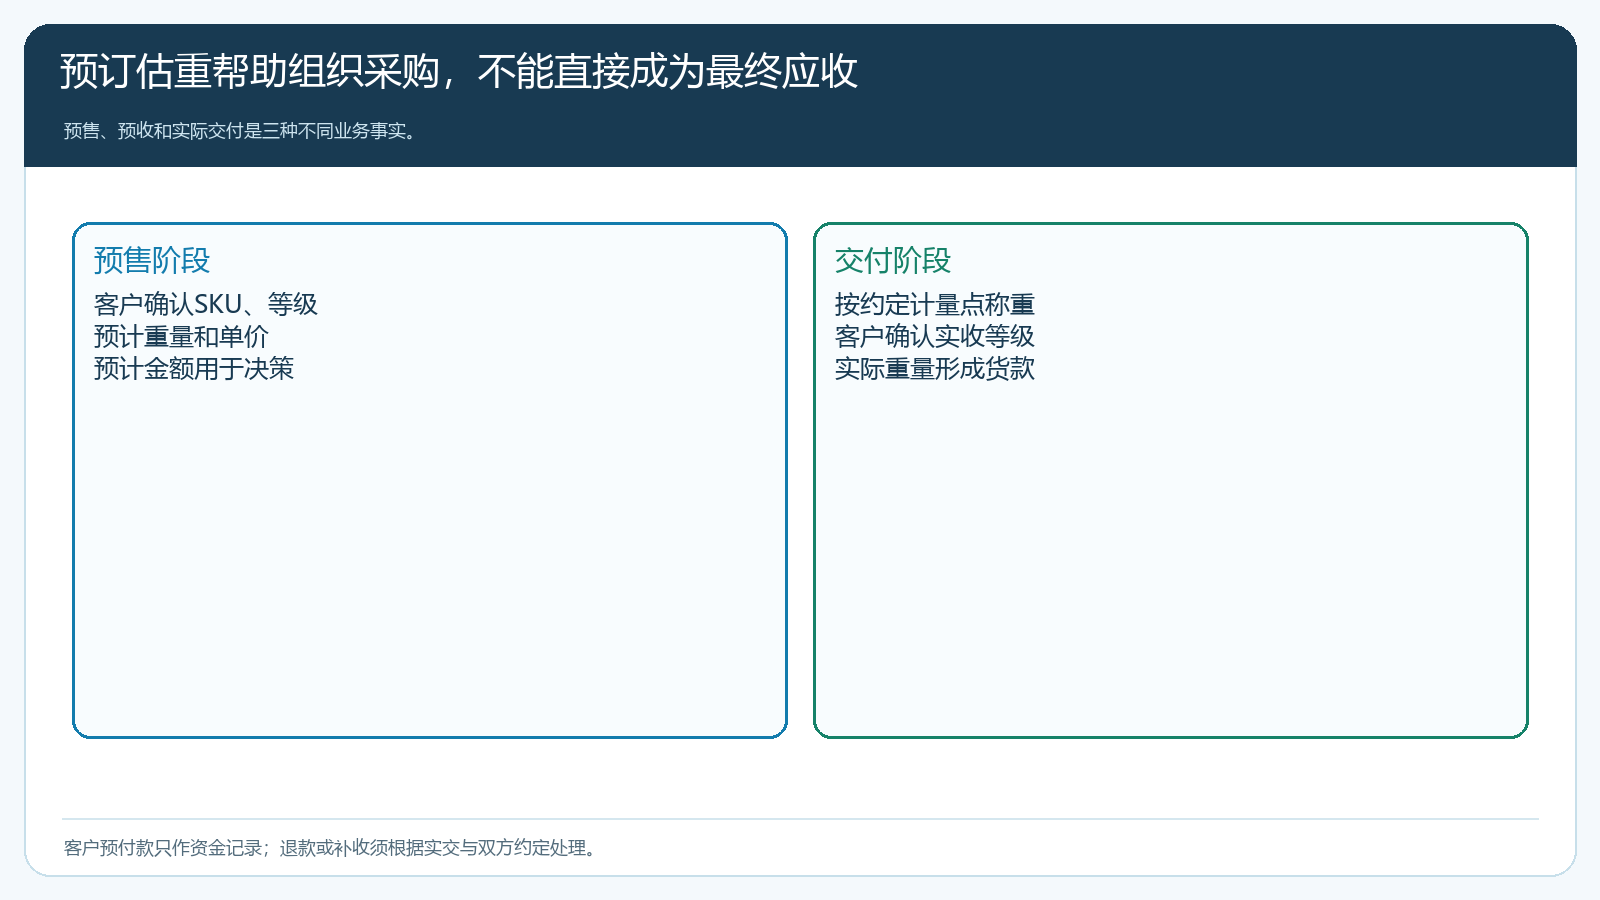
图1:预估金额是订购依据,最终货款由约定单价与客户确认的实际交付重量计算。
用已确认预售需求倒推采购,不拿所有咨询量当采购量
产地采购前先区分客户已确认订单、待确认意向和历史复购预测。只有进入确定交付周期的订单才直接形成采购依据;销售人员口头说“这周大概还要”不能等同已承诺销量。采购汇总时按SKU、等级、包装和交期看客户总需求,再核可用库存、预计挑拣损耗、可信在途以及供应商或产地的实际可采量。若预估有二百斤净重需求,不能向农户直接要二百斤毛重,因为分级与损耗后不够交;也不能机械加一个固定百分比而不看品种和当批质量。
可以建立简明的采购决策表:已确认客户净重需求一千斤,现有符合等级的可用货一百斤,预计产地分级出成率九成,则仍需满足九百斤净重,理论上需采购约一千斤毛重。这个数只是采购计划起点,不是系统自动承诺。采购人员还要核当天实际采摘量、质量和运输时效。若供应方只承诺八百斤毛重,按预估出成率不可能满足全部客户,应在发货前按客户合同、交期和用途确定分配方案,逐个告知客户,取得延期、替代等级或取消的确认,不把少货悄悄平摊。
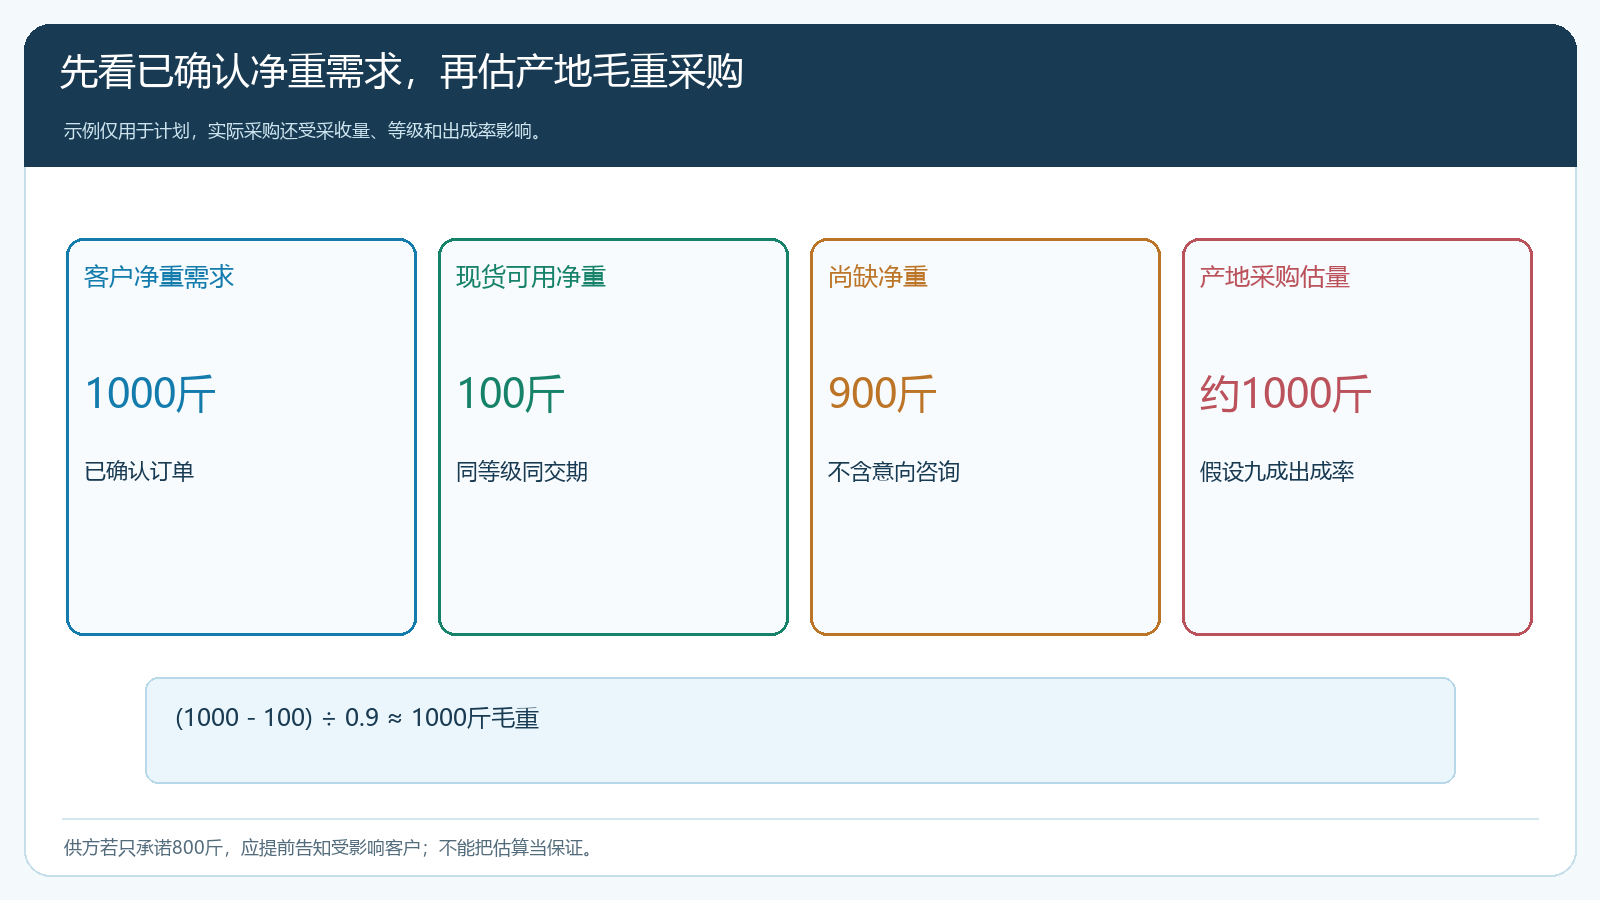
图2:客户净重需求、现货、分级出成率和供方可采量共同决定采购计划与缺口。
商猫云链可以承接客户下单、订单汇总、采购单、供应商到货和库存记录。产地的分级、出成率和采收安排若在别的系统或人工表中完成,应保留订单与采购单号、预计净重、实际毛重和最终入库净重的关联。不能把人工测算结果写进系统后就宣称系统已自动完成采收预测。采购时还要核采购单位和销售单位,尤其“筐、箱、斤、公斤”换算。单位映射出错会直接把理论缺口放大数倍,并可能造成无谓的采购和运输费用。
产地、仓库和门店的三次称重不要混成一个数字
这条链路中至少可能出现三种重量:产地收购时的毛重,仓库分级挑拣后的可售净重,客户门店最终签收的实收重量。三个数字不同不一定就是差错,但差异必须能解释。产地采购付给农户的钱,按采购约定对应的计量点计算;入库可售数量以仓库确认的商品等级和重量为准;客户销售应按约定的交付计量点与其确认的实收量结算。不能用仓库可售重直接替代客户实收,更不能在配送途中发生损耗后仍按原出库重量收钱。
具体做法是保留每个环节的时间、经手人、称重设备或单据、包装皮重、等级、数量和异常说明。例如仓库出库一百筐番茄,净重二百斤,门店只认可一百九十四斤。要先核是否少送、运输中破损、客户剔除不合格品,还是称重口径不同。司机不能直接把原销售订单改为一百九十四斤且不留原因;仓库也不能坚持出库二百斤就让财务按二百斤收款。需根据合同的计量点和质量责任,由仓配、客户服务与客户共同确认差异,补送、退款或质量争议分别处理。
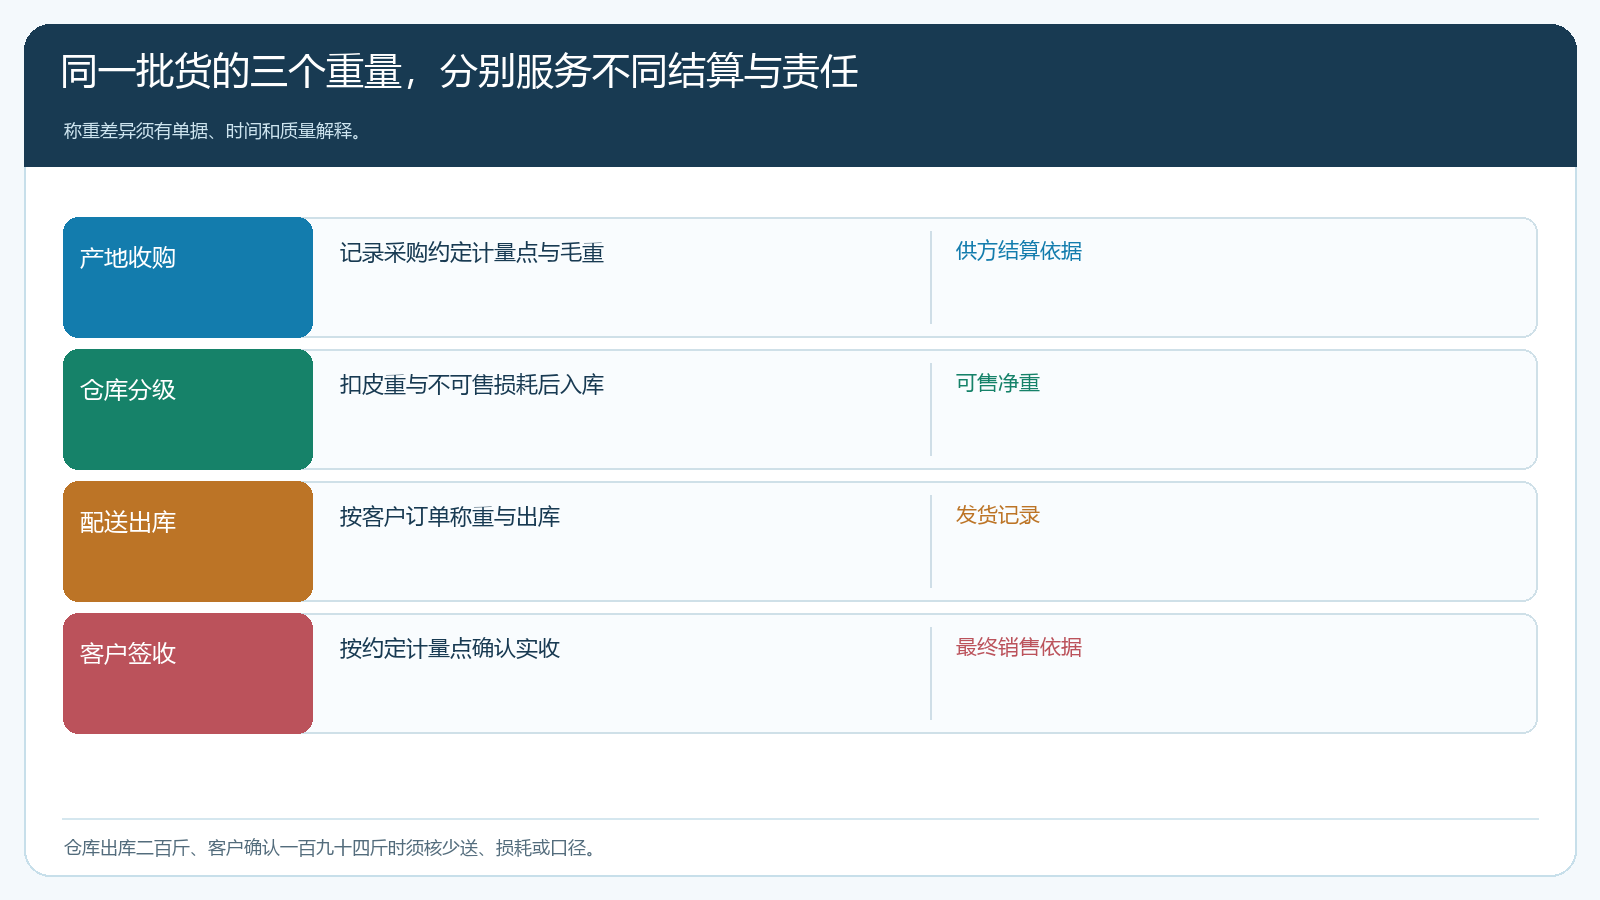
图3:三个重量服务于不同决策;客户货款取决于约定计量点和最终确认的实交数量。
同批货分给多家客户时,要保留批次或至少采购到货与出库的可追关系。水果分级后,A级与B级不能只用“苹果总斤数”相加;产地湿货在运输后净重减少,若双方约定按到店实称,差额也要反映到订单和账款。预售模式的优势是少盲目囤货,不是把不确定性转嫁给客户。企业应在报价和交期阶段把质量、数量和称重方式讲清,使客户能预期最终账单的变化范围。
按实际重量算最终应收,预付款与多退少补逐笔落账
若客户预订二百斤、预计每斤三元、预付六百元,最终按双方确认实交一百九十六斤计算,应付五百八十八元,剩余十二元应按约定退款或留作客户预存余额,不能默认为额外利润。若实交二百零五斤,应付六百一十五元,多十五元是否补收,先看双方是否允许超量交付及客户是否确认。未经确认的超送不能因为系统算出了差额就强制形成应收。若其中十斤降级应按另一个价格销售,还要分行记录等级和重量,不能用单一平均单价掩盖客户不接受的质量差异。
财务核对的顺序是订单估量与预计额、客户预付或授信、仓库出库、客户实收、质量退补、最终应收、实收款及余额。对账单要能从差额反查称重和签收依据。供应商端也要按采购协议结算实际收购量与质量,不能拿客户销售差额直接冲减供应商货款;产地采购、分级损耗、配送损失和客户退货各有责任边界。若客户有账期,实际应收应进入客户欠款管理,并观察回款周期,不因预售模式就假定没有资金占用。
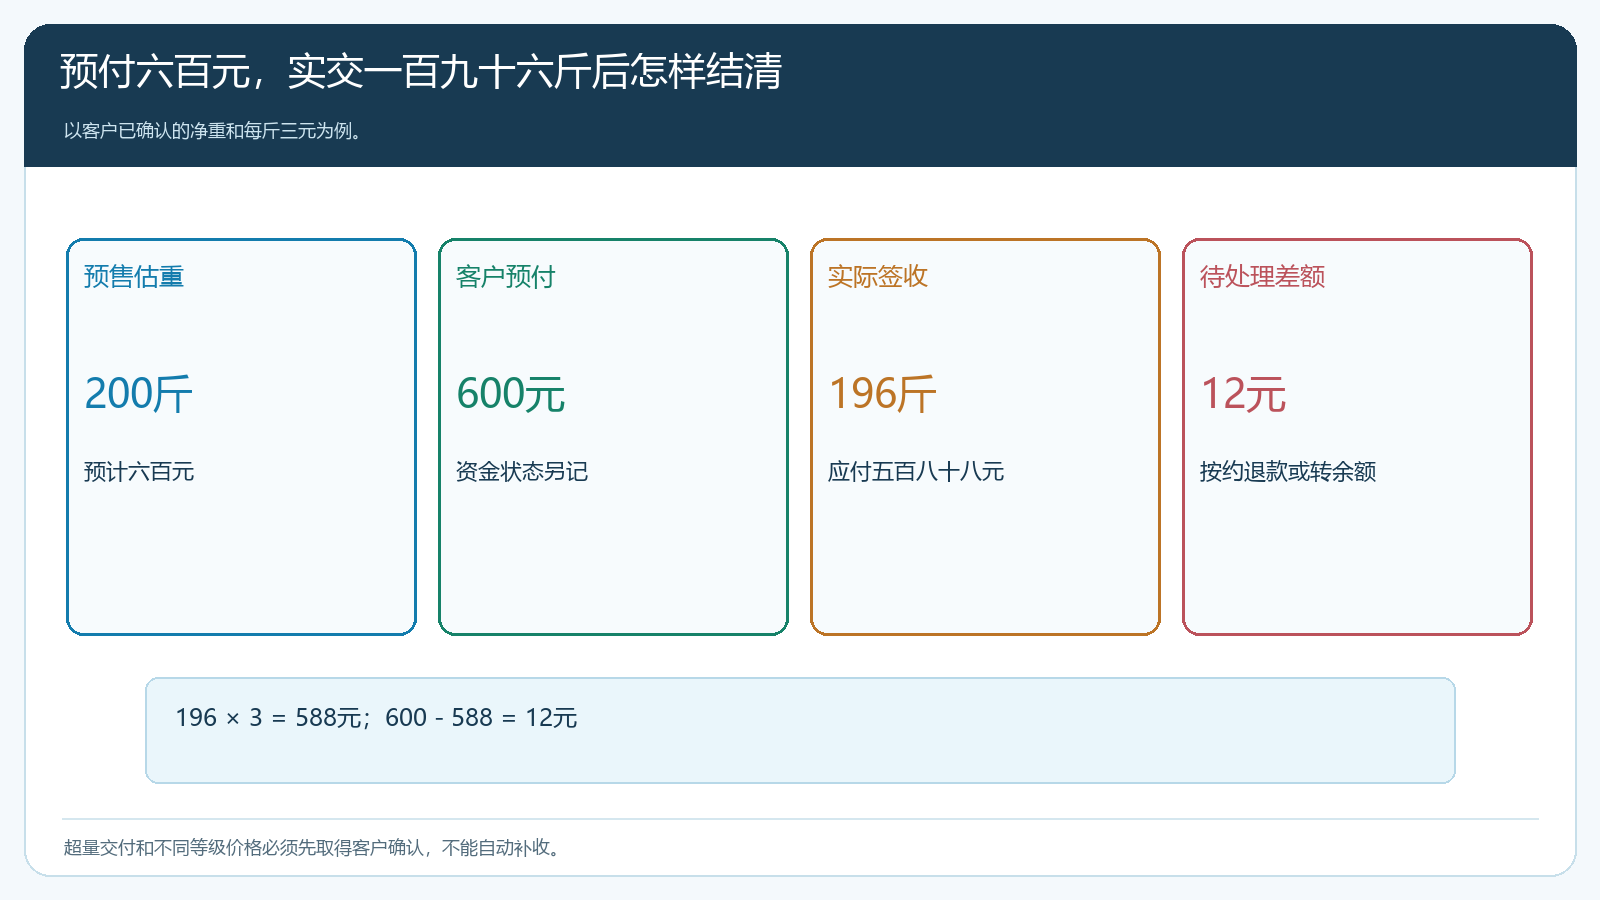
图4:客户实际确认一百九十六斤时,应收五百八十八元;预付六百元形成十二元待退或待抵。
先在一个品种和一条配送线路上验证闭环
试点可选价格和等级相对清楚、产地供给可追的一个品种,找三到五位愿意按真实重量确认收货的客户。第一周核商品规格、销售单位、预售价格、付款说明和预估交期;用手机商城代表账号下单,检查客户是否看得懂“预估”和“实结”。采购端留确认订单、供方承诺量与实际到货;仓库记录分级与可售数量;配送端取得客户签收和差异。至少演练一次少到货、一次客户实收低于预估,以及一次客户想要超量交付但未确认的情况。
复盘重点不是“预售成交额增长多少”,而是确认需求覆盖采购量的比例、实际出成率、损耗、缺货答复时长、客户差额结清时长和每批净贡献。若预售已卖出但产地供给屡次不足,应收紧预售数量或延长通知期;若实称争议集中在包装皮重,先统一称重口径和交接凭证;若客户普遍不接受多退少补,就要考虑固定规格包、价格区间或现货销售,而不是强推按实称重。只有客户明白账、采购少压货、财务能逐笔结清,这种先单后采模式才真正可复制。