总部替区域客户组织供应商货盘,最担心的是客户三十天后才付款,供方却要求当天结清。销售额越大,订单和采购的现金时点差越大,企业可能表面利润增加、银行余额却持续下降。让适合的客户线上先付或预存、供方按真实交付约定结算,可以缩短资金占用,但这不是“零垫资”魔法,也不能把对供方已到期的款无限往后拖。应按客户订单、实际交付、客户到账、供方实收与合同付款节点画现金日历,看每笔业务是否真的留下正向时间差,以及退款、短送和售后会怎样改变这条线。
先拆三种订单,不要用一种收款规则覆盖全部客户
稳定高频的中小门店,可以在商城完成下单与在线支付,企业再按已确认需求采购;大型食堂或连锁总部可能坚持验收后月结,必须走单独授信与回款管理;新客户或定制商品可采用订金、余款或约定节点,但要明确商品可否取消与退款条件。客户付款方式由真实合同与经营策略决定,不因为系统支持在线支付就承诺所有客户必须先款后货。若关键大客户的采购额很大但回款周期长,企业要决定是否限制其品类、额度或区域,并核服务利润能否覆盖占资和坏账风险。
线上付款确认时,销售订单仍要保留客户、商品、实际成交价、支付方式和到账状态。支付成功不是商品已经交付;客户收到两项、第三项缺货时,未交项退款或补送需回到原订单。预存款余额也不是企业可以无条件转作任意供方付款的自由资金,要核客户余额、具体抵扣记录和适用规则。实际资金到账与页面支付状态若不一致,财务先核支付渠道结算及银行记录,不按一张成功截图直接给供方安排付款。
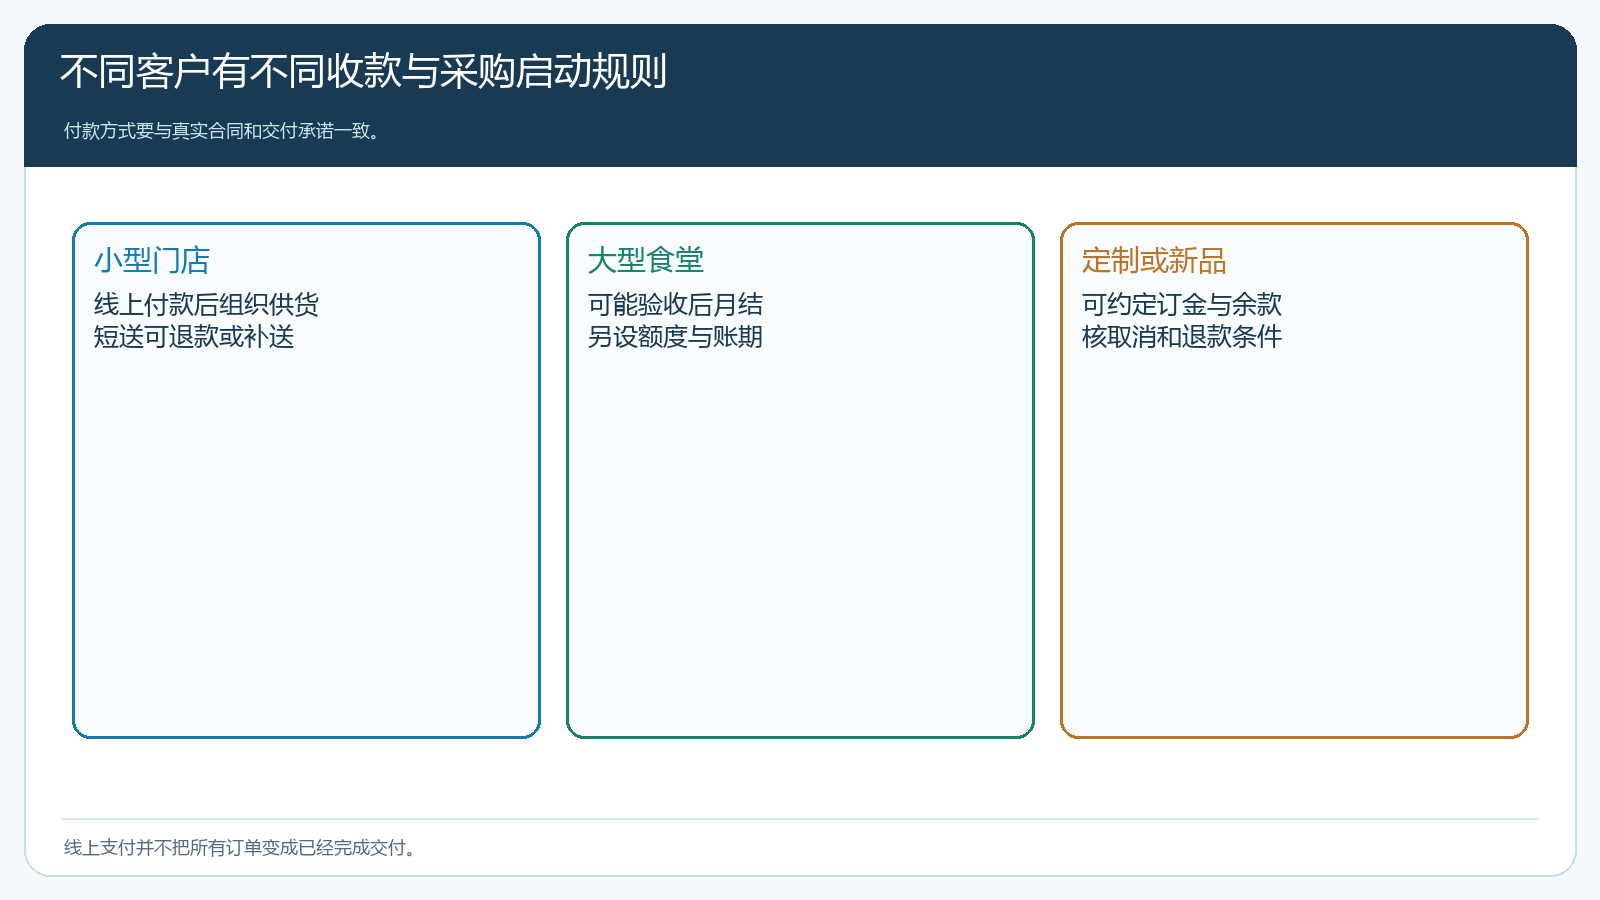
图1:客户类型不同,收款、采购启动和风险控制节点也不同。
采购付款节奏从供方合同和真实收货确定
供方甲要求下单先付三成,余款到货付;供方乙允许验收后七天结算;供方丙直送后按客户实收逐单对账。总部应先记录每家供方的真实合同条款、起算节点、验收和对账规则,再决定向客户怎样承诺供给。不能为了实现客户先付、供方后付,就单方面改变上游已约定的付款日期,或把质量无争议的货无限挂“待验收”。付款节点和验收期限清楚,供方才愿意稳定接单;若持续拖款,短期账面现金改善可能换来长期供货不稳。
采购与财务还要区分应到、实到、合格、退货、折让和已付款。供方发十箱、仓库实收九箱,争议一箱先留证核责任,不直接按十箱结算;若验收十箱后客户又拒收一箱,要看拒收发生在哪一段和采购合同约定,不能自动从供方应付中扣除。集中采购可能一张采购单对应多个已预付客户,也可能有部分计划备货。客户先付只覆盖对应订单的实际金额,额外备货仍占用企业资金,不能在报告里被算作“无库存融资”。
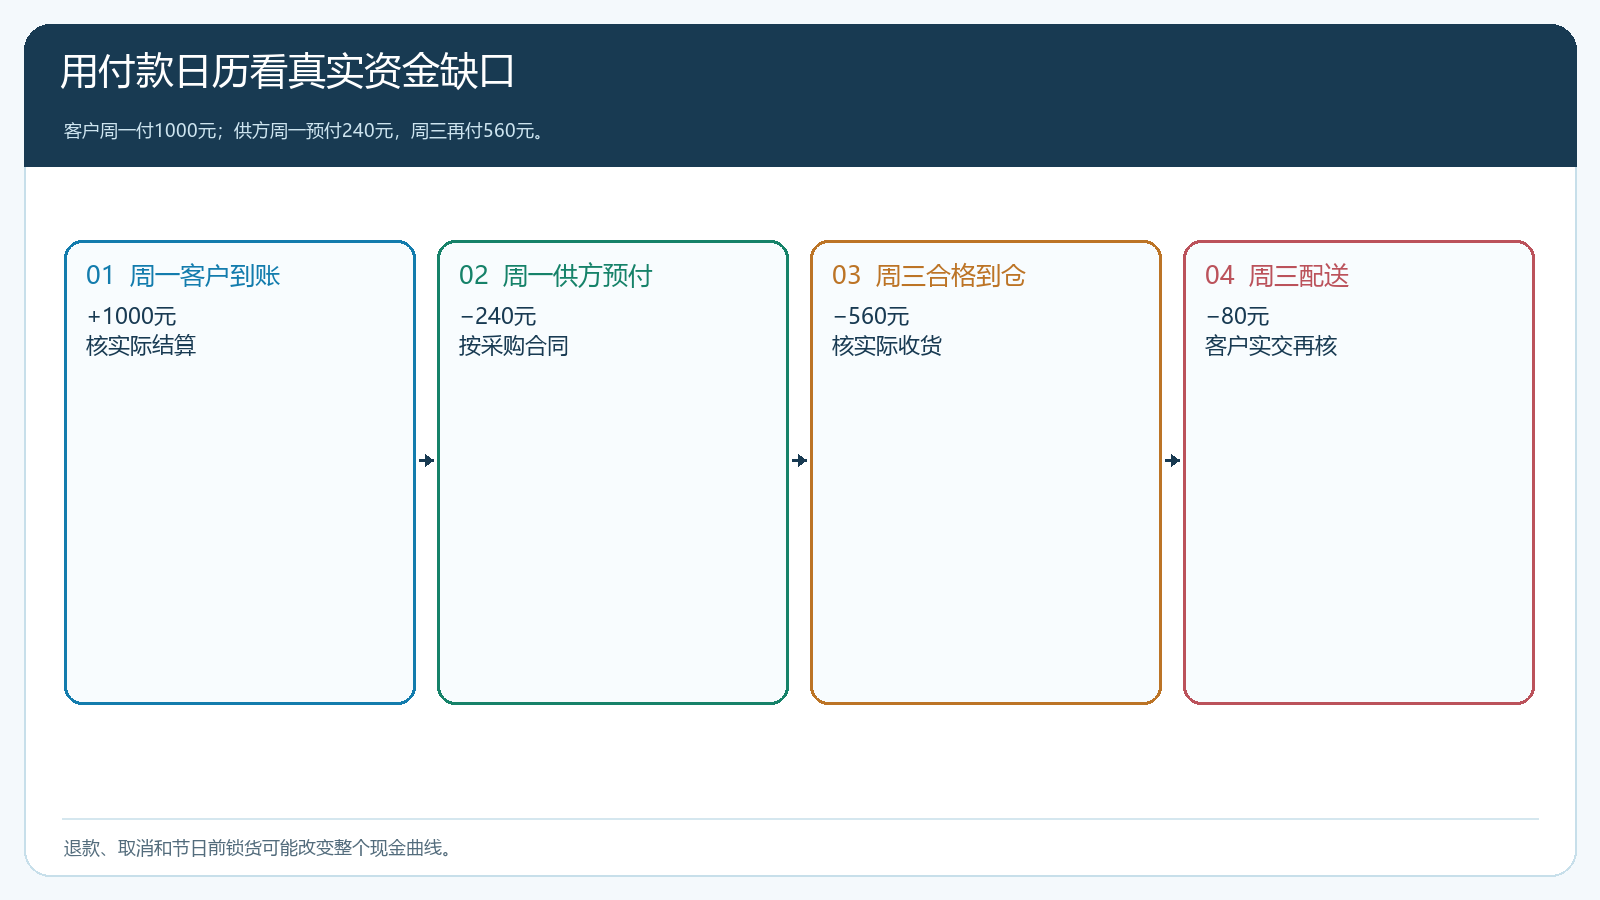
图2:把资金到账、采购预付、验收付款、退款置于同一时间轴,而非只比较两个付款日。
用一笔订单演算真实资金缺口
假设客户支付一千元购买十箱,供方采购成本八百元、仓配费用八十元。客户周一支付一千元,供方周一要求三成预付即二百四十元,周三实收到仓后支付余款五百六十元,仓配费用周三发生。若全部按约交付且无售后,周一到周三账面确有正向收付时差,订单扣去已知采购和仓配还有一百二十元,尚需核促销、客服和税费等实际成本。这个例子说明的是计算方法,不是每单都能实现相同利润或不用资金。
如果周二客户取消四箱而供方采购已锁定,客户退款四百元未必能从供方立即收回相应采购款;企业可能同时承担退款与滞销库存。若供方周三只到八箱,还要决定缺货两箱退款还是改期,已收到客户的一千元中相应部分不能当成已实现可支配收益。每笔订单至少记录最大预付峰值、供方付款最早日、客户退款可能日和实际交付金额。老板看资金缺口应按日、按供方和客户汇总,而不是仅按月份看收付款总额。
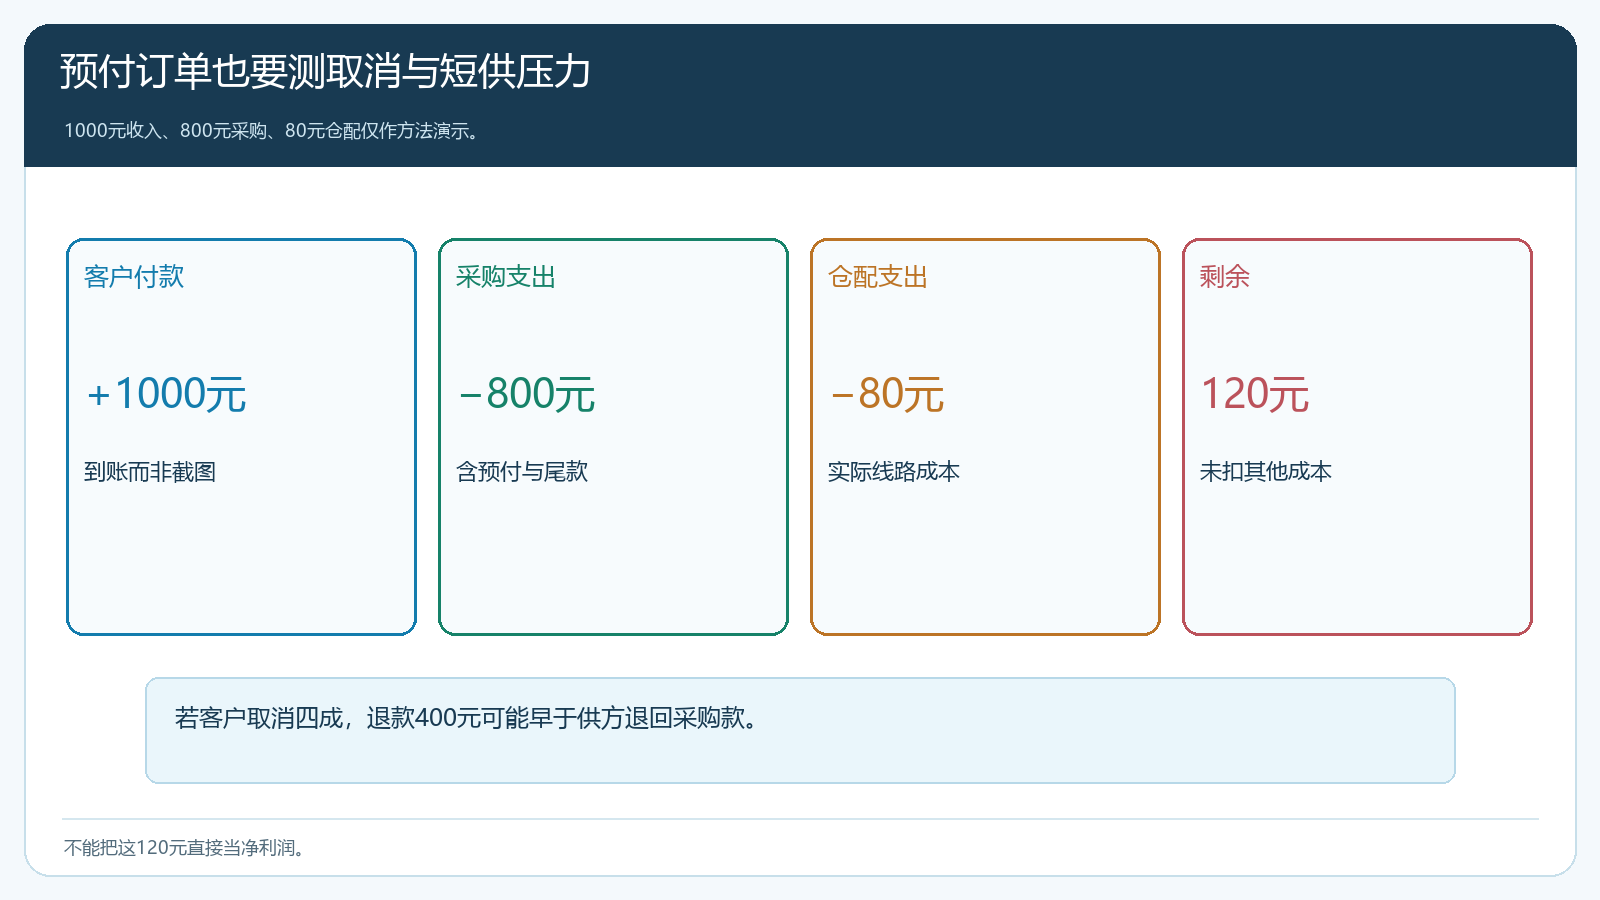
图3:客户先付款仍可能因供方预付、取消和退款产生短期缺口。
区域伙伴收益不能早于有效交易结果
业务员或区域伙伴促成客户线上付款后,若立刻按订单提交金额结算提成,后续客户取消、短送、退货,就要追回已发收益。更稳妥的是先记录归属和服务贡献,在实交、客户付款、退款和售后窗口结束后,按合同约定核有效订单或毛利,再生成收益。伙伴可见自己服务客户的订单状态,但不必看到所有供应商采购价和企业资金安排。供方付款与伙伴收益是两类支出,不可在一笔总单里混成“平台分账”口径。
对于由独立联营商家销售的商品,还需按照真实商家交易、收款主体和结算规则核对;总部普通购销业务不能仅因想减少垫资就把供应商名字改成商家。商业主体和资金路径要与合同、订单、发票及实物交付一致。系统可以记录聚合支付、分账和结算结果,但具体财务、税务与支付安排应由企业按实际交易关系审定。轻资产模式的目标是减少不必要的占资,并非创造一条脱离真实交易的资金捷径。
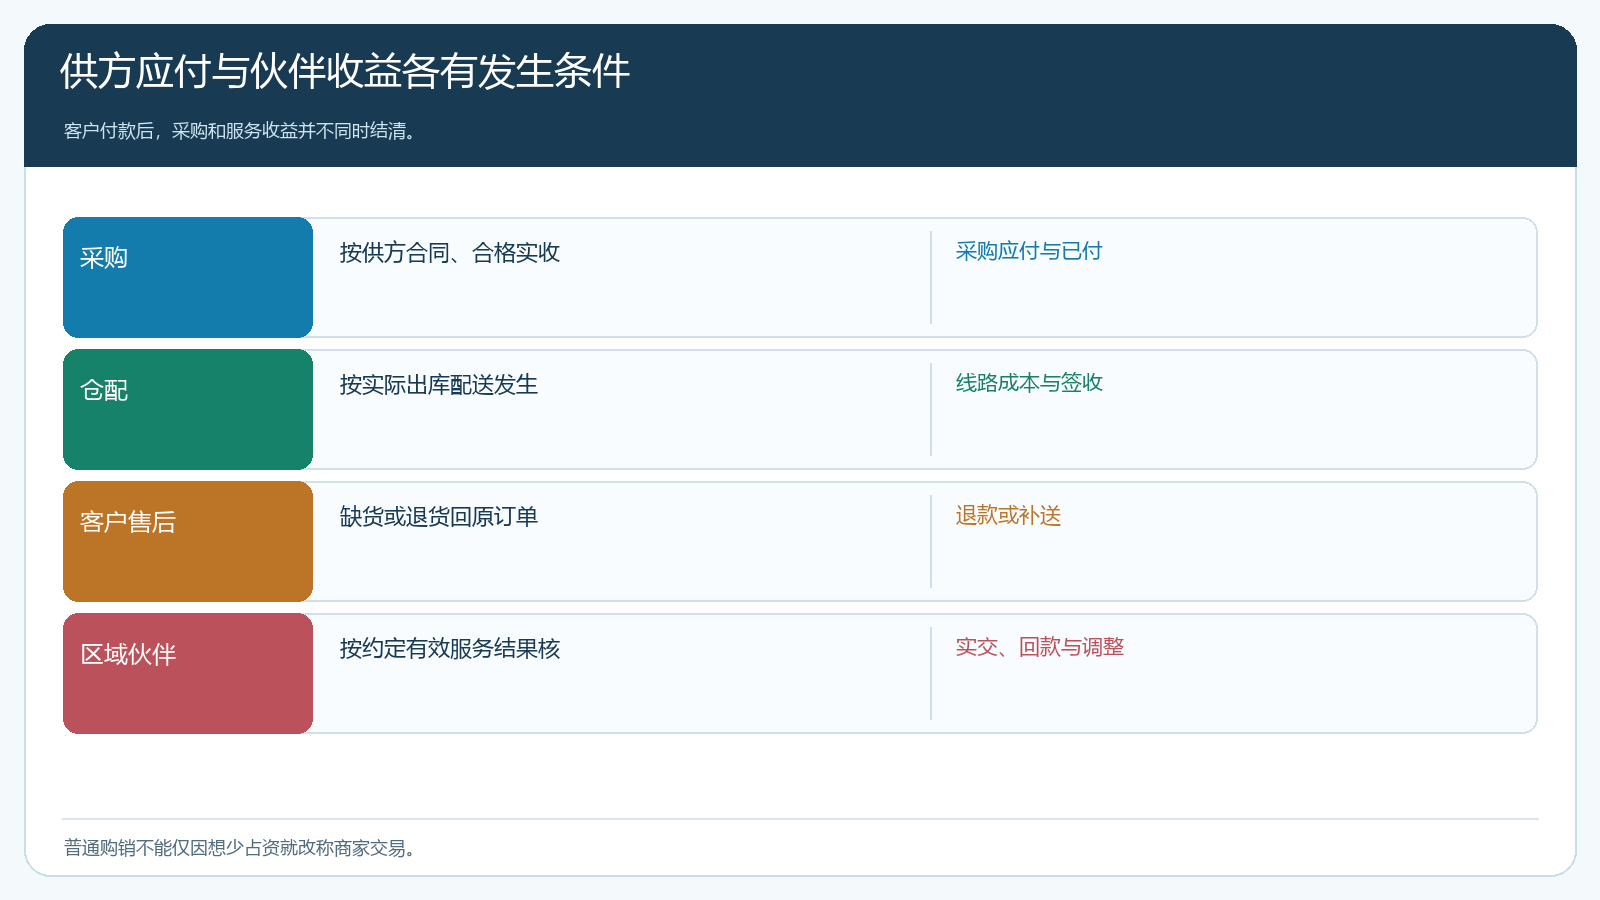
图4:采购应付和伙伴收益各有依据,不能把客户预付总额立即全部分走。
先用一类高频商品核三十笔订单,再扩商品与客户
预存款不是只看余额。客户手机端明细能够区分充值与订单扣款,财务可以据此追客户侧发生额,再核后台收款和支付渠道到账。下图只说明明细界面和方向,本文的一千元采购资金演算是单独的示例,不能从该截图推出供应商付款已经发生。
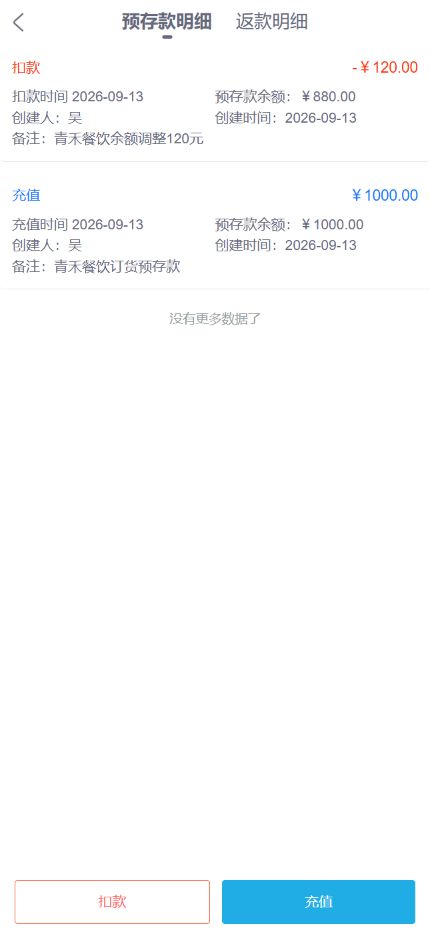
图5:客户侧充值和扣款可追溯;供方付款、退款及实际到账还要分别核凭证。
试点选择客户容易线上付款、供方稳定且退货率低的一类商品。连续记录三十笔订单的客户支付时点、供方预付与尾款、合格实收、客户签收、退款及期末未结。把周转收益与获客优惠、支付手续费、仓配费用、补送、退款处理放在同一个贡献表。若很多客户需要线下催付或供方频繁要求预付全款,目标模式与现实不符,先调整客户选择和供方合同,不要把系统切换当作现金自动变好。
核对两条底线:对客户,已收钱的货是否按约交付或及时退款;对供方,已到付款节点的货款是否按约支付。采购与财务应共同维护付款日历,销售客服要能看到客户侧履约和退款进度,但不直接修改供方账款。公开的[企业信用管理工作指引](https://fgw.zibo.gov.cn/art/2021/9/8/art_15304_2157781.html)也把客户信息、订单、收付款、应收与过程审核联系起来,这可作为内部控制的参考;具体付款义务仍以适用规则与双方合同为准。
业务扩张前还要看高峰周的资金,不只看平均订单。平时客户每天支付十万元、供方一周后结算,似乎很宽裕;节日前客户集中下单但供方要求提前锁货预付,配送高峰还要增加车辆与临时仓位,现金峰值可能比平日高数倍。按周做压力演算:客户最晚何时到账、采购最早何时须付款、若两成订单取消要预留多少退款、三天短供会占用多少补货资金。若企业仅在理想的全额付款、零退货下才算“无需垫资”,这个模式尚未通过压力检验。
缩短资金时差要靠真实订单与信任,不靠拖欠
客户愿意先付,是因为价格、供给、交付和售后可信;供应商愿意按交付结算,是因为采购需求稳定、验收透明、付款守约。商猫云链中的客户订单、付款状态、采购应付、收货和结算记录可帮助企业把这两侧事实连起来,但每一种实际资金路径都须经过合同与财务核对。若客户预付换来大量取消,或供方因被拖款而停止供货,企业并没有真正轻资产。把钱、货、订单和责任按日追到单,才可能减少总部垫资,同时保住供需双方的长期合作。