批发企业推区域伙伴时,最先争论的常是“分几个点”。比例谈得再清楚,如果基数是下单额、商品毛利还是扣完履约成本的贡献没有统一,成交越多也可能越亏。伙伴服务客户要获得合理收益,企业又承担商品、采购、仓配、售后与账期;双方应从同一笔已确认交易算起,先扣掉真正发生的直接成本,再约定什么时候、按什么依据分配。每单贡献是经营判断工具,不是系统自动生成的一张“净利润表”。
订单提交金额不等于可分配收入
假设某客户订单原价1200元,实际使用50元优惠,最终有效成交额1150元。要核对的是客户确认的商品数量与成交价,以及后续退货、退款、折让;如果订单尚未发货或客户尚未验收,不能仅凭提交额宣布全部实现。客户赊销时,应收与实收还要分开列:会计上的交易金额并不自动变成可用于伙伴结算的现金。企业可以约定按有效签收后计提、按实际回款后支付,或按其他与合作关系一致的条件,但两种时间点不应混写。
同一订单如果由伙伴代客下单,要留客户确认;客户在手机商城自主下单,则订单来源、商品和最终成交条件仍应与伙伴归属对应。系统里的客户、订单、价格和回款记录能够为核算提供事实。线下先收款、再补系统订单,或让个人账户代收企业货款,会使原订单、实收和退款无法完整匹配,分成争议通常从这里开始。先界定真实销售主体与收款账户,再讨论比例,不能用一个“合伙人”名称掩盖不同交易关系。
商品毛利要沿订单商品行归集,不把供应商报价当实际成本
继续上例,实际交付商品的采购或供货成本合计900元,商品毛利是1150-900=250元。若同一订单有多家供应商、不同计量单位或采购批次,成本应按商品行归集;赠品、替换品、供方返利和采购差异也要按企业统一口径处理。把上月供应商报价直接乘以本月销量,或把退回商品仍计在已售成本里,都会扭曲伙伴收益。联营商家参与时,还要先确认哪一方是真实销售及结算主体,不能把联营应结款和普通采购成本一律视作相同性质。
一个订单有调料、饮料和低毛利米面,平均毛利率容易掩盖品类差异。伙伴可能喜欢推高客单但低毛利的米面,企业却承担相同配送次数;也可能用促销品吸引首单,后续正常商品才贡献利润。按商品行能看到每类商品的净成交、实际成本和毛利,按客户与区域汇总才看得到伙伴整体结构。系统销售毛利提供商品层线索,供应商结算、实际费用与财务账要再对齐;不能把页面上一个毛利数字当最终可分配利润。
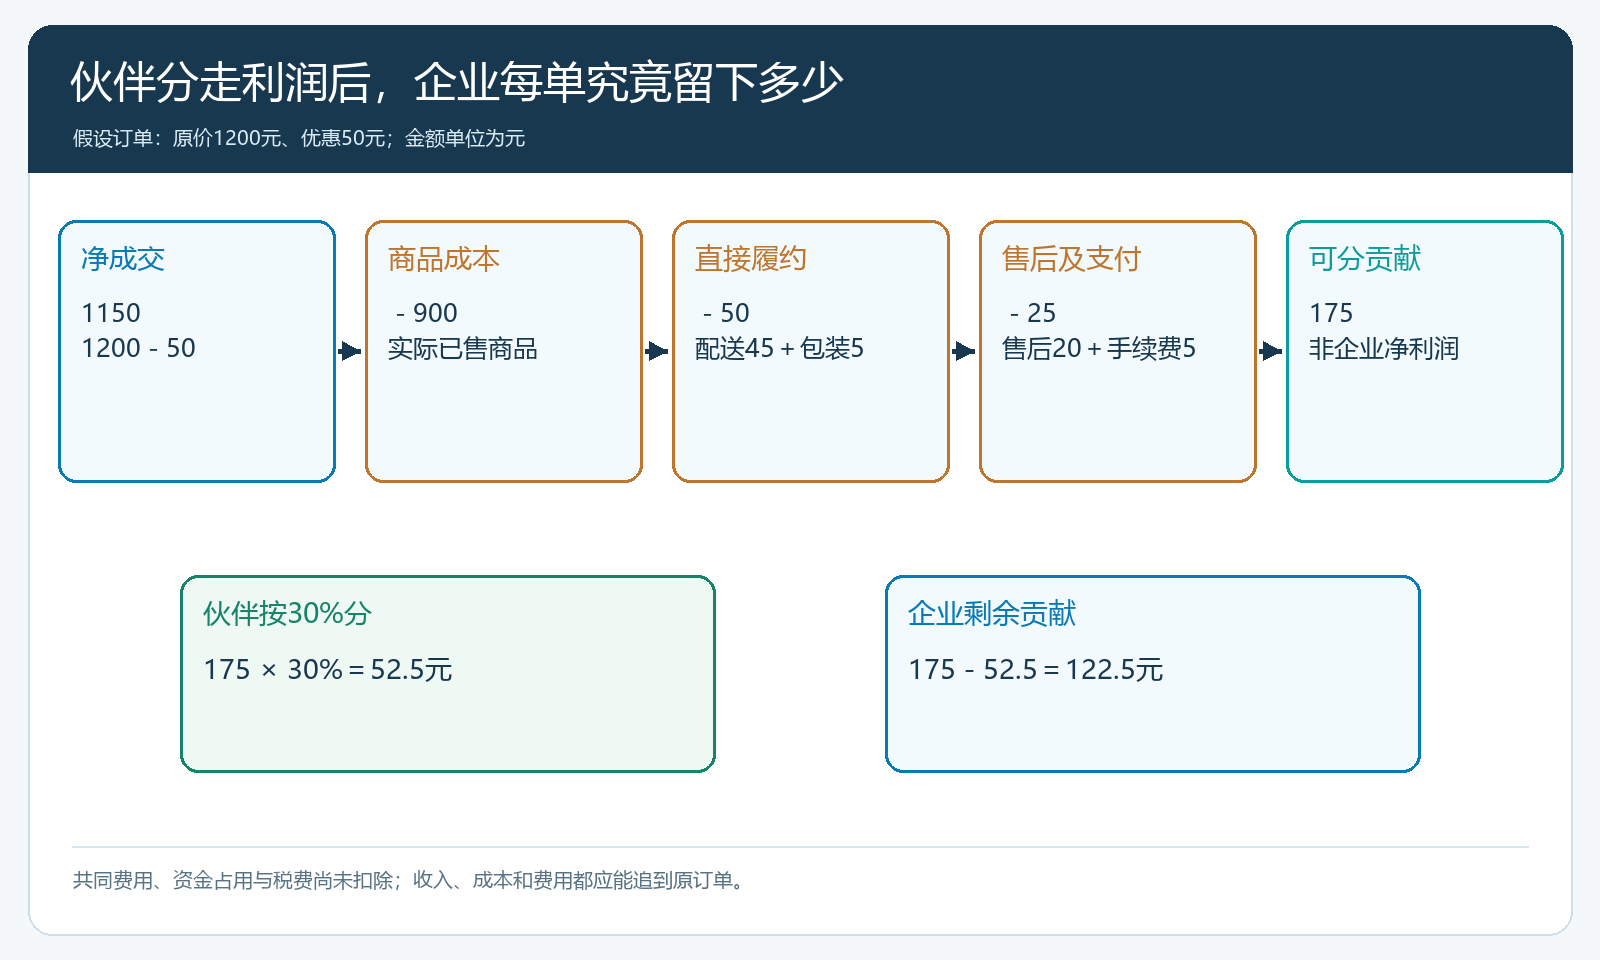
图1:假设订单原价1200元、优惠50元,商品成本900元,再扣配送45元、包装5元、售后20元和支付手续费5元,得到175元可分贡献。
配送、补送和售后应按可归属事实计入
上例常规配送45元、包装5元、可归属售后处理20元、支付手续费5元,商品毛利250元扣完这75元,剩175元可分贡献。这里20元售后是已发生且能够归到该单的费用假设,不是给每单机械摊一笔“风险金”;尚未发生的潜在损失可另做敏感性分析,不应伪装成已支出。总部工资、软件费和仓租等共同费用也可能需要覆盖,但若没有可靠分摊依据,应单列区域经营贡献与集团净利润两层,不能随意摊出一个看似精确的单单净利。
配送费用更应看实际路径:原计划同线路一车送达,客户临时改单导致二次派送,第二趟运费可能由谁承担,要回到最初交付承诺和变更记录。供应商少送、仓库错拣、客户临时退货各有不同责任;直接把补送成本扣在伙伴头上,可能让他隐瞒问题;全部算总部成本又会鼓励过度承诺。每笔费用要能找到订单、发货或退货事实及处理结果,不能只在月底写一笔“区域杂费”。没有费用数据时先抽样记录代表订单,而非用未经核实的统一每单成本凑表。
分润先约定基数和触发条件,退货后再算一次
若双方约定按有效可分贡献的30%给伙伴,上例伙伴收益是175×30%=52.5元,企业保留122.5元,用于承担仍未计入的共同费用和经营风险。若改为按原价1200元的10%给伙伴,则要付120元,企业在扣完直接成本后仅留55元;两种模式不能只比较“30%与10%”数字大小。前者要有可信的成本记录,后者易算但在折扣、补送和低毛利订单上更容易错配。固定提成也可在限定商品、价格和服务范围内使用,不必所有伙伴都套同一个利润分享方式。
再假设其中一件商品退货,客户退回200元,该商品原成本150元且可正常再售。净成交变为950元,已售商品成本变为750元;配送因补退多10元至55元,售后处理由20元变为30元,包装仍5元、支付手续费仍按示例5元,可分贡献为950-750-55-30-5-5=105元。伙伴按30%重算为31.5元,企业留73.5元。若退回商品报废、支付手续费不能退回、供方赔付或客户仍欠款,结果又会改变。实际核对须回到原订单、退货单、库存状态与实收退款,不能只在月末把伙伴收益手工改小。
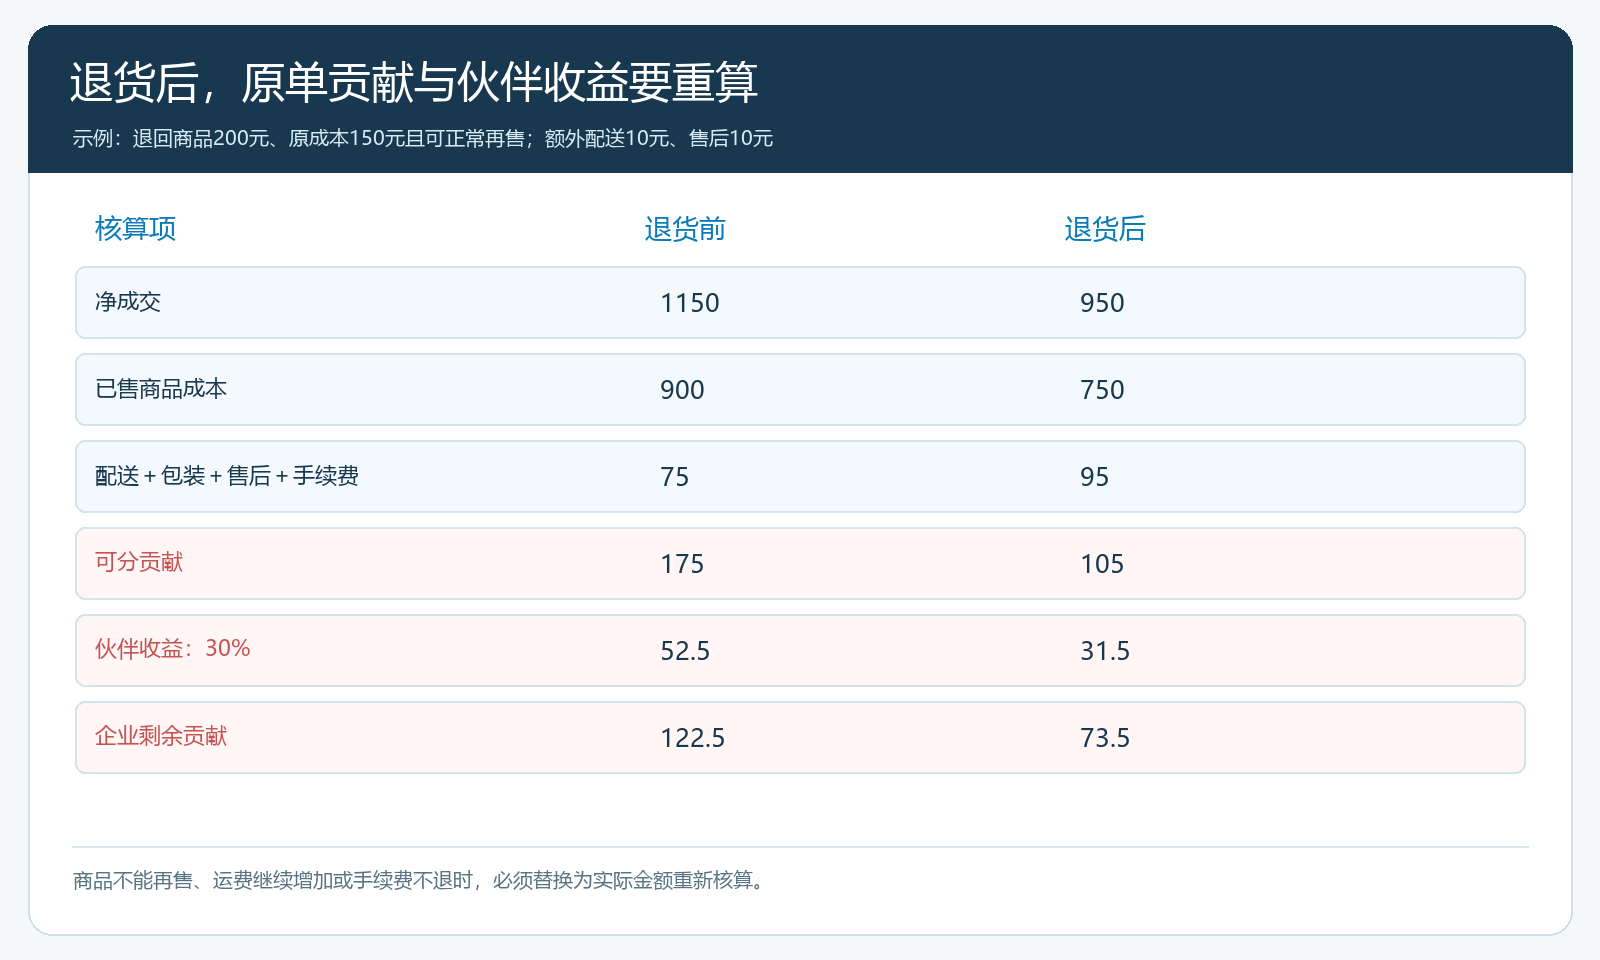
图2:示例退货后可分贡献从175元降至105元,伙伴收益从52.5元降至31.5元;商品能否再售和额外售后费用必须按实核对。
单单为正,区域仍可能亏在订单密度和资金占用
企业若一味挑出贡献为正的订单给伙伴展示,仍可能漏掉区域固定岗位、专线车辆、仓租及长期应收。假设一位伙伴一个月做100笔与上例相近的订单,按退货前每笔企业剩余122.5元计算,仅有1.225万元,可用于覆盖区域仍需承担的固定资源和共同管理;如果新增固定支出1.6万元,单单为正而整区仍不足以平衡。另一位伙伴订单少却集中在既有配送线、客户现款,可能比高额大客户更有价值。比较时应把伙伴自己承担的拓客投入和总部投入分开,不可把私人投入当总部费用,也不可把总部无偿服务视为零成本。
现金还要单列。某区域订单利润为正,但商品先采购、客户验收后60天付款,企业可能在多轮补货中持续垫资。伙伴收益若签收就支付、客户款项逾期才回来,企业同时承担了垫资和坏账风险。企业可约定已签收计提、部分回款支付、退货与坏账调整的时间规则;信用额度、付款主体和逾期处置应由真实交易关系决定。系统里的客户授信、订单、收款、退货、分账或结算记录提供可核对的数据,但资金成本、合同和税务处理仍需财务按企业实际情况确认。
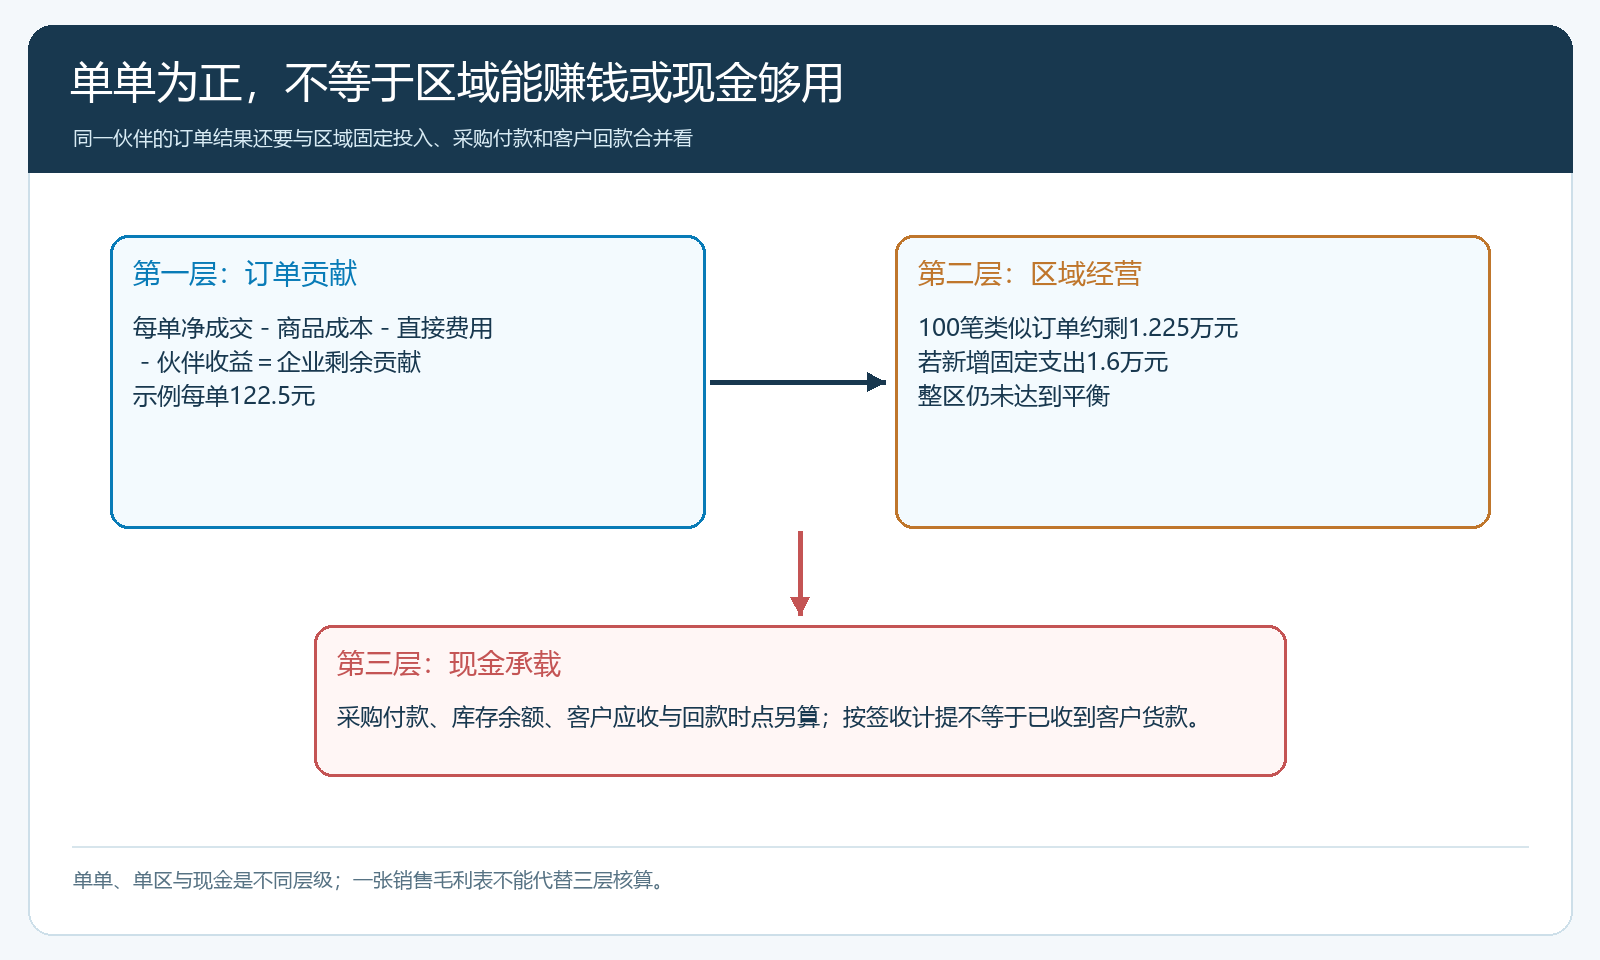
图3:上层看订单贡献和退货回冲,下层看伙伴月度订单密度、固定投入、客户应收与资金占用;正毛利不能替代区域经营结果。
建立一张双方都能核对、也能解释争议的结算单
结算单至少列原订单编号、客户、伙伴、签收商品与数量、净成交、采购或供货成本、实际运费与售后、可分贡献、分配比例、计提时间、已回款、退货调整及本期应付。伙伴应能看见扣减项目与对应的发货或退货证据;总部应能证明没有把共同费用重复扣除。采购价格涉商业机密时,可以在协商的核算口径下展示可核验的贡献或结算明细,不一定公开全部供方合同,但不能只给一个无法复算的最终金额。
每月关账应抽取正常订单、优惠订单、分批出库订单、退货订单与逾期订单,沿原单复核一次。发现配送费高于估计时,要查线路和客户交期;发现伙伴收益变化时,要说明是成交价、成本、履约还是退款引起。若客户退款已经完成但伙伴上月收益尚未冲回,应在下一期列明追溯调整,并保留双方确认记录。正式扩大伙伴人数前,用同一计算口径连续观察实际完成订单与回款,确保伙伴有经营动力、企业仍有覆盖固定资源和风险的剩余贡献,而不是只靠新增销售额维持表面繁荣。
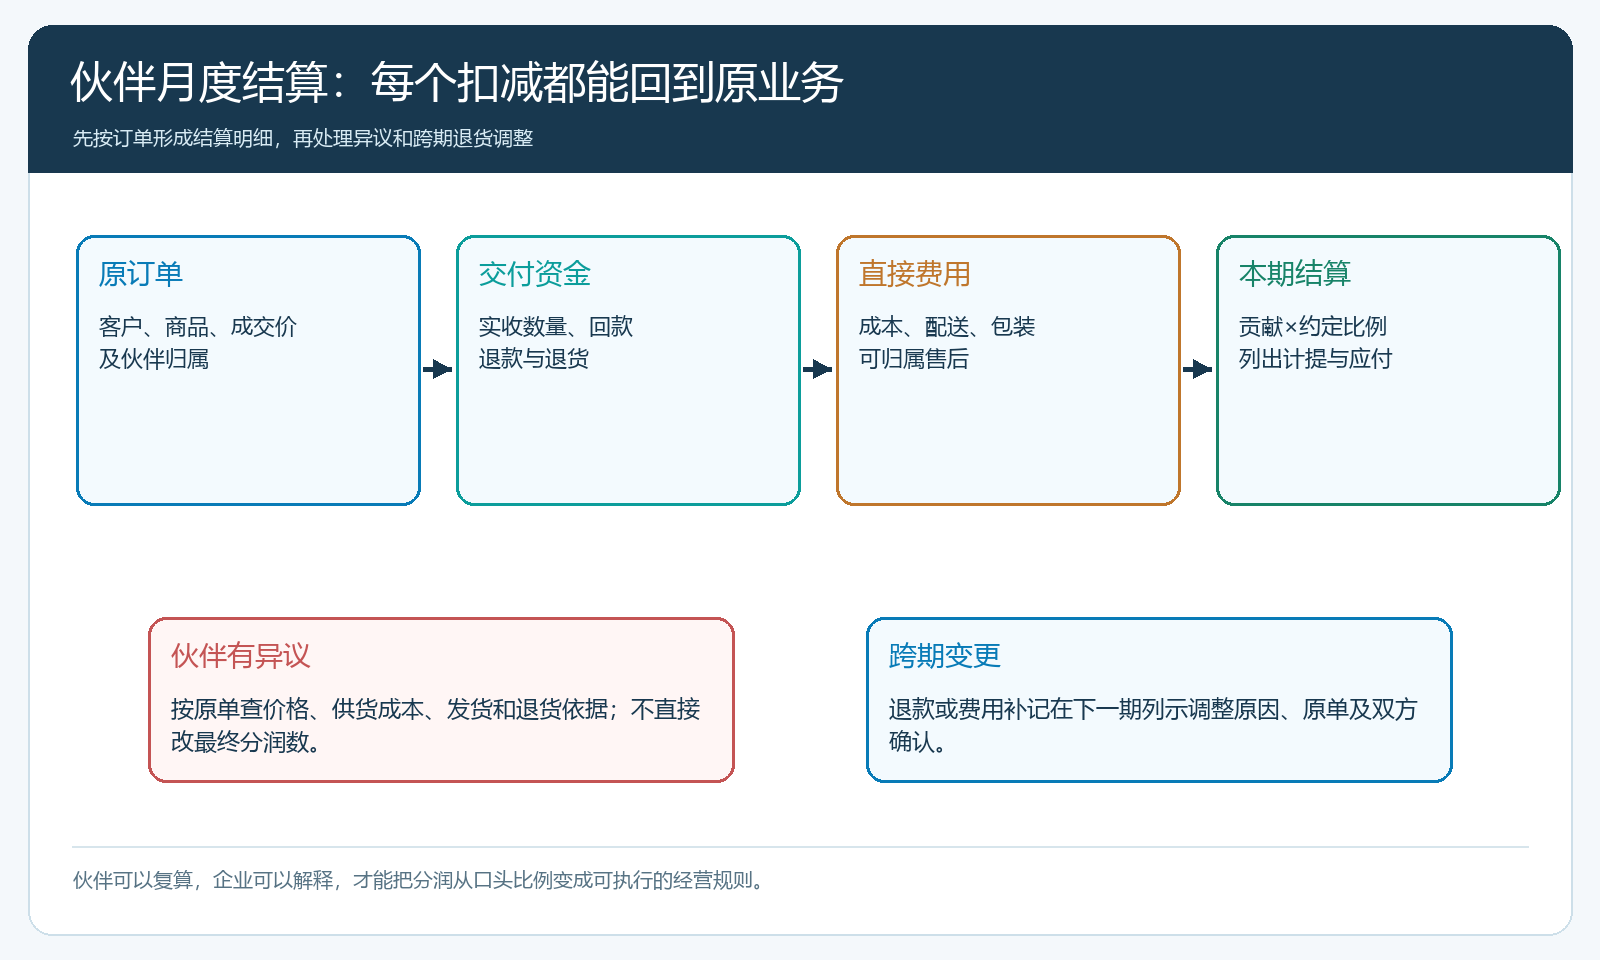
图4:分润结果应能从原订单追到商品、签收、实收、费用和退货;异议回到原业务核对,下一期调整保留原因。