批发企业邀请老客户改用商城时,客户最担心的往往不是操作,而是“我以前按协议价拿货,线上会不会变成零售价”“月底结算还算不算”“送到二店、周二到货的约定谁负责”。这些担心有现实基础:业务员的微信报价、财务的账期表、仓库的配送备注和商城的商品价可能本来就不是同一份资料。若企业只培训客户点击下单,却未统一交易条件,第一笔线上订单就会制造差价、催款和交付争议。
要先做的不是把所有口头话术照搬到商城,而是为每一类客户建立一张可核验的条件对照:哪些是合同或长期有效规则,哪些是某次订单的例外;哪些已有系统字段和流程承接,哪些仍须人工确认。再用客户本人账号从手机商城完成一笔真实或受控试单,对比报价、购物车、订单与财务往来。以下以一位购买500毫升柠檬茶的协议客户为例,说明同一商品既有瓶价又有箱价时,为什么更要逐单位核对。
把老客户的“原约定”拆成六列,而不是一句“按以前执行”
第一列是客户身份:企业、门店、采购联系人、所属业务员和登录账号。第二列是商品范围:可购买的品牌、SKU、规格、订货单位及箱瓶换算。第三列是价格:常规销售价、客户类型价、指定价、促销价以及有效期。第四列是资金条件:预付还是赊销、授信额度、账期起算点、到期日与收款账户。第五列是交付条件:地址、配送线路、运费门槛、截单时间和异常处理。第六列是单次例外,例如临时促销、项目报价、发票抬头或一次改送货日。
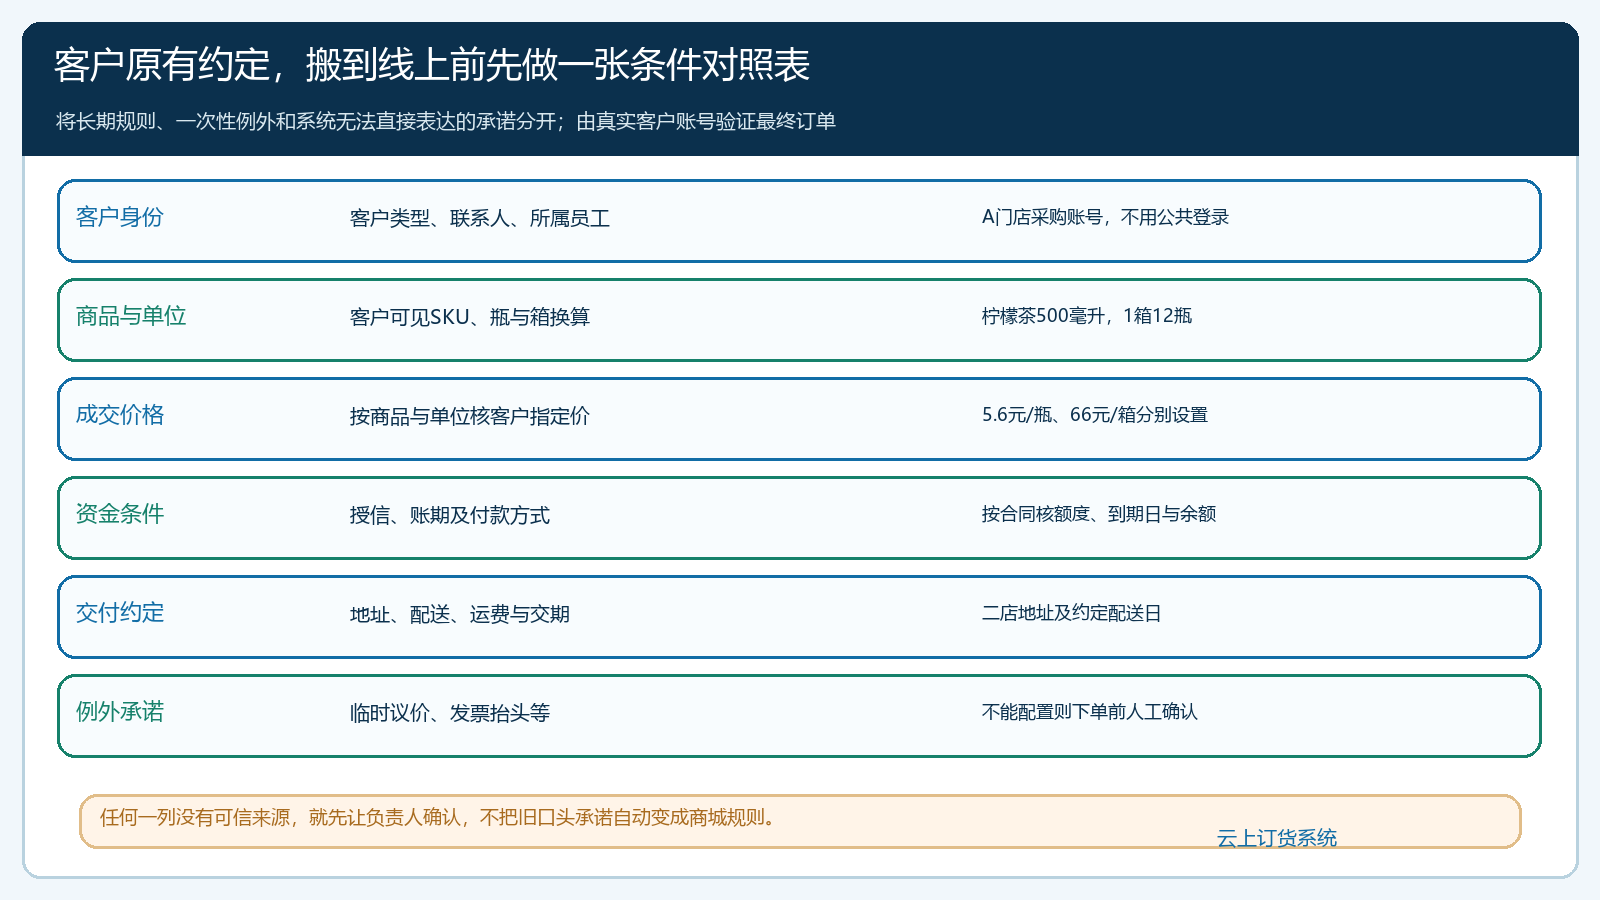
图1:把“按老规矩”分解成可以逐项验证的条件;图中门店和金额只是本文业务示例,不是实际客户承诺。
建表时不要让业务员凭记忆填。价格看最近有效合同、报价记录和已结订单,账期看财务确认的往来条件,地址和配送看最近实际履约,客户本人确认联系人与常用收货地。若合同、微信和最近订单互相矛盾,先停在“待确认”,由销售、财务或负责人确定优先依据;不能选对企业最有利的一条悄悄上线。某次给客户补差、免运或延后付款,也不能未经授权变成长期默认规则。
选代表客户时要覆盖不同复杂度:普通等级价客户、协议指定价客户、授信月结客户,以及常有两处收货地的连锁客户。只测一个现金结算的简单客户,不能证明账期客户上线没有问题。每类先选一两家核验,再复制到同类型;不必为了“同步开通”把几百个客户一次推进商城。
客户指定价要按SKU和单位设置,并解释价格优先关系
企业通常会同时存在销售价、客户等级价、客户指定价与活动价。客户听到“我有协议价”,并不代表他所有商品都适用同一折扣;价格要落到具体商品、规格、单位、客户及生效时间。此前确认的经营口径是促销价、客户指定价、客户类型等级价、销售价逐层适用,但实际成交还受活动适用范围、数量、有效期和当前版本设置影响,必须用客户账号验证最终结果。促销可能压过原指定价,客户反而看到更低价;也可能因不满足活动条件,结算恢复指定价。销售需要能说明原因。
手机管理端的“客户指定价”画面中,一款500毫升柠檬茶显示5.6元/瓶和66元/箱(12瓶)两个字段。这个画面证明管理人员可按单位维护价格,不能简单认为箱价必然等于瓶价乘12:5.6×12是67.2元,而当前箱价是66元。若客户通常按箱订货,合同写“66元/箱”,业务员却只核了5.6元/瓶,就会在首单产生1.2元/箱的争议。
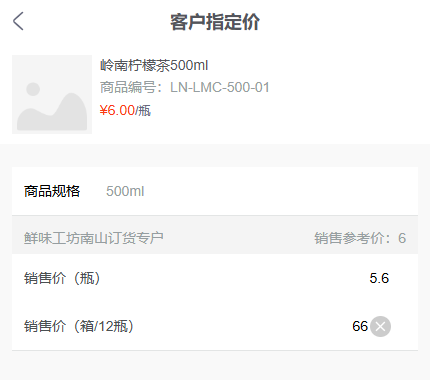
图2:手机管理端显示同一SKU的瓶价与箱价;箱价是否适用于目标客户仍要按客户身份与生效规则核验。
商品价格之外,订货数量门槛、优惠券和运费也会影响客户“最终付多少钱”。验证要跨三个位置:管理端规则、客户手机商品或购物车、最终订单确认页;三者若不一致,先核是否选错客户、选错订货单位、活动覆盖、规则尚未生效或缓存未更新。不要为了让试单通过,在后台随意改一个统一销售价,影响其他客户。
用客户账号和真实订货单位核购物车,而不是只看后台“保存成功”
同一客户用手机商城选两箱该柠檬茶时,购物车截图显示66元/箱、1箱12瓶、数量2、合计132元。这条算式与箱指定价一致:66×2=132元。它也说明为什么核对不能停留在“商品详情看到了价格”:客户最终选的是箱而不是瓶,数量和金额还要进入订单。截图只证明当时示例购物车字段,不说明该客户的账期、收货地址或支付结果已经验证。
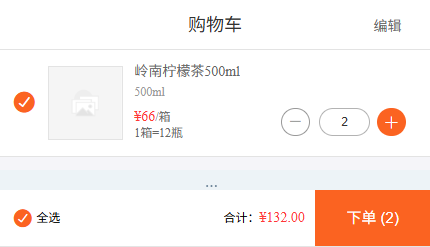
图3:客户手机购物车中两箱按箱价形成132元;账期与配送条件还需继续在确认订单和后台往来核验。
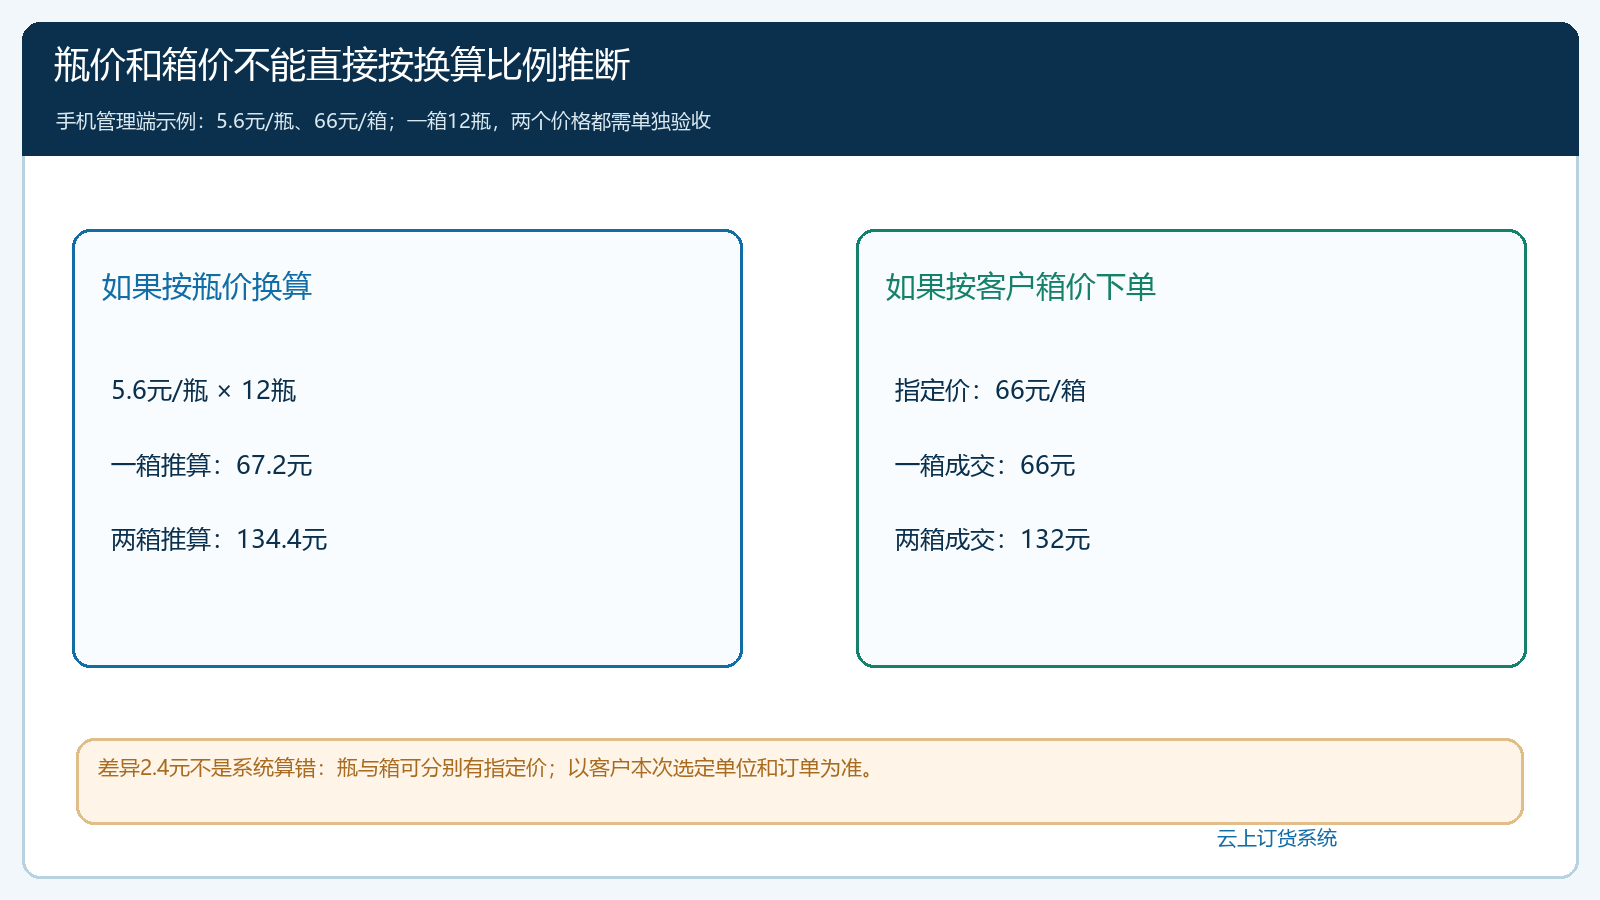
图4:5.6元/瓶乘24瓶得134.4元,并非本次按箱订购的132元;两套价格可并存,不能用一种单位倒推另一种。
销售应和客户一起走一遍:搜索明确商品编号,选择500毫升规格,确认订货单位是“箱/12瓶”,把两箱放入购物车,核每箱价和总金额,再看订单确认页。若客户原来谈的是瓶价、现在系统默认显示箱价,要先解释差异并确认该客户实际购买单位;若合同写的是两箱配送到二店,页面却选中一店地址,先纠正地址再提交。客户愿意在线上交易,靠的是订单条件能与原约定一项项对上,而不是业务员说“后台都设置好了”。
对多客户类型企业,不能用管理员账号代替客户账号测试。管理员看到的菜单和价格可能与客户不同;同一个商品对A客户可见、对B客户不可见,也可能是约定的商品范围不同。测试记录应写客户编号或脱敏身份、SKU、单位、数量、预期价、页面价和订单价,留下差异由谁处理与再次复核的结果。不要在截图或外部文章中暴露账号密码、客户手机或完整往来资料。
账期、授信、运费与发票条件要跟订单结算口径对上
客户过去说“月底统一结”,企业需要先澄清到底是每月月底结算、发货后若干天付款,还是以双方对账确认日为起点;是否有授信上限、逾期暂停接单和超限审批。账期不是简单把支付按钮隐藏。财务需核客户往来账户、既有欠款、可用授信、账期规则及本次订单的应收归属;销售核曾经给出的承诺,客户则应能在提交前理解当前可用的付款方式。若系统里的额度不足,但业务员口头承诺可继续赊销,应先走企业批准的授权或补款流程,不让客户提交后突然被财务驳回。
同理,运费和配送承诺不能只写在微信群里。原来二店每周二送、满一定金额免运,商城若默认快递或选成一店,客户看到的订单金额和交期都会变。请仓配核配送范围、截单时间、线路、实际可送日期及收货联系人;订单确认页能表达的条件直接核,无法在页面精确表达的临时改期,需由客服或业务员在接单前确认并留在订单备注或原业务记录中。先把交付承诺说清楚,再让客户点“确认订单”。
发票要求也要区分长期档案与单笔要求。抬头、税号和开票对象需与真实交易主体一致;某次订单是否要票、票面商品与金额怎样对应,应由财务依据企业实际交易和票据流程核验。系统里的发票字段能帮助传递信息,不能替代发票合规判断。若一笔订单含不同卖方、联营商家或跨主体收款,更不能因为客户只看到一个商城就把多个主体的票据和资金混做一笔;应先由对应负责人确认合同、收款、开票与订单责任一致。
差异清单先关闭,再邀请同类客户扩大使用
一次试单建议故意覆盖正常和异常两种路径。正常路径是协议箱价66元、两箱132元、正确地址和付款条件,订单经仓配、财务对到原客户。异常路径可选“促销价覆盖指定价”“旧地址被默认带出”“账期额度不足”中的一项,验证系统提示是否让客户知道为何不能按预期提交、客服由谁接手、需要修改哪条规则。不要用另一张新订单把错误试单覆盖;沿原单保留取消、修改和客户确认的证据。
差异清单至少记录客户、商品或订单号、原约定、线上表现、影响金额或交期、责任岗位、处理动作与复验结果。例如两箱订单显示134.4元而协议应为132元,销售先核单位和客户价,运营核活动覆盖,财务核是否已有不同报价;找到原因后由对应岗位修正,再用同一客户重新走购物车和订单,确认客户最终看到132元。若客户有多收货地址,还应分别试一笔,避免修好了价格却把货送错门店。
第一批客户通过后,企业才按“同一规则、同一商品范围、相同结算方式”的客户类型扩围。新客户协议差异、促销上线、箱规变化或账期调整后,要重新抽样核验。推广成效不以“开通账号数”单独衡量,而看客户本人能否在不反复询问业务员的情况下核清商品、价格、地址和结算方式,并顺利完成第二笔有效订单。客户若仍使用微信咨询没关系;已确认的交易条件应回到同一订单与往来记录,减少以后争议。
给客户一个清楚的迁移承诺,也给企业一个停止条件
对客户可以讲得直白:“协议价和原账期先由我们核好,您按自己的账号看到适用商品与金额;二店地址和配送条件不一致时,先联系我们确认,不让您猜。”这比宣传“线上优惠、下单更快”更能消除老客户顾虑。首单由业务员陪客户核关键条件,第二单让客户自主完成;若客户发现任何不一致,应有明确联系人和原订单号可追,不能要求他重新描述所有背景。
企业也要有停止条件。价格无法解释、授信口径与财务表不一致、地址常选错、配送承诺没有责任人时,暂停相关客户的自主推广,保留人工协助和现有服务,先修资料与流程。系统不是把企业旧约定自动变对的机器;它会把不一致变得更显眼。等报价、商城、订单、发货与对账都能沿同一客户和同一交易解释,老客户改用商城才是对双方都安全的业务升级。