宴席酒水最怕两头失衡:按预计桌数少送,开席时临时补货赶不上;多送后把全部出库量当销售,客户又不认未开的酒。真正需要管理的不是“能不能退”,而是事先说清哪些酒可以退、送到哪个场地、哪些已经开封、谁清点回收,以及应收按什么数量形成。本文用一场主厅和副厅同时开席的宴会,拆开出库、实际饮用、合格退回、已开封未用和客户款项。以下数字是核算示例,具体退货期限、破损责任和押金规则以双方实际约定为准。
从桌数估算到六箱备货:多送的权利与退货条件要一起确认
客户预计三十桌,每桌通常准备两瓶,基础需求六十瓶;双方同意再备十二瓶应对临时加桌,合计七十二瓶,每箱十二瓶,共六箱。报价单写每瓶六十八元,先收一千元预付款;酒水未开封、瓶身标签及外包装完好、在宴席结束后约定时间内交回且可核原批次的部分,按原成交单价退回。已经开封的酒即使未饮用,除非另有约定,也不按“未使用”退货;破瓶、假冒换货、混入其他批次等问题另核。销售在客户确认之前不能只说“多送可退”四个字。
主厅先配四箱四十八瓶,副厅配两箱二十四瓶,每个场地各有送货清单、签收人、时间和箱号。若客户临时让副厅借走主厅的一箱,须补内部场地转移记录,否则宴后两处都声称“不是我用的”,总量虽可算,责任却难查。商品单位统一为瓶,箱只作包装换算;拣货、退回和对账都保留“每箱十二瓶”的当期规格,不能把后续换包装的每箱六瓶拿来套旧单。活动开始前再确定是否有空瓶、周转箱押金,本例只讨论酒款,包装物押金若存在单独建账。
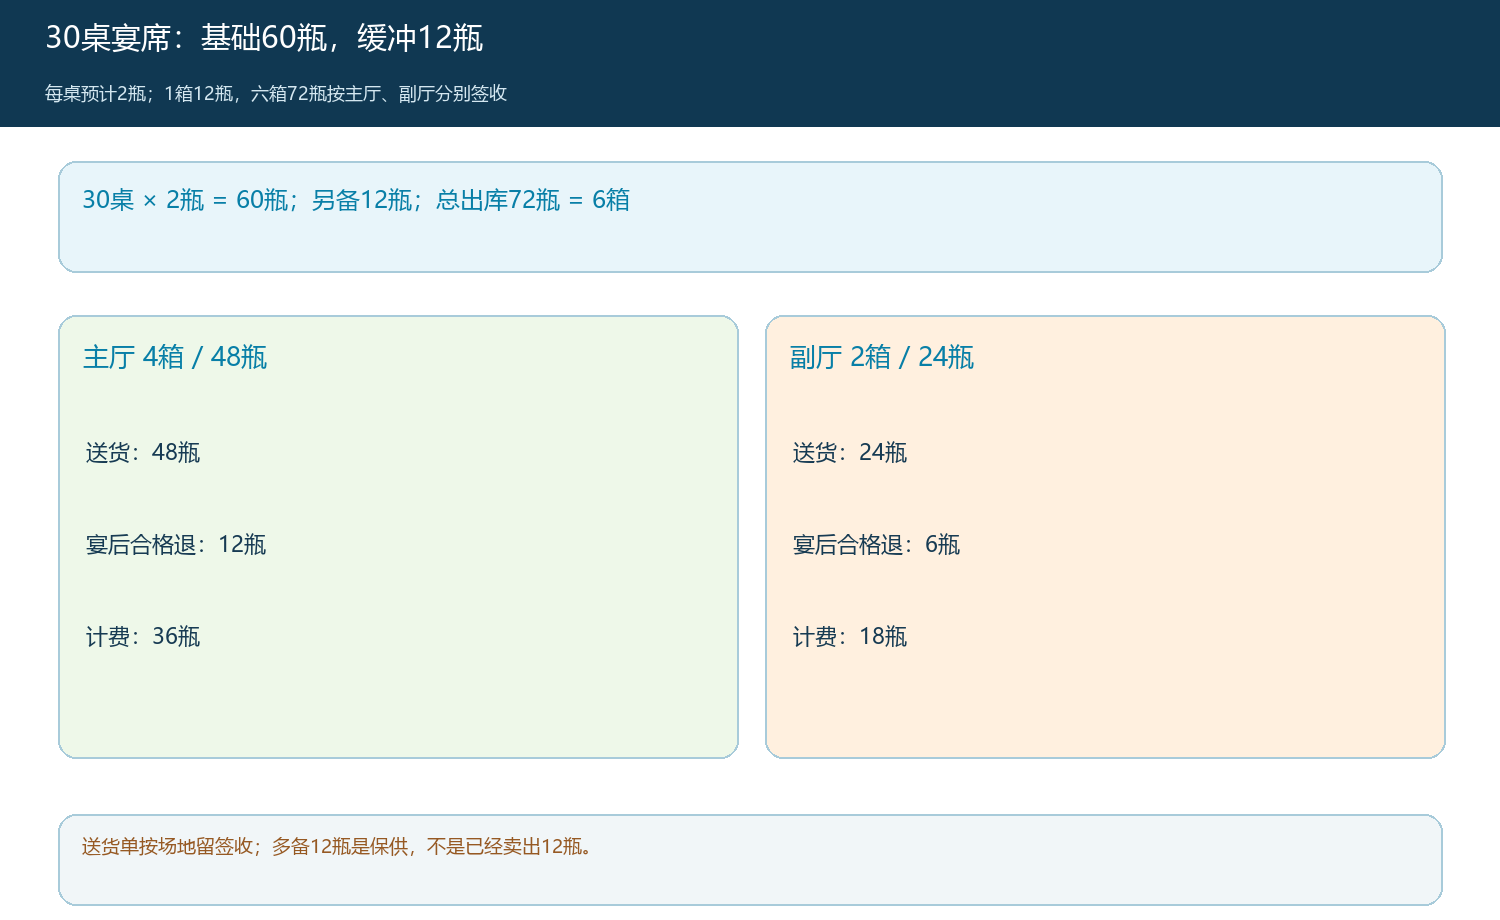
图1:72瓶分为主厅48、副厅24;每处交货单独签收,退货资格在发货前约定清楚。
“多备十二瓶”是为保供,不是预测已经成交十二瓶;销售、仓库和财务对它的定义要一致。若订单先按七十二瓶形成应收,后续必须用合格退货冲减;若业务以暂存或寄售方式记账,也必须有同等可追查的场地领用和退回记录。实际系统采用哪种单据组合,以企业现有能力和财务口径核准,不能把“先送后结”笼统写成已支持的自动结算功能。
出库和签收先对七十二瓶,不让场地间调拨丢失来源
仓库从同一酒水SKU、同一约定批次拣六箱,记录每箱箱号、外观、封箱、对应场地和出库人。配送到主厅和副厅分别让现场联系人清点签收:主厅四十八瓶、副厅二十四瓶,合计七十二瓶。若副厅仅收到二十三瓶,先沿箱号与装车记录查短送,不能把差的一瓶留到宴后当“客户退回”。此时发货量、配送签收量和实际可供客户使用量应分别记录,不用一个“已送达”状态覆盖差异。
现场管理可在开席前清点每处未开箱数,开席中需要补酒时再记录领用。主厅和副厅之间临时调酒应两端签名,确保最终各厅的领用及剩余数可追;但不必强迫酒店服务员为每次开瓶使用复杂系统。可采用简明纸单或移动表单,活动后由负责人复核并关联原订单。管理的关键证据仍是入场交接、开封或领用的观察、退回实物与最终双方确认,而非每瓶都扫描一次才能结算。
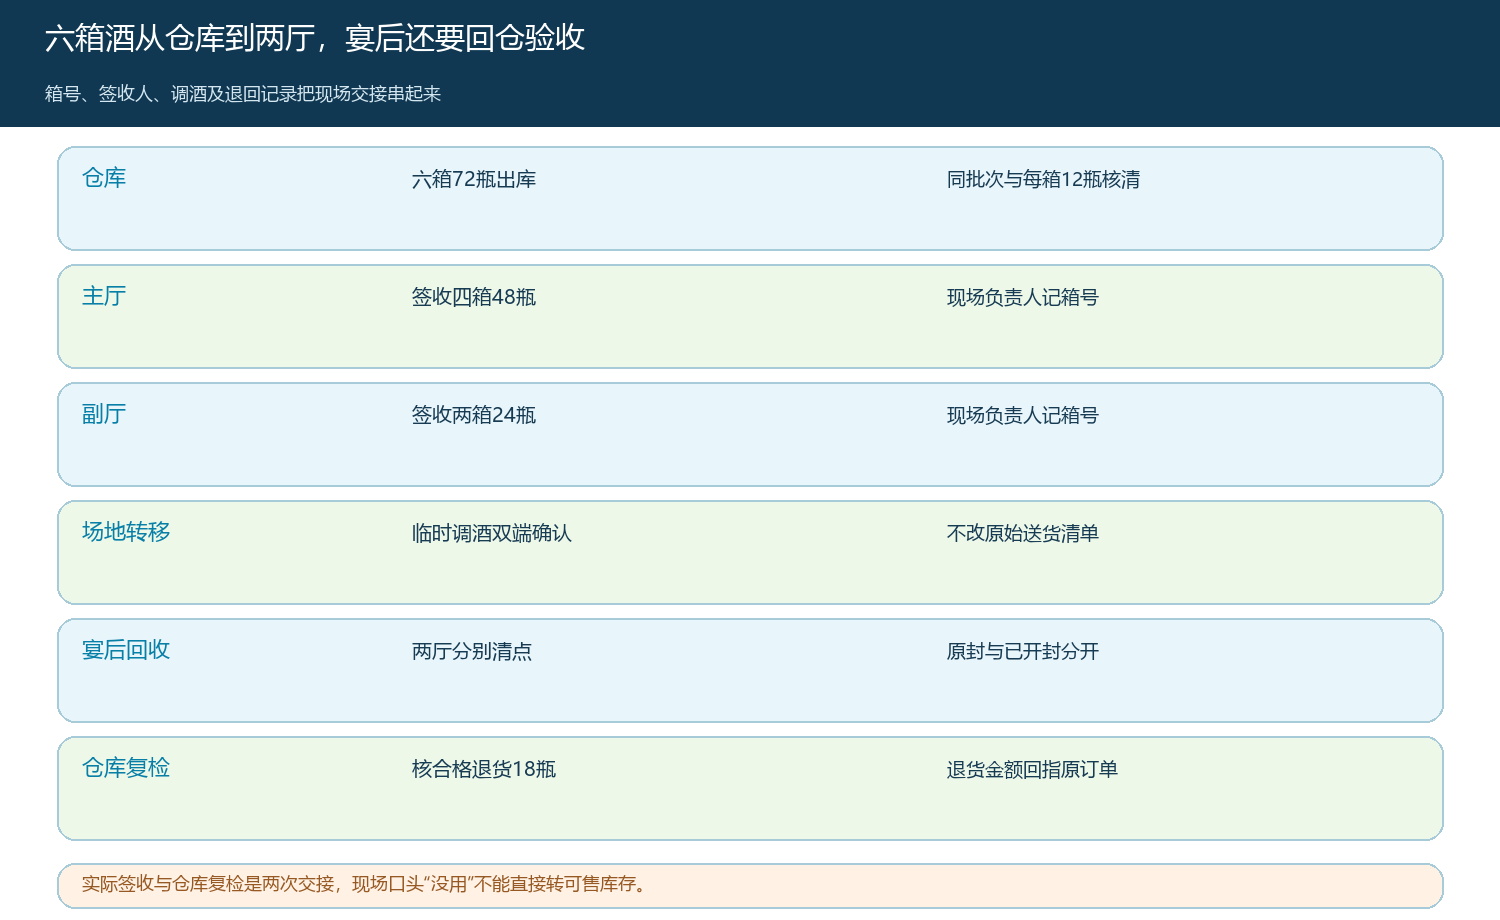
图2:出库、两厅签收、场地转移和宴后回收各有责任人;现场领用记录不能替代退回实物验收。
若客户在开席期间另加一箱十二瓶,新增数量应单独出库并更新本场实际送货基数;宴后退货上限也要随有效送货量变化。加送未签收、送错场地或超过商定可退时间等例外,应各有单据和客户沟通记录。不能在最终对账表上直接把七十二改成八十四,导致原始发货和第二趟配送消失。
宴后回收把“未饮用”与“符合退货”分开:两瓶开封仍应结算
本例宴席结束后,主厅交回十二瓶原封酒和一瓶已经开封但没喝完的酒;副厅交回六瓶原封酒和另一瓶已开封酒。客户实际饮用了五十二瓶,合格未开封退回十八瓶,另两瓶已开封不符合约定退货条件,但可由配送带回作不能复售的处置,双方约定仍计客户购买。数量等式为七十二等于五十二已饮用,加十八合格退回,加两瓶已开封应收费。若只用“送七十二减收回二十等于卖五十二”计算,就少收了两瓶;若用“送七十二减未开封十八等于卖五十四”,才符合本次约定。
仓库回收时逐箱核原批次与标签、封口、外观及临期状态。十八瓶原封酒也并非自动可售:有破损、受潮或标签异常时应先待检,按双方约定决定是否计有效退货;退货申请量与最终合格验收量可能不同。两瓶已开封酒不进入正常可售库存,若配送代为回收,登记残损或代处置实物,并在客户结算单写明为何仍计费。返仓只实际拿到十八瓶原封和两瓶开封,也要在仓库台账里分开;不能因为客户付款包含两瓶就让仓库把它们当可售退货。
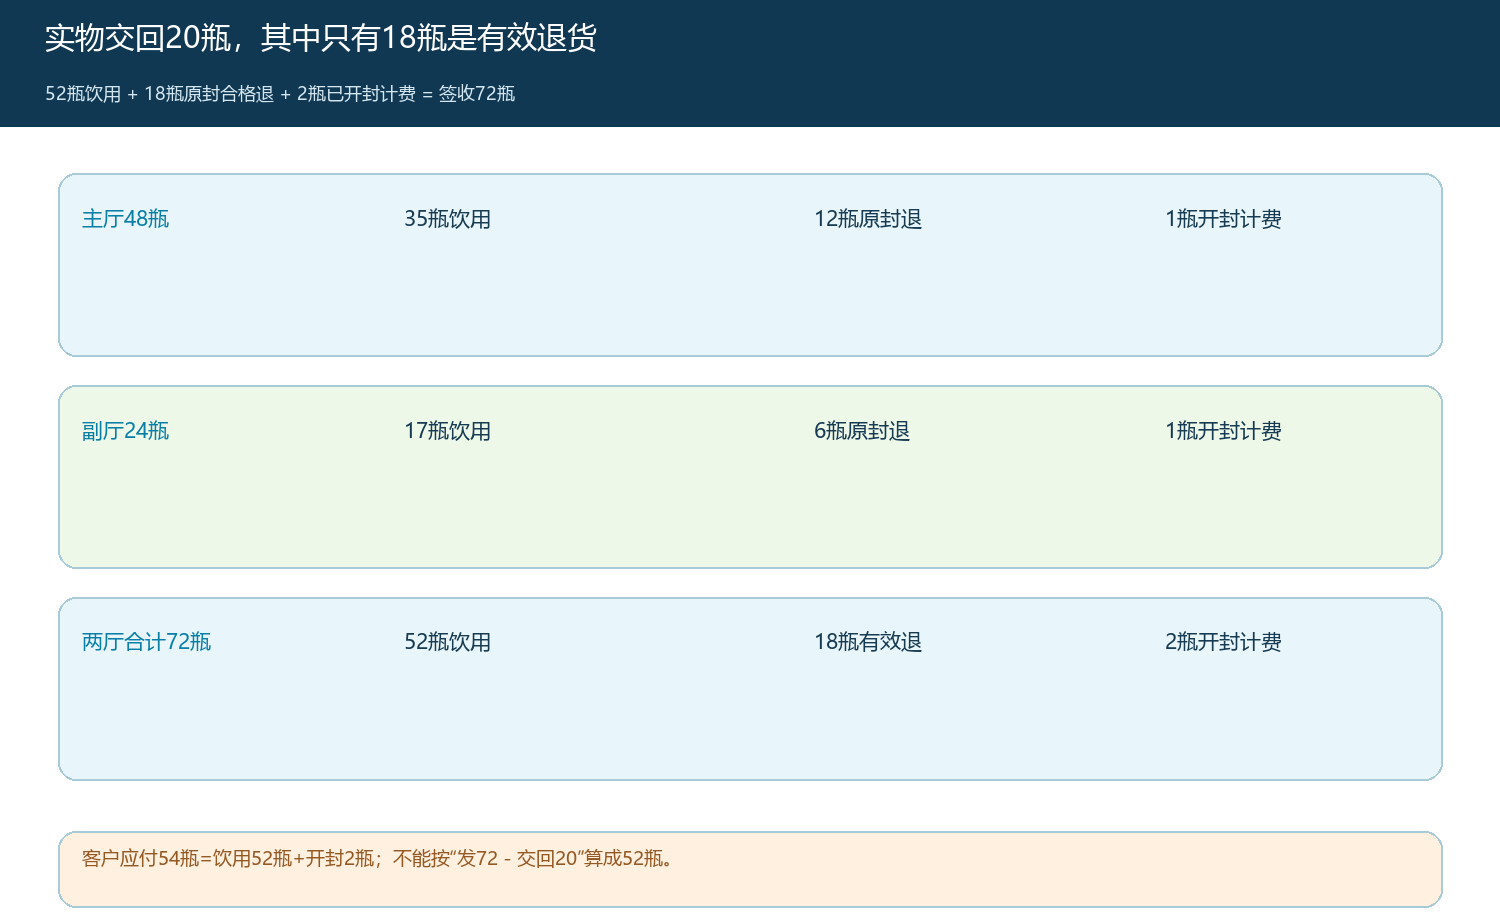
图3:52瓶饮用 + 18瓶合格退回 + 2瓶开封应收费 = 72瓶;客户实物交回20瓶不等于有效销售退货20瓶。
如果主厅和副厅各自清点的数量合计与七十二不符,先停在场地差异,不要由销售凭经验补一个“损耗数”。逐箱回查配送签收、调酒、宴后照片和回收箱号,再请两个场地负责人确认。外包装破损造成一箱酒无法售卖、酒店服务人员误开酒或客户拿走剩余酒,三种责任的结算依据不同;没有证据时应标待核,而不是直接归入可退或已用。
应收从有效退货冲减:预付款、一笔退货和最终尾款对同一订单
原单按七十二瓶乘六十八元为四千八百九十六元。有效退货十八瓶乘六十八元为一千二百二十四元,实际应结算五十四瓶乘六十八元为三千六百七十二元。客户开席前已付一千元预付款,若没有其他折扣、费用和退款,待收尾款为二千六百七十二元。这里的五十四瓶既包含五十二瓶饮用酒,也包含两瓶开封但按约定计费的酒;不要将“实际销售量”简单写成“实际饮用量”。若客户又支付部分尾款,应从待收余额扣除实际到账而非付款截图。
财务核对三种原始依据:客户确认的七十二瓶与每瓶六十八元报价、仓库验收合格的十八瓶退货、已到账的一千元预付款。若价格中有宴席套餐折扣,退货单价须按原成交分摊口径核,不能用零售价随意冲款。退货还可能涉及已开票金额、退款或冲应收的不同处理,财务按实际单据与会计规则执行,不用仓库退库数直接替代收款结果。尾款账龄从双方约定节点起算,避免活动一结束就误报逾期。
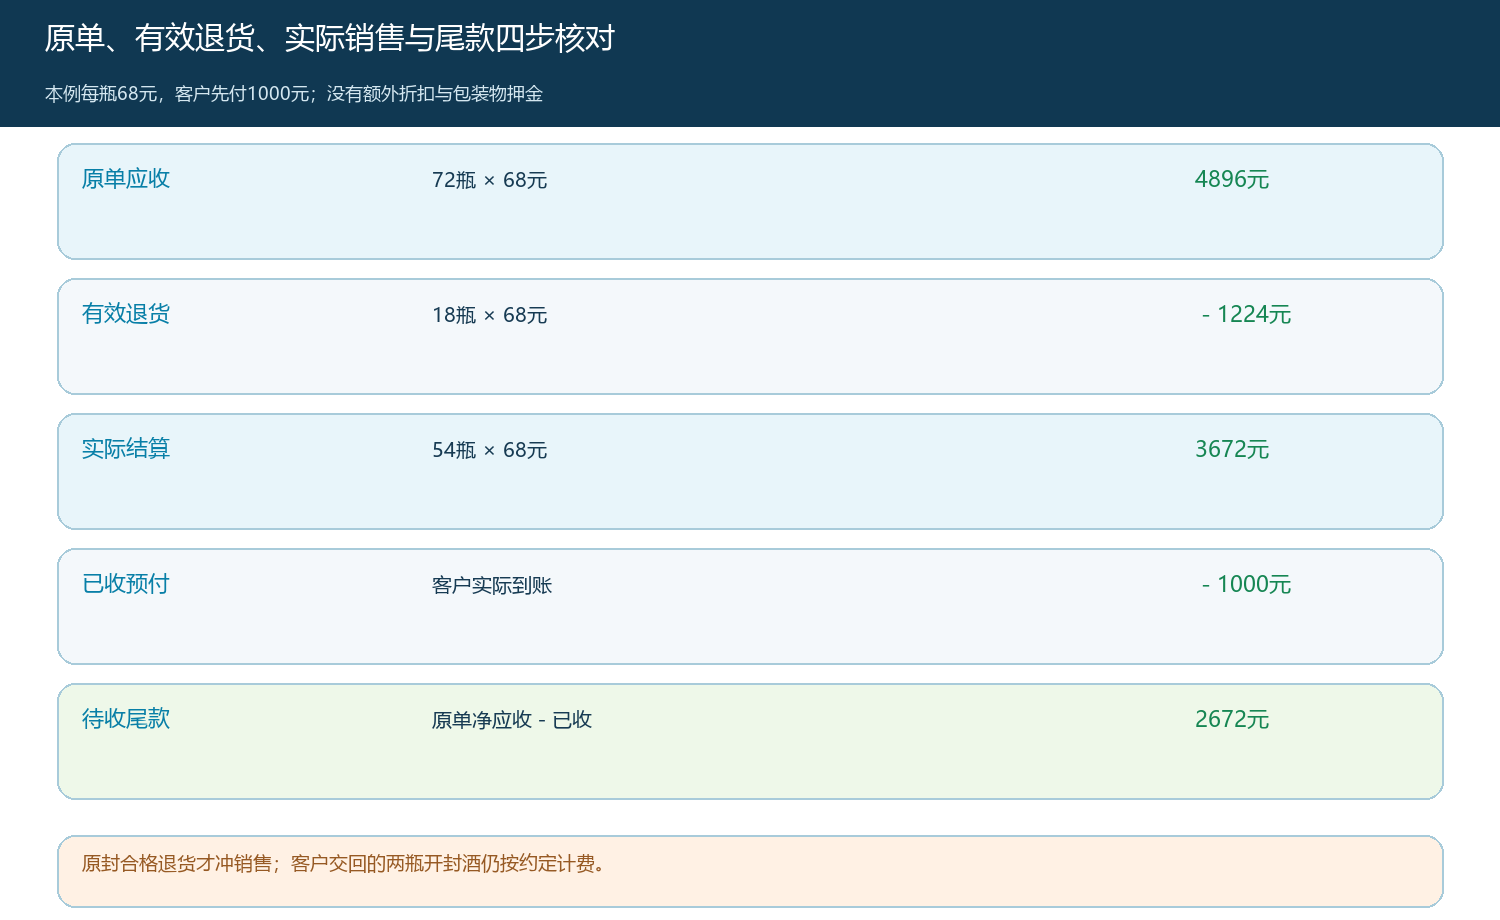
图4:原单4896元减有效退货1224元,净应收3672元;扣除已收预付款1000元,尾款2672元。
销售向客户出具结算单时,最好按主厅和副厅分别列送货、原封退回、已开封应计、最终计费瓶数,再汇总为五十四瓶;每个小计都能回查现场签字和仓库回收结果。客户若认为开封两瓶不应收费,先调出事先约定和现场签收、实物照片,再按合同沟通,不直接在财务上擅自减少两瓶。若双方最终同意折让,另记折让金额与批准人,并让尾款重新计算,而不是悄悄把合格退货从十八改为二十。
复盘别只看大单金额:多送缓冲、二次配送和退货占用都要算
这单原本为了保供多备十二瓶,最终合格退货十八瓶,说明真实饮用低于基础预计,下一场同规模宴席可以回看桌数、每桌用量、客群和酒水搭配,而不是固定每次多送一箱。经营负责人同时核配送往返次数、回收与复检工时、开封处置、应收回款天数。若一场宴席表面卖出五十四瓶,却占用大量临时配送人员和两周尾款追收,和稳定门店复购客户相比未必有更高贡献;比较需要同口径毛利、履约成本与回款,而不是只凭客情和订单额。
仓库复盘看十八瓶原封退货里最终可再次销售多少、是否临近效期、回仓后是否及时解锁;若退回中有四瓶待检,则结算上可以按约定先受理,但库存端不应把待检四瓶立刻推到可售。客户复盘看每次退货是否都在约定期限内、开封争议是否频发,以此决定后续缓冲数量、预付款比例与是否继续提供“多送可退”。只有送货、有效退回和尾款都看得到,政策才不是无限制把库存风险转给供货方。
用三条等式验收整场宴席,而非用一张“活动完成”证明结束
数量等式为七十二瓶签收等于五十二瓶饮用、十八瓶合格退回和两瓶开封计费;金额等式为原单四千八百九十六元减退货一千二百二十四元等于净应收三千六百七十二元;资金等式为净应收三千六百七十二元减已收一千元等于尾款二千六百七十二元。每条等式分别由现场签收、仓库验收与财务流水支撑,不能用一个总计数字互相代替。系统承接原单、分批出库、销售退货和往来核对,开封状态、原封是否可退、场地调酒及现场责任仍需真实业务证据。最后客户、销售、仓库、财务对同一组数字签认,这场先送后退的宴席酒水才算闭环。