一车鲜整鸡给门店送十公斤,双方约定每公斤十八元,订单原金额一百八十元。司机到店后,门店只接受八公斤,拒收两公斤。若配送人员仍在整单上点“完成”,销售报表会把十公斤当作成交;若仓库看到司机带回两公斤便直接加库存,可能把腐损货重新卖出;若财务还按一百八十元催款,客户会对整笔账失去信任。拒收不是把原订单改成八公斤那么简单。原发货十公斤、合格交付八公斤、待退回两公斤及客户应收差额三十六元,应各有凭据并能沿同一订单查回。
现场先确认拒收的是哪两公斤、为什么拒收
司机和门店在交付现场按商品规格、数量和外观逐项核。若十公斤中两公斤腐损,应记录商品、批次或包装标识、拒收数量、原因、照片及确认人;若只是客户临时减少用量,原因和责任又不同。司机不能把“客户说不要了”直接等同质量问题,也不能把一张整单签收照片当作八公斤合格实收的证明。门店确认八公斤合格接收、两公斤未接收,并保留签收时间。若门店暂留争议货等待复核,货物的实际持有方也要写明,不能同时算“已退回仓库”。
拒收时点影响后续路径。司机尚未交货,门店在现场拒绝接收,可以按配送差异处理并安排退回仓库;如果门店已经签收十公斤,次日才提出两公斤退货,则要核原签收、退货申请及货物是否符合退回条件。两种路径最后都可能形成两公斤减少销售和三十六元差额,但交接责任、实物位置与可退条件不同,不宜用一张“退货单”把前因覆盖。若企业承诺改天补送两公斤,还须先与客户确认是补发原订单需求,还是客户决定不要,不能同时退钱又免费补货。
手机商城或客户现场的订单展示应让客户看到原订单以及后续售后处理结果;管理端负责把配送、退货和财务记录接到一起。客户给客服发了照片,只能算待核证据,不能因为照片存在便认定系统已经完成退货入库或退款。
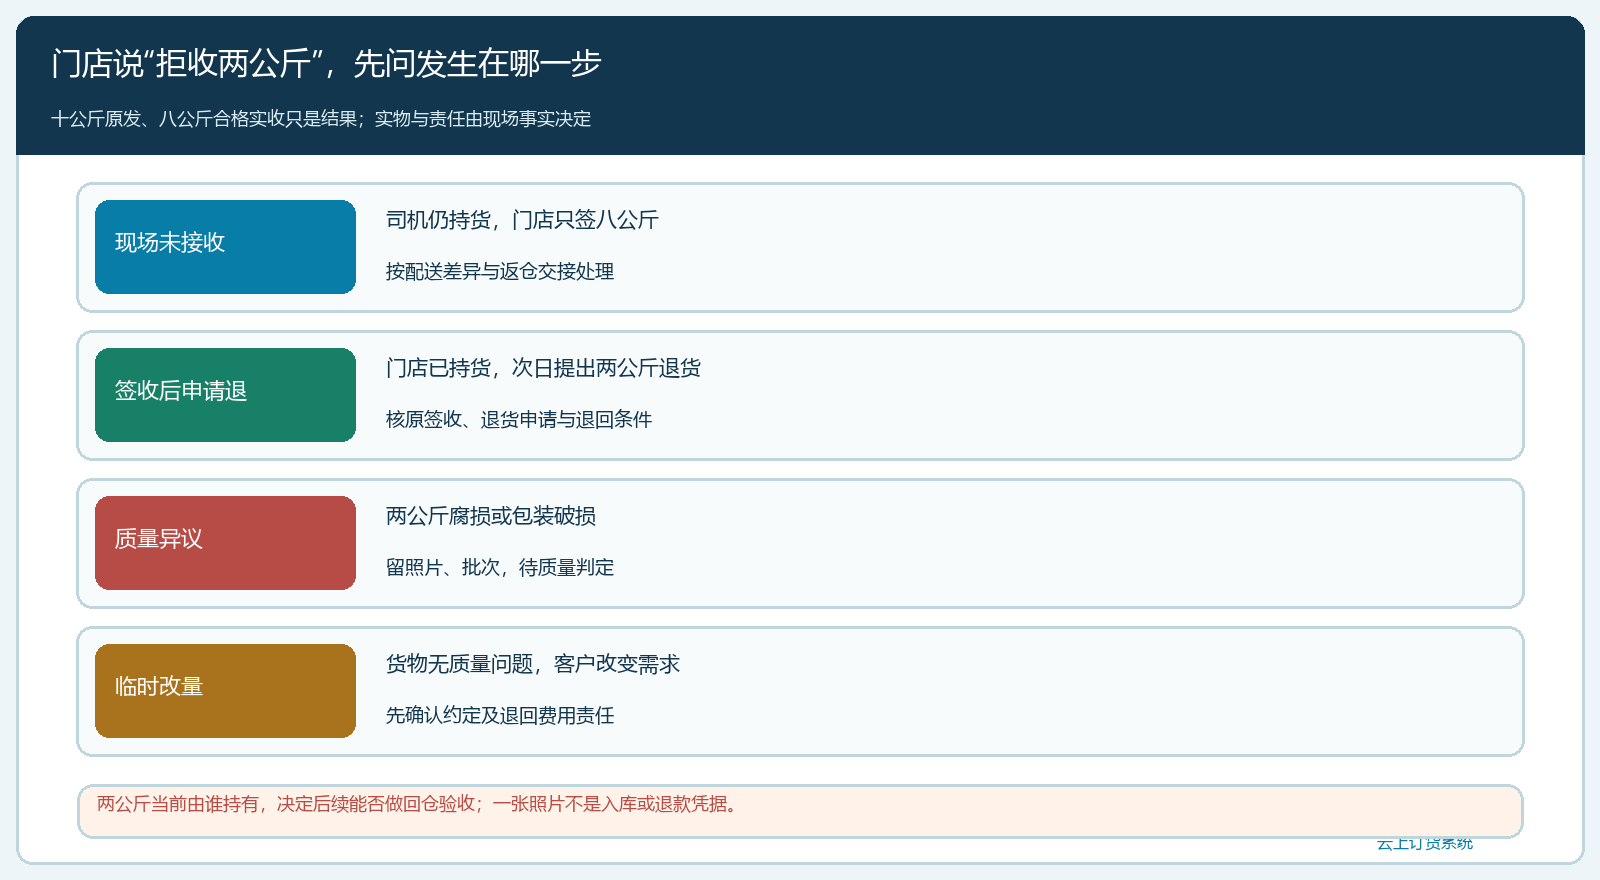
图1:同是“两公斤不要”,现场拒收、事后退货、质量异议与客户改量应先辨明时点和实物持有方。
司机带回两公斤,只完成了退回的第一段
司机把拒收货带离门店时,交接记录应写原订单、配送批次、商品规格、数量、封签或照片、门店确认以及预计交回仓库时间。司机实际带回两公斤,不代表这两公斤已经重新成为可卖库存。回仓人员要复核件数和重量,再由仓库根据质量状态决定可再销售、待检、报损或退供应商。腐损的鲜货即使数量对得上,也不能直接回到正常可用库存;待检与可用库存分开,才不会让下一个订单误以为有货可发。
如果回仓只实收一点五公斤,司机与仓库之间还有零点五公斤差异,不能为了让退货单上的两公斤平衡就强行入库两公斤。配送差异应另找交接记录追责,仓库只按实际接收及质量检验状态记录。若门店暂留两公斤以待供应商或质量人员现场查看,系统里可登记拒收或售后申请,但仓库入库必须等真实交回;否则纸面有货、实物不在仓,会造成二次漏发。
这里要区分出库逆向和客户退款。原订单发出十公斤对应库存减少十;门店合格收八;拒收两在返程途中。库存动作要说明这两公斤后来实物去哪,而财务动作要说明客户为什么不应承担三十六元。库存和应收不能互相代替:客户退款完成,不证明货回到仓;货回到仓,也不证明客户应收已调。
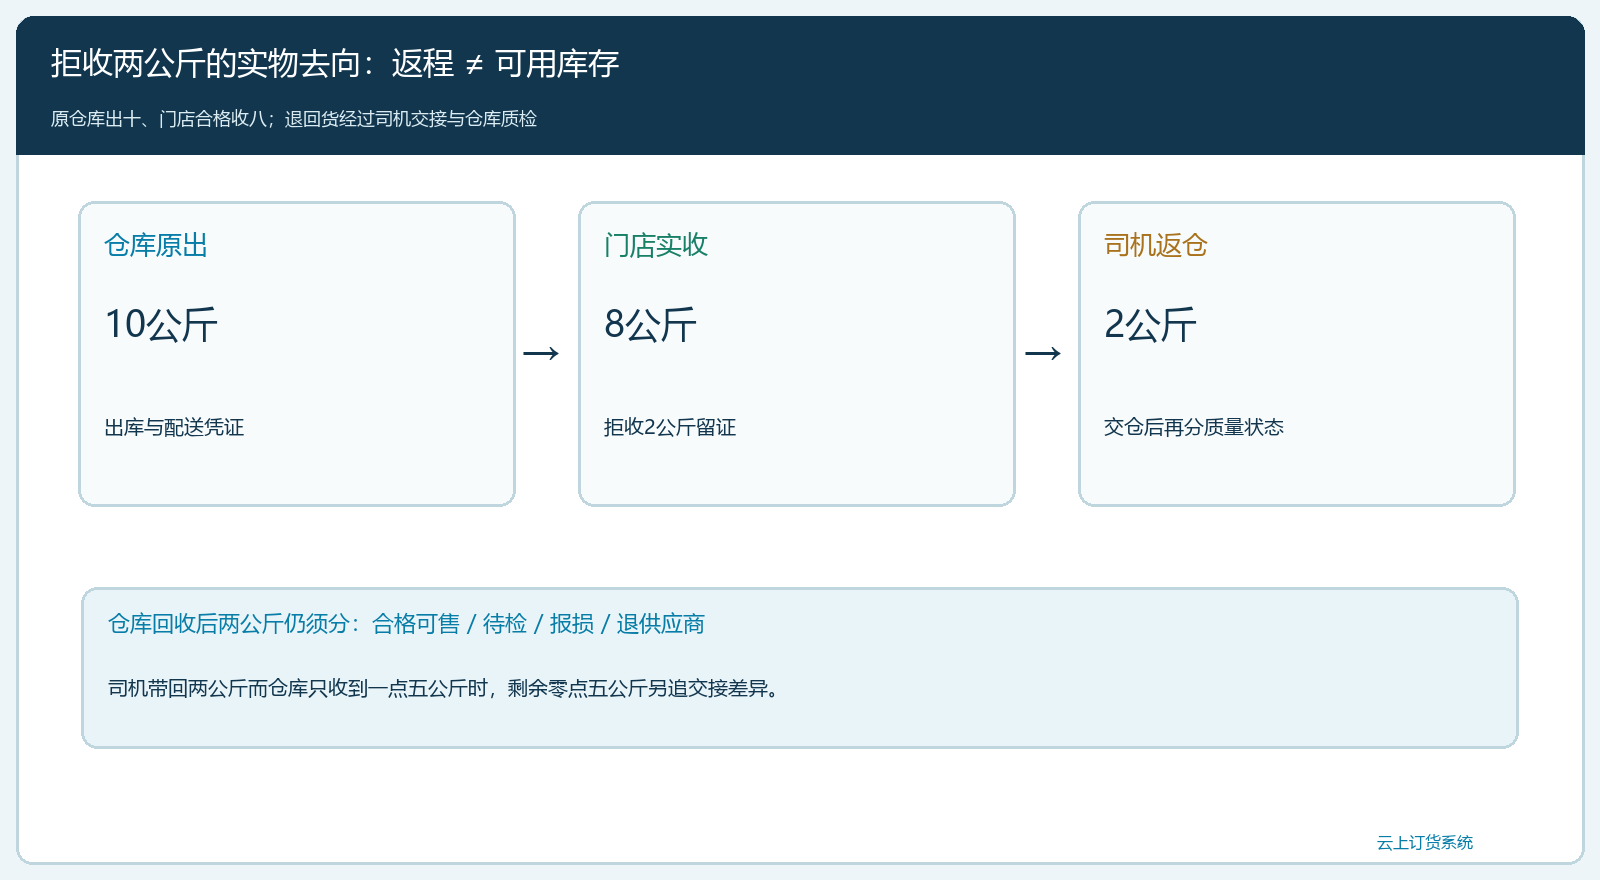
图2:退回两公斤依次经过司机持有、仓库复核、质量判定;只有合格部分才可恢复正常可用库存。
退货单要沿原订单走完确认、审核、入库和退款
真实管理端退货单示例记录鲜整鸡两公斤、单价十八元、金额三十六元,顶部状态仍在“提交”之后,尚有退货确认、审核、入库和退款等步骤。它适合证明退货申请的商品、数量、金额和状态,却不能单凭当前页面宣称仓库已经收回两公斤或客户已经拿到三十六元。操作人员要沿原发货和客户签收记录核对退货缘由,再逐步处理;如果流程要求退货确认或审核,应等相应结果生效后再核财务差额。
在订单中找这两公斤所属的配送批次,是为了避免同一客户同一商品多次发货后退错单。比如客户月初收了十公斤,月中又收了五公斤,同样退两公斤,退货必须关联实际发生问题的那一批,而不是只按商品名称和客户账号抵扣。若原单有促销价、客户指定价或运费承担约定,退款单价也应按原成交条件核对,不能因为现在商品售价改变就按现价退。本文十八元只是与实拍样例一致的核账数字,不代表所有退货都固定用销售单价直接退款。
当客户已预付一百八十元,退货两公斤获确认后,三十六元可以按双方约定原路退、留作客户余额或抵下一单;财务只能选择已确认的实际资金去向并留下核销关系。若客户尚未付款,则应核调整后应收一百四十四元,不存在向客户支付三十六元的现金退款。若此前已部分收款,例如收了一百元,最终应收一百四十四元,则还应收四十四元;不能拿退货金额三十六元直接当作待收差额。退款、抵扣、应收调整各有不同账务含义,客服告知客户时应使用已审核的结果。
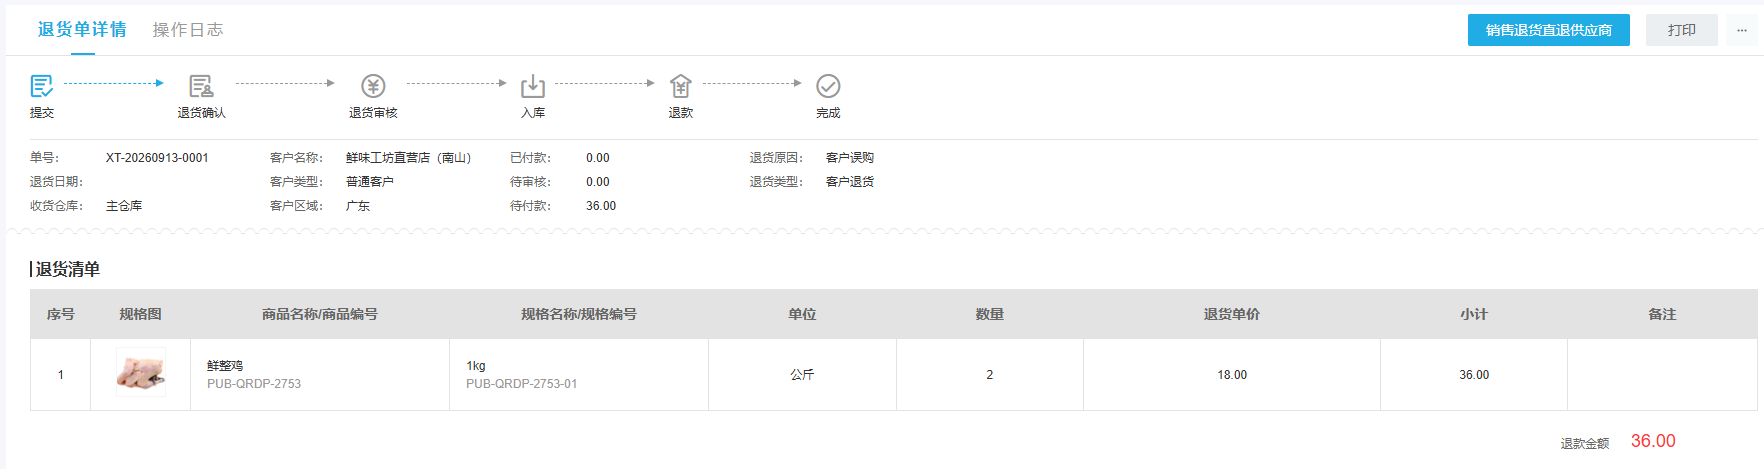
图3:实际PC管理端退货单显示两公斤、十八元单价、三十六元金额及后续流程节点;截图状态仍未证明退回入库或退款完成。
用两本数量账和一本资金账对齐结果
第一本是销售交付账:原订单十公斤,客户合格实收八公斤,拒收两公斤,合计回到十公斤。第二本是实物库存账:仓库原出库十公斤,司机带回两公斤;回仓实际验收多少、多少可再次销售、多少须待检或报损,继续分解。两本账在时间上可以暂时不同,例如客户当晚已拒收、司机第二天早上才回仓,但每一笔在途两公斤必须有持有方和处理截止时间,不能在两边都算已完成。
资金账则以客户交易条件为准:原预计金额十乘十八是一百八十元,实际合格交付八乘十八是一百四十四元,差额三十六元。已收款若为零、部分、一百八十元全额,处理动作并不相同。财务应沿原单列出原应收、确认的退货或减免、调整后的应收、累计已收与应退或待收,避免只看退款单三十六元就误以为所有账已平。若两公斤客户不退货而接受次日补送,则还要把补送与客户确认写入原单;尚未补齐前不能同时认定十公斤已合格交付。
原单、配送单、退货申请、仓库回收和资金流水五处应能相互定位。即使系统页面分别在订单、仓库、售后和资金模块,业务编号、商品与批次也应核得上。报表显示的“销售十公斤”若没有扣除已生效的两公斤退货,老板看到的销量与门店真实消耗仍不同;财务的客户对账要核调整是否已生效。不要直接改写历史出库十公斤来凑报表:仓库确实发出了十,客户只接受八,这两项本来就不应相同。
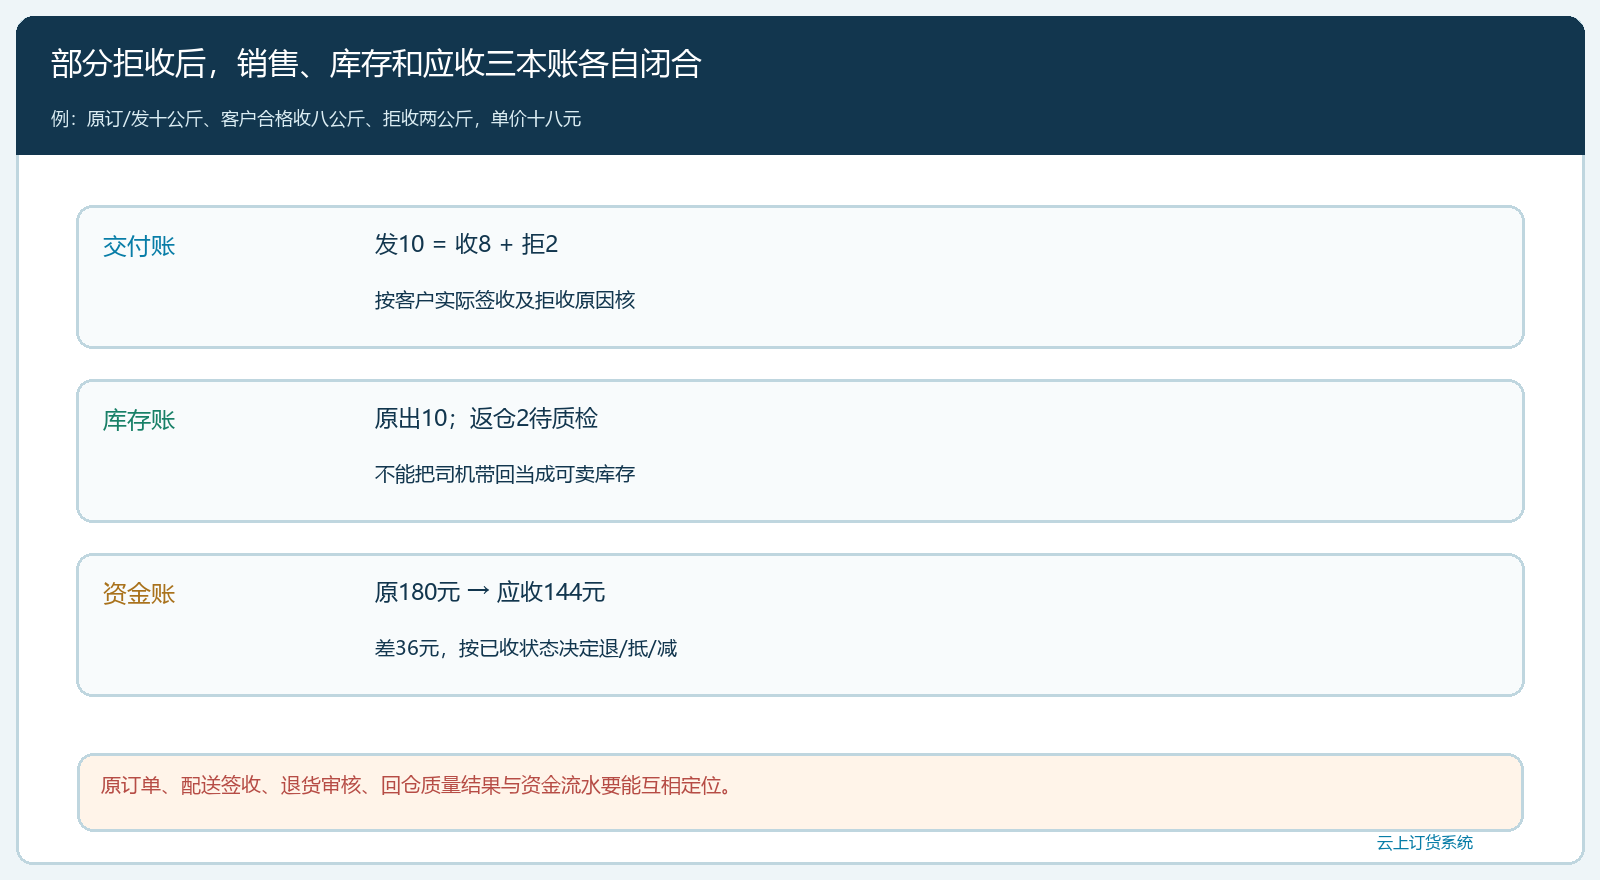
图4:原发十、实收八、拒收二核交付;退回库存分可用与待检;一百八十元原金额和一百四十四元调整后应收另行核。
两个异常最容易让“已处理”变成假完成
第一个异常是客户已拒收、退货单已提交,但司机尚未交回货。客服可以向客户说明差异已受理,却不能向老板汇报“两公斤已入库”;仓管应继续追司机和实物,财务也须核申请是否已通过审核。若退款需要先审核,就不要将“提交成功”等同退款完成。第二个异常是货已回仓而客户账未变。仓库可提供回收入库记录,客服追退货审核或金额规则,财务查对应原单的应收调整和收款核销;只要客户仍被催原一百八十元,这件售后对客户就尚未结束。
还有一种风险是退回货有质量问题。仓库若先按两公斤全部入可用,再由质检发现只能报损,就会出现新订单已占用该批货。应把回仓数量与可用数量分开,质量判断结果明确后才释放可售库存。若责任在供应商,企业还需按真实采购合同和批次证据独立提出退供或索赔,不要把客户退款自动扣作供应商应付;供应商可能有不同的验收时点和质量责任。原客户售后闭环与上游追索可以关联,但不能互相冒充已完成。
试运行选一张真实发生部分拒收的订单,在当天和次日各核一次。当天看门店签收八、拒收两、司机持有两及客户告知;次日看回仓实际验收、质量状态、退货流程和财务差额。若到次日仍查不出哪两公斤在谁手里,或客户余额仍按十公斤计算,就暂停推广“司机现场快速完单”的做法,先修正交接和审核规则。
验收标准:从客户争议一直追到实物和钱
经营负责人可以不提前通知岗位,随机抽一张部分拒收单问五件事:门店到底合格收了多少;被拒的哪一批货目前在谁手中;回仓后有多少可售、多少待检或报损;原一百八十元应收怎样变成一百四十四元;客户已经支付的钱如何退、抵或仍待收。答案必须能回到原订单、签收与退货状态,而不是靠司机、仓管或客服三人回忆。如果门店实际收八,仓库记录回两,资金应收一百四十四元,这三条都可回查,才算一笔售后基本闭合。
商猫云链可把订单、配送、退货、仓库和客户资金往来连接起来,帮助企业在某一步停滞时找责任人;系统不替司机确认现场质量,也不替仓库把腐损货判成可售。部分拒收真正的结束点不是“点击完成”,而是客户认可实际交付、退回货有明确库存去向、财务金额与客户确认的结果一致。做到这一点,老板看的销量、仓库看的可用量和客户收到的账单才不会各说各话。