平台订单显示客户支付一千元,银行或支付通道净入账只有九百九十四元,平台约定收取服务费一百元,商家看到的结算可能是八百九十四元,也可能是九百元。财务若把少掉的六元当成客户欠款、又在商家结算时重复扣六元,一笔正常交易会被做成“两边都差钱”。这三个数字属于不同层:客户付的是订单实付,通道收费是支付成本,平台扣点是合作分配,商家所得是按合同与实际分账结果计算的应得。先把层次和承担方说清,才能判断谁真的未收款。
本文用单笔已支付、无退款的演算讲核对方法,不代表系统或某支付渠道的默认费率。平台可能由总部统一收款,也可能由商家或独立主体直接收款;有的合作规则是按成交额收平台服务费,有的按约定商品范围或扣除优惠后的实付算。财务先确认合同、收款账户、通道账单和结算周期,再把本文公式换成自己的真实规则。不能仅凭页面里看到“费率”二字就把某笔订单的手续费视为已扣,实际扣费以交易级通道流水为准。
订单实付是核对起点,不等于银行净到账
先在原订单确认谁买、向谁买、买了哪些商品、优惠如何分摊、客户实际支付多少,以及支付是否成功。标价一千二百元的货,如果客户使用二百元优惠券,原支付可能只有一千元;不能按标价一千二百元去算通道费或商家结算,除非合同对平台补贴、商家承担和计算基数另有约定。若客户用了预存款或分两次付款,订单实付应拆回各支付来源;部分支付仍在待确认状态时,不可以把整张订单标成“已全部收款”。
订单付款与收款流水之间要有能追溯的交易号。平台财务按日建立四列:订单实付、交易级通道扣费、各方应分金额、银行或通道实际结算。第一列来自客户订单和有效支付结果,后面三列需要通道账单、分账明细及资金账户流水来核。若订单金额与支付成功金额不同,先查优惠、余额抵扣、部分付款、退款和支付异常,再谈平台扣点;在金额起点尚未一致时,直接拿银行净到账与订单总额相减只会得到一个混杂差额。
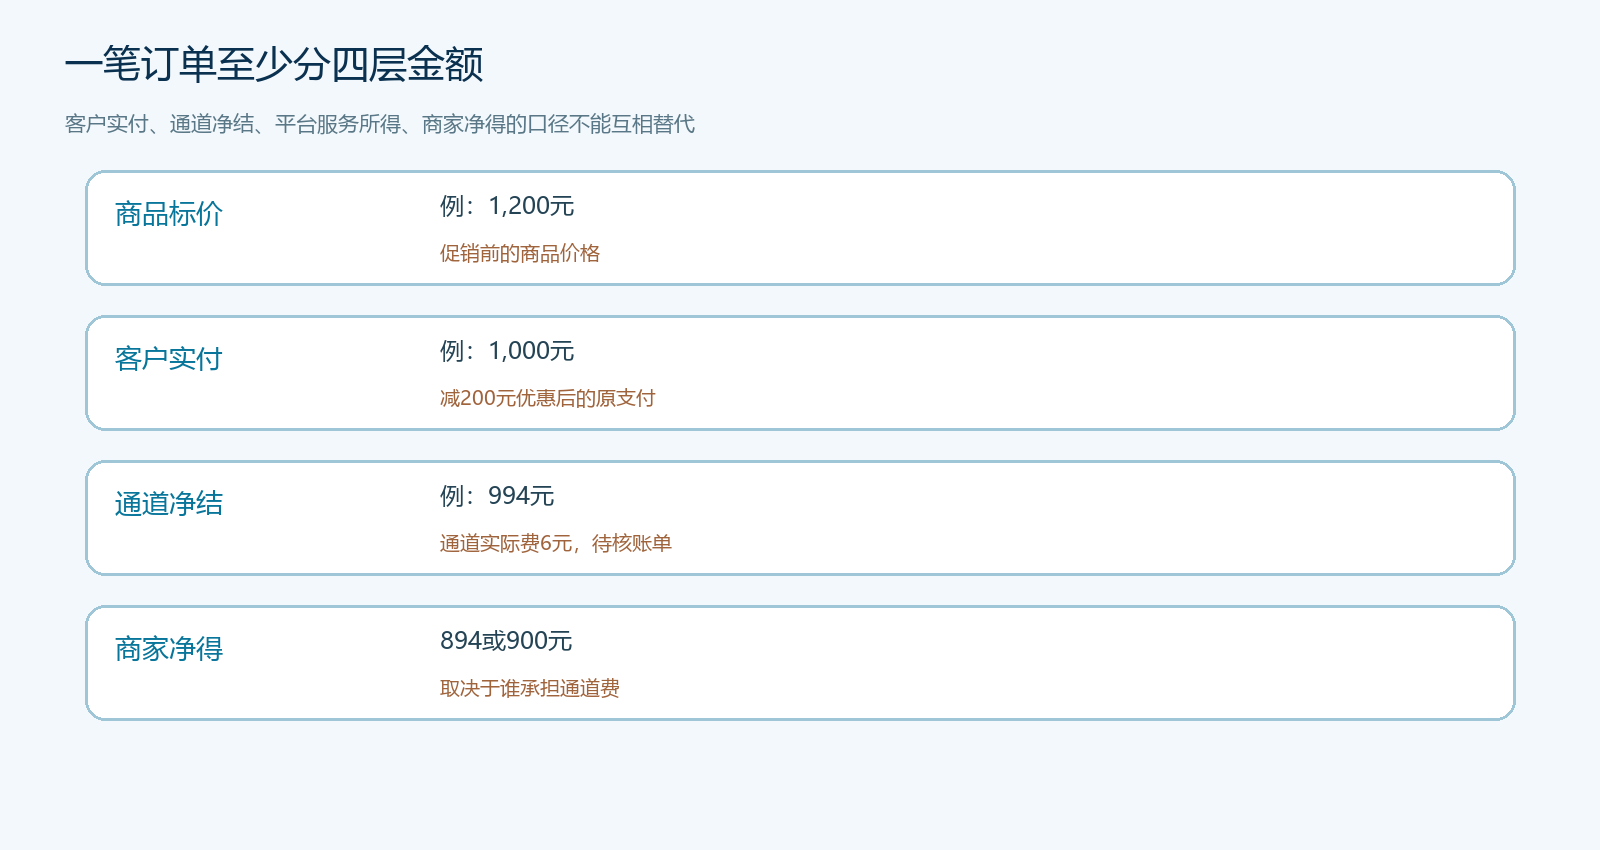
图1:示例订单标价、客户实付、通道净结和商家应得层层不同,不可互相替代。
查通道手续费时,先看收款渠道和实际承担方
系统财务设置页面可展示线上收款方式、开通状态、费率入口和资金账户。这是真实的管理入口,但页面展示的费率通常不足以证明某笔交易最终收了多少钱:不同支付方式、优惠活动、清算周期和通道服务合同可能影响实际账单。财务应取原交易号查询通道成功金额、实际手续费、退款手续费是否返还及净结算额;需要区分“通道已收服务费”和“平台内部向商家转嫁该费用”。前者是外部成本,后者是内部承担安排,不能在总账上把它们都当成新增费用。
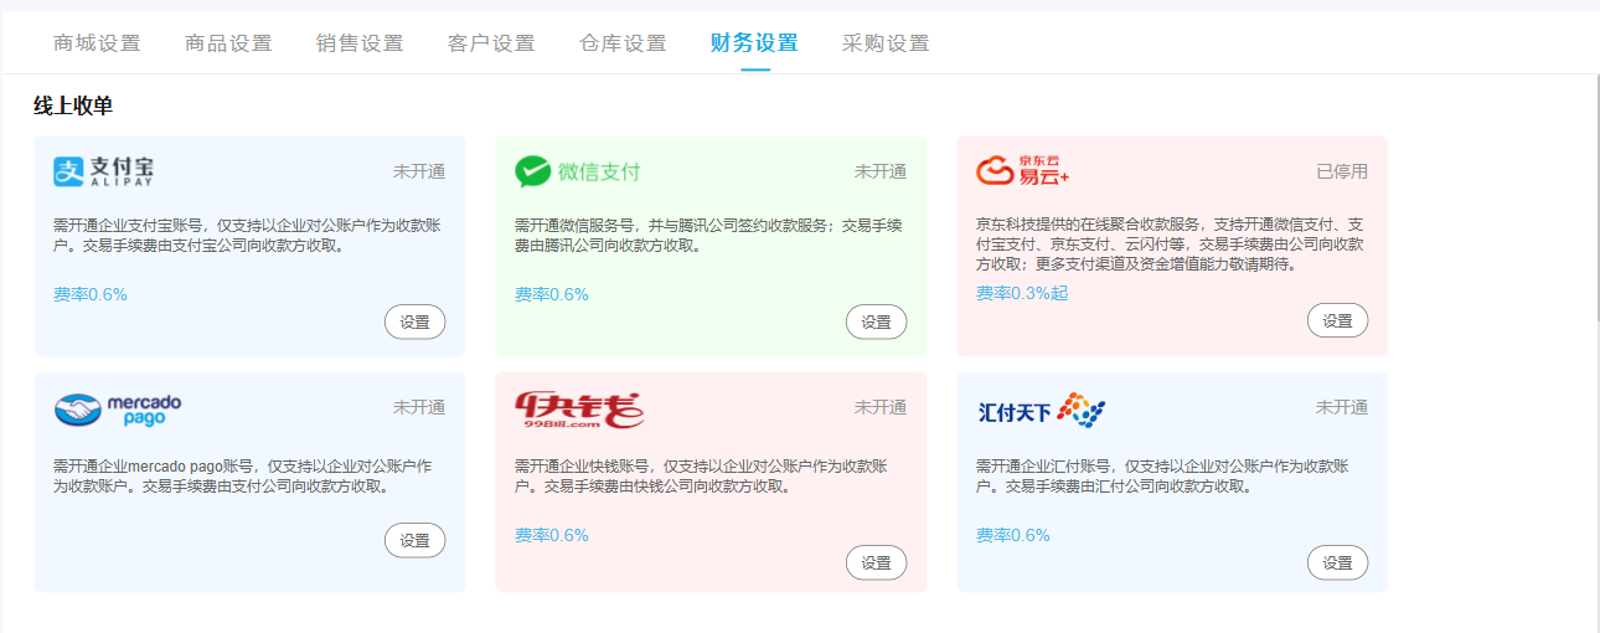
图2:PC真实页面可核收款通道设置;单笔最终费额和结算状态仍以通道交易流水为准。
仍用客户实付一千元举例,假设该笔实际通道费六元,通道对收款账户净结九百九十四元。若协议规定六元由商家承担,后续商家应得可能因此少六元;若由平台承担,则应从平台自己的收益中体现,商家不应再扣。还有可能平台先垫付,月末再与商家核销,时间上会出现平台当日银行净到账少六元,但商家本期结算尚未扣的情形。核对表要把发生时间和费用承担方分开记录,不用一个“差额”字段处理所有阶段。
平台扣点是合作规则,不是支付通道费
平台扣点可能是平台提供获客、商城、履约协同或其他约定服务的收入分配。先查双方合作协议和该商家的当前有效规则:扣点基数是客户实付还是商品净成交额,是否排除运费,优惠由谁承担,不同品类是否不同,退货后是否回退,规则何时生效。平台不能只拿一个统一百分比套全部订单;同一客户订单里有多个商家或多个品类时,要回到商品行和原分账关系确定归属。如果平台收的其实是固定服务费,也不能硬写成订单百分比,避免管理报表把固定收费误认为每单毛利。
一千元实付、约定平台服务所得一百元的示例中,“一百元”是平台扣点或服务收入的演算值,不包含通道费六元。商家与平台合计从客户支付的一千元中分配,并由约定方承担六元外部成本。若商家承担通道费,商家净应得八百九十四元、平台所得一百元、通道六元,三项合计一千元;若平台承担,商家净应得九百元、平台净得九十四元、通道六元,也合计一千元。两种算法都能平衡,差别在合作协议和资金执行,不能用“平台扣点一百元”自动推出商家一定拿八百九十四元。
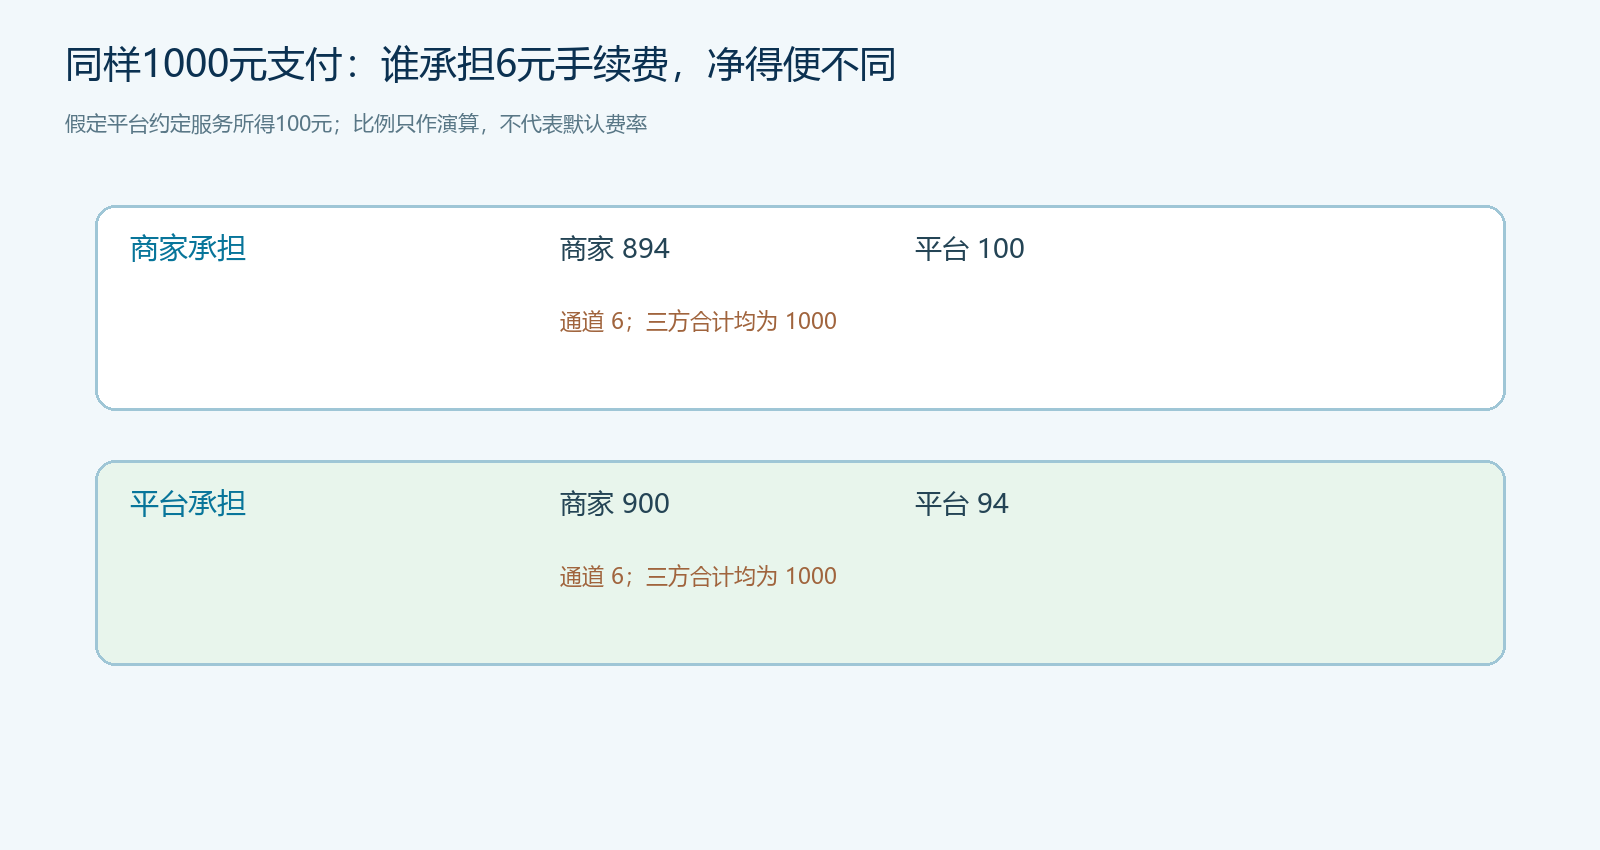
图3:客户支付均为1000元、通道实际费均为6元;承担方不同,平台与商家净得不同。
商家所得分“应结、已分账、已到账”三个状态
算出商家应得后,还不能说商家已经收到钱。商家应结来自原订单、商品归属、约定分配、有效退货与费用承担;已分账表示相关资金处理指令有明确结果;已到账还须查商家收款账户或支付服务提供的最终结果。某笔一千元订单若平台财务核出的商家应得是八百九十四元,分账明细只有八百元成功、九十四元待处理,则商家不是欠客户九十四元,而是商家结算未完成。若分账已成功八百九十四元、银行尚未显示到账,则查通道清算周期和接收账户,不能马上在平台另转一笔。
平台应用中心可见“自动分账结算”“订单资金分账”等功能入口;它说明系统有相关管理能力,不代表每笔交易默认自动分账,也不能代替交易明细。财务抽单要核收款主体、分账接收方、分账指令号、原订单号、成功和失败状态、实际到款以及退款后的调整。涉及商家提现和周期结算时,把“可提现余额”“已提现金额”“实际到账”区分开。运营给商家看的对账单应能从一笔差额点回原商品行,而不是只有月底一个结算总额。
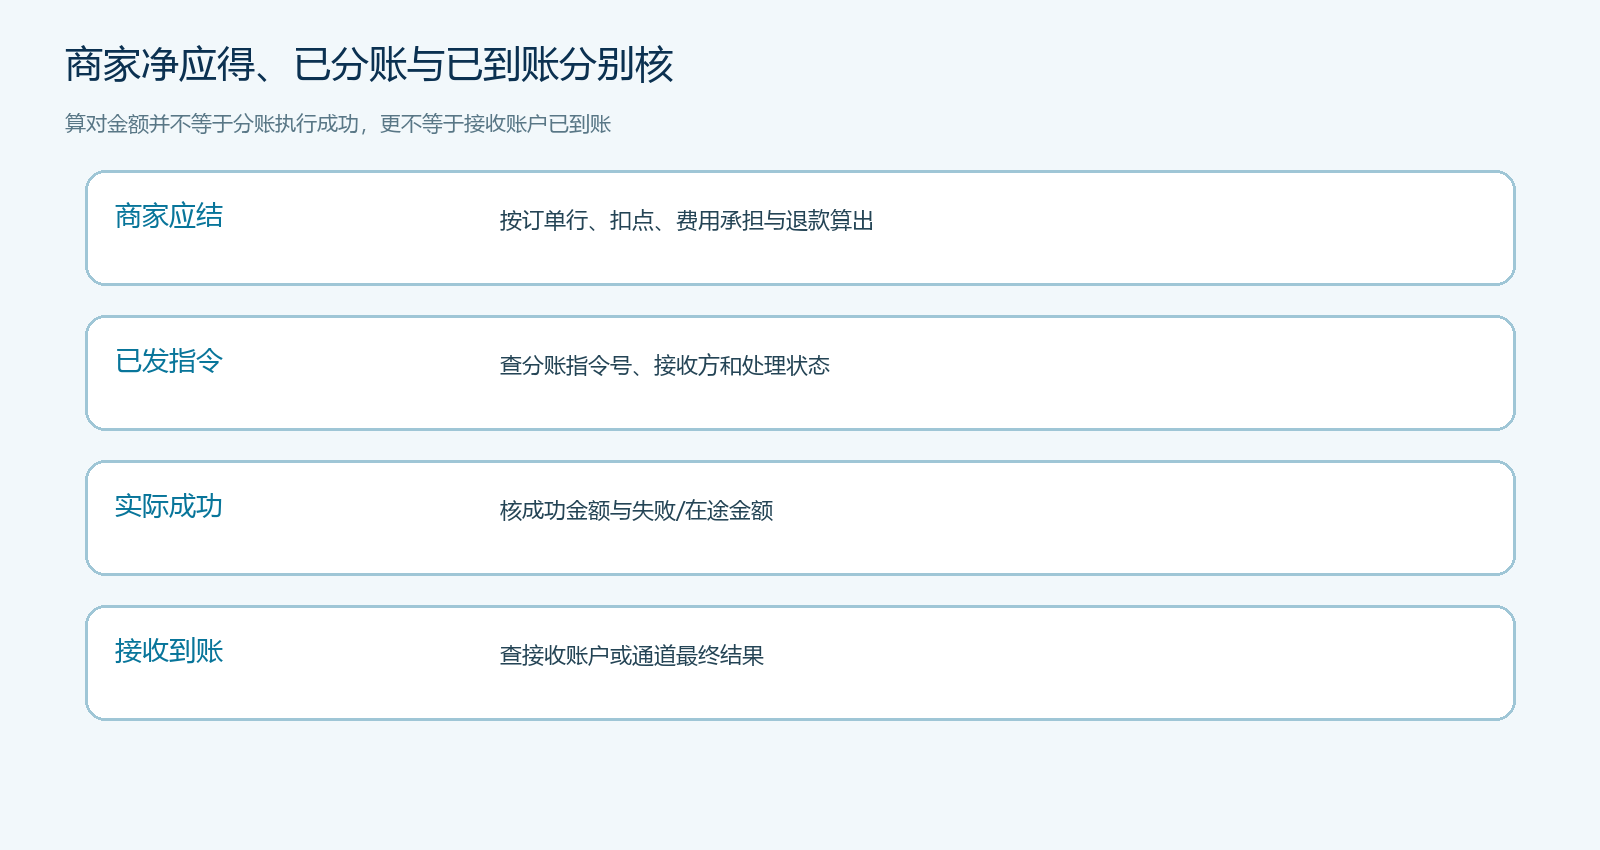
图4:金额计算正确只是第一步;资金状态和实际到账还需逐笔追踪。
每日对账用守恒关系定位重复扣费
每日先按原交易号匹配订单、通道、分账和银行流水。最容易出错的是同一笔六元通道费在外部通道净结时已经扣过,又在平台的总资金差额中扣一次;或者平台与商家分配时允许把六元由商家承担,却在平台费用报表再次将它计入平台成本。对账员把客户实付与“商家净得+平台净得+通道收费+尚在途资金”核成一致,再结合退款、失败交易和清算时间差说明未平项目。不同账户间转账不能重复算成对外收入,退款也不能只在商家端调金额而忘记客户原支付的净额变化。
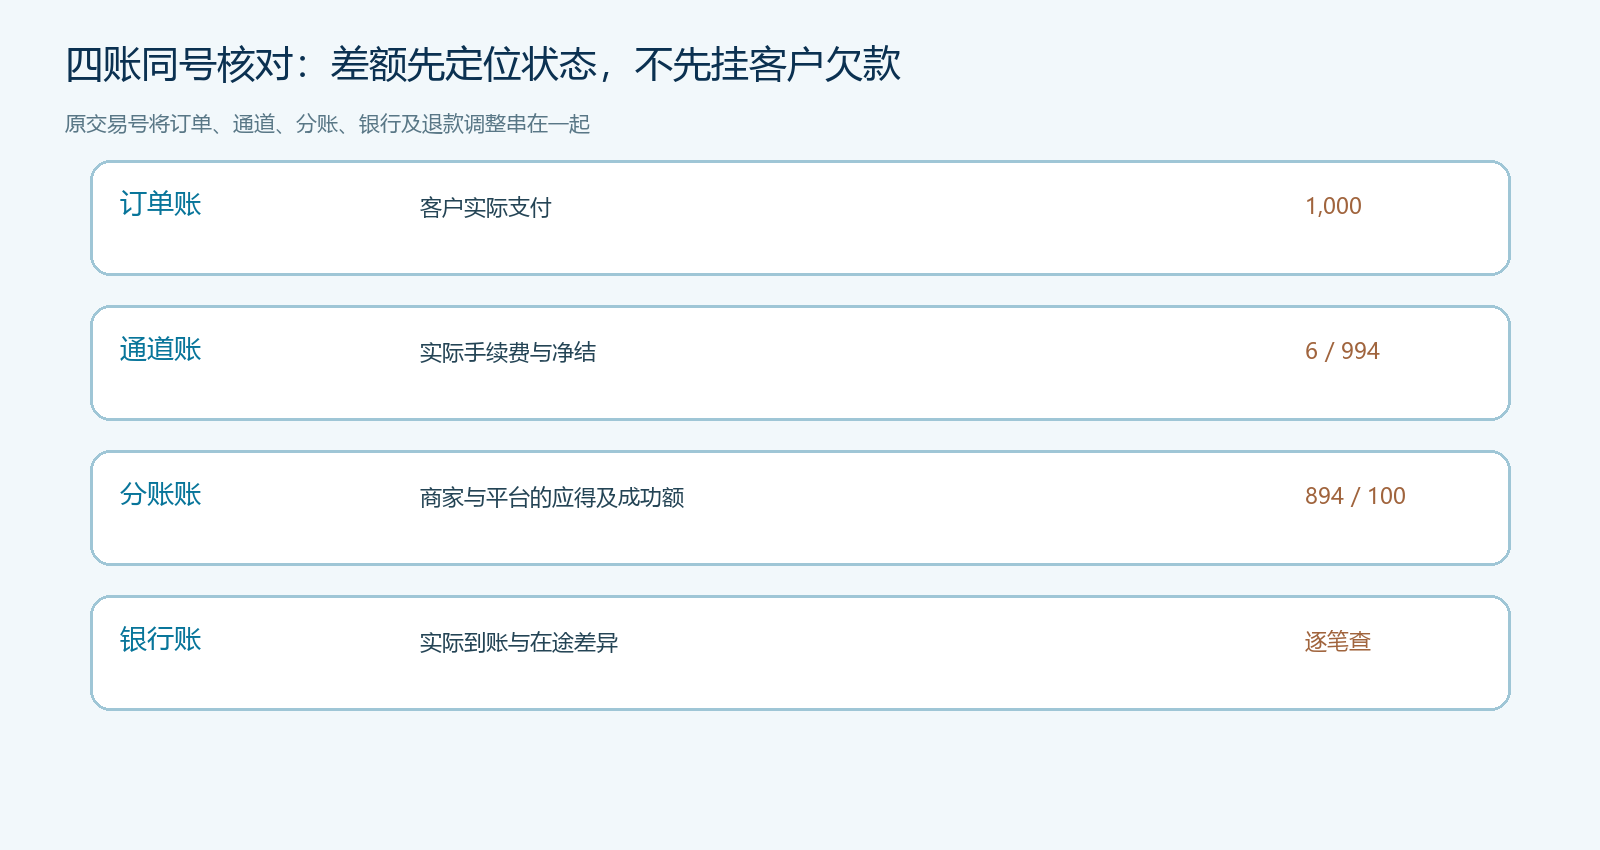
图5:从一千元客户实付回查九百九十四元通道净结,另核商家及平台分配,未平额单列。
出现差异时先看状态与时点:订单已支付但通道清算次日到,属于在途;商家应结八百九十四元但分账指令失败,属于执行异常;平台扣点一百元而商家被扣了一百零六元且平台又记通道费,可能是承担规则不一致。每类都指定处理人、到期时间和原交易证据,不能把所有小额差异冲进“其他收入”或“客户欠款”。反向抽核商家对账单中的几笔大额交易,确认商家实际所得与合作规则相符,减少月底争议。
关联学习:KC-000372、KC-000370。功能指南用于查看结算入口,具体手续费和分账结果仍需按交易级账单核实。
退货后重算净额,才能判断规则是否真的可复制
平台促销、部分退货和跨月结算会打破“实付一千元”的简单例子。客户退掉某商家的商品,先核原支付应退金额、优惠分摊和通道退款状态,再确定该商家原分账、平台服务所得与手续费承担是否需要调整;调整以合同与真实通道结果为准,不能假设手续费必退或分账能自动冲回。若客户已收到退款,但商家已结款未调整,平台财务需要列待回收或下期抵扣,不应把同一笔交易显示为完全结清。
试点抽正常单、跨商家优惠单和已分账退货单,逐笔从订单查到到账、再从到账反查原单;税票与主体责任另由企业财务确认。